Her yıl bütçe kanunu hazırlanırken ilgili yıl ve izleyen iki yıla ilişkin vergi harcaması tahminleri de bütçe kanunu ekinde yayımlanmaktadır.
Peki, vergi harcaması nedir? Öncelikle belirtelim ki vergi harcaması, devletin vergi toplamak için yaptığı harcamalar anlamına gelmemektedir. Vergi harcaması, devletin çeşitli muafiyet, istisna ve indirimler yoluyla tahsil etmekten vazgeçtiği vergi gelirlerini ifade etmektedir.
Örneğin, 2026 yılı itibarıyla çalışanlara işyerinde yemek verilmediği durumlarda, fiilen çalışılan günler için sağlanan günlük 300 TL'ye kadar yemek bedeli gelir ve damga vergisinden istisnadır. Benzer şekilde, konut kira geliri elde edenlerin bu gelirlerinin yıllık 58 bin TL'lik kısmı, kanunda öngörülen şartlar çerçevesinde gelir vergisinden istisna tutulmaktadır.
Asgari ücret üzerinden gelir ve damga vergisi alınmaması da bu kapsamda değerlendirilmektedir.
İşte devletin bu tür düzenlemeler nedeniyle tahsil etmekten vazgeçtiği vergiler, vergi harcaması olarak adlandırılmaktadır.
Ancak her vergi indirimi, istisnası veya muafiyeti vergi harcaması sayılmamaktadır. Bazı indirim, istisna ve muafiyetler, standart vergi sisteminin bir parçası olarak kabul edildiğinden vergi harcaması listesinin dışında tutulabilmektedir.
Özetle vergi harcaması, devletin belirli kişi, kurum veya faaliyetlere tanıdığı vergisel avantajlar nedeniyle tahsil etmekten vazgeçtiği vergi geliridir.
Yaklaşık 210 adet Kanunda yer alan muafiyet ve/veya istisna vergi harcama listesinde yer almaktadır
2027 yılı Bütçe kanun teklifi ekinde yayımlanan “Vergi Harcamalarının Kanuni Dayanaklarına İlişkin Liste” incelendiğinde, yaklaşık 210 farklı kanunda yer alan yüzlerce düzenlemenin vergi harcaması kapsamında değerlendirildiği görülmektedir.
Aşağıdaki tabloda, bu kanunlardan bazıları ile söz konusu kanunlar kapsamında vergi harcaması listesinde yer verilen madde ve bent sayıları gösterilmiştir.
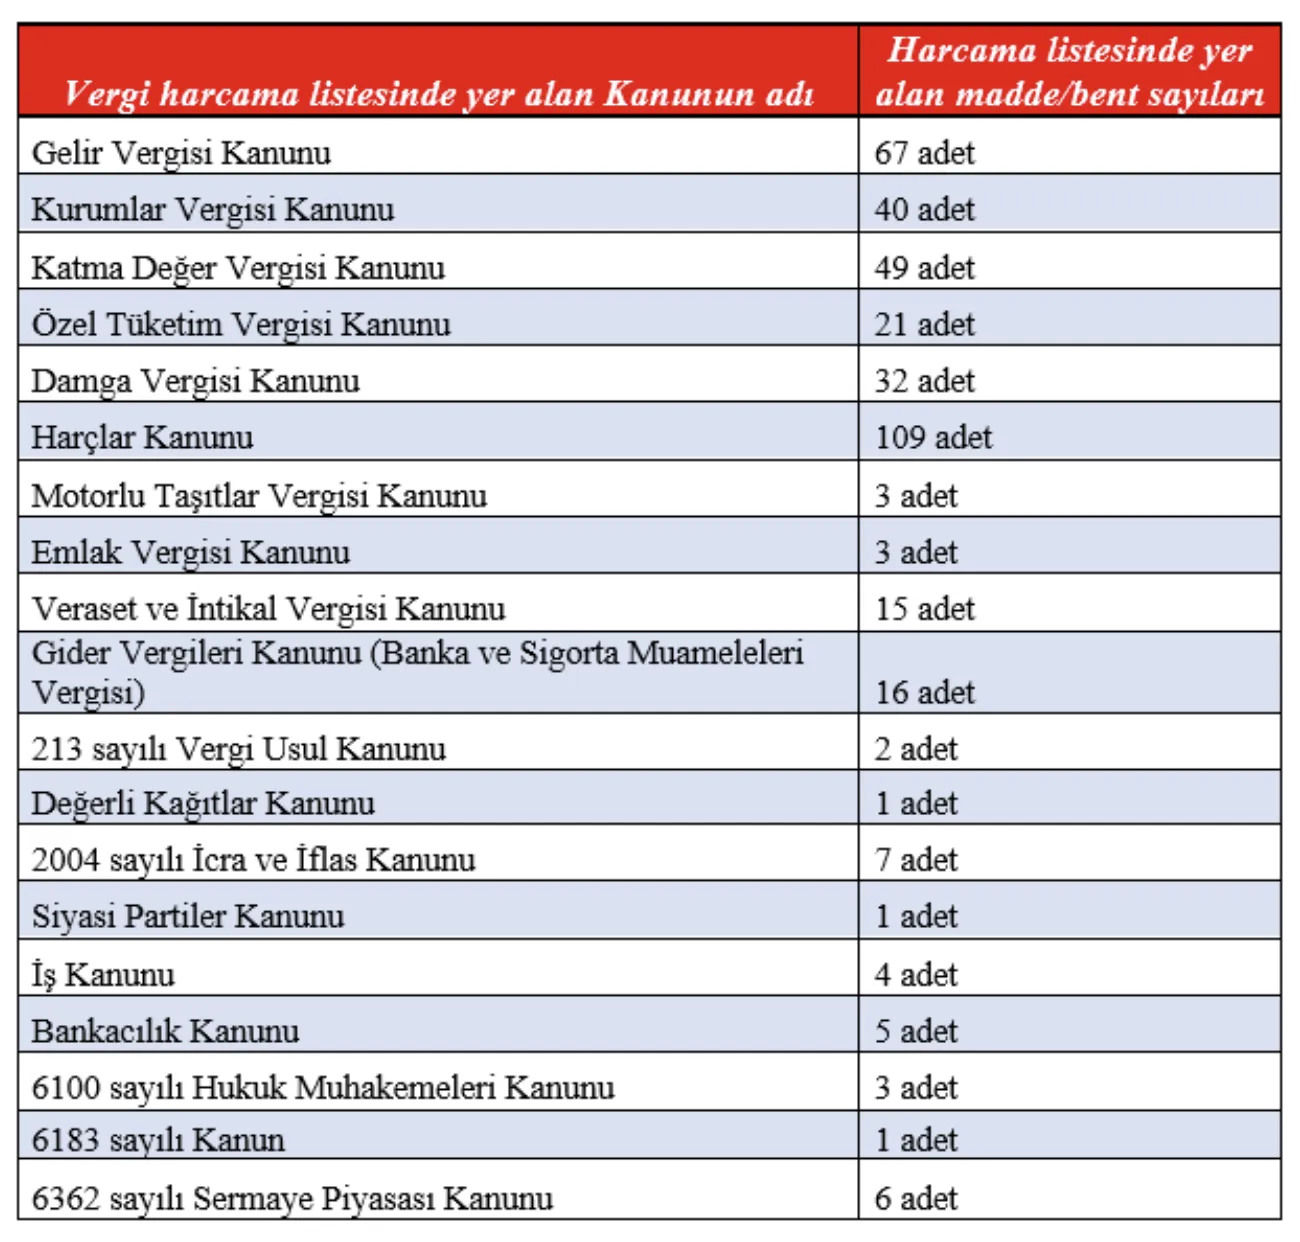
Tabloda yalnızca vergi harcaması listesinde bulunan kanunların bir kısmına yer verilmiştir. Listenin tamamında yaklaşık 210 farklı kanun bulunmaktadır.
Bu kanunların bir kısmı Gelir Vergisi Kanunu, Kurumlar Vergisi Kanunu ve Katma Değer Vergisi Kanunu gibi doğrudan vergilendirmeye ilişkin kanunlardır. Ancak listede yalnızca vergi kanunları bulunmamaktadır. Siyasi Partiler Kanunu, İş Kanunu ve Bankacılık Kanunu gibi doğrudan vergilendirmeyi düzenlemeyen kanunlarda da çeşitli vergi muafiyetleri ve istisnaları yer almaktadır.
Çünkü bu kanunlarda, kendi düzenleme alanlarıyla ilgili bazı gelirlerin, faaliyetlerin veya işlemlerin belirli vergilerden istisna tutulmasına ya da muafiyet tanınmasına yönelik hükümlere yer verilmiştir.
Örneğin, Siyasi Partiler Kanunu'nun 61'inci maddesi uyarınca, siyasi parti mal varlığından elde edilen gelirler hariç olmak üzere, diğer kaynaklardan elde edilen gelirlerden hiçbir surette vergi, resim ve harç alınmamaktadır.
Dolayısıyla vergi harcamaları yalnızca vergi kanunlarında düzenlenen istisna ve muafiyetlerden oluşmamakta, farklı alanları düzenleyen çok sayıda kanuna da yayılmaktadır.
Vergi harcama tutarları
Vergi harcamalarına ilişkin tahminler, her yıl hazırlanan bütçe kanununun ekinde yayımlanmaktadır. Bu kapsamda hem ilgili bütçe yılına hem de izleyen iki yıla ilişkin olmak üzere toplam üç yıllık vergi harcaması tahminlerine yer verilmektedir. Ayrıca hangi kanunların hangi maddeleri kapsamında vergi harcaması öngörüldüğü de belirtilmektedir.
Aşağıdaki tabloda, 2019–2027 yıllarını kapsayan dokuz yıllık döneme ilişkin vergi harcama tutarları ile bu tutarların ilgili yıllardaki toplam vergi gelirlerine oranları gösterilmektedir. 2027 yılına ilişkin rakamlar, 2027 Yılı Merkezi Yönetim Bütçe Kanunu Teklifinde yer alan tahminlere dayanmaktadır.;
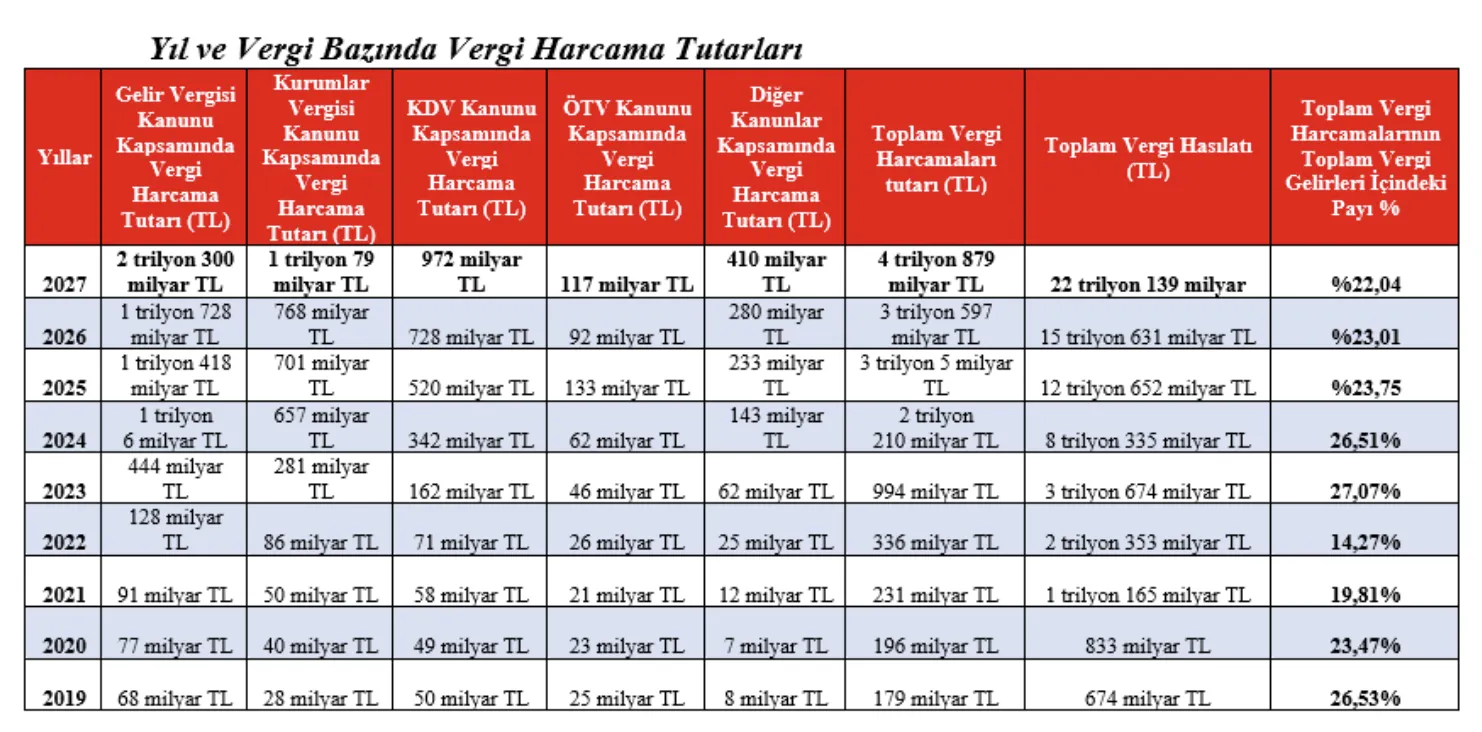
Not: Tutarlar milyar TL cinsindendir. Oranlar, toplam vergi harcamalarının toplam vergi hasılatına bölünmesiyle hesaplanmıştır. Tablodaki rakamlar yuvarlatılmıştır.
Tabloda görüldüğü üzere, 2027 yılında toplam vergi harcamalarının 4 trilyon 879 milyar TL'ye ulaşacağı tahmin edilmektedir. Aynı yıl için öngörülen toplam vergi hasılatı ise 22 trilyon 139 milyar TL'dir. Buna göre vergi harcamalarının toplam vergi hasılatına oranı yüzde 22,04 olacaktır.
Başka bir ifadeyle, devletin 2027 yılında tahsil etmeyi hedeflediği her 100 TL'lik vergi gelirine karşılık, çeşitli istisna, muafiyet ve indirimler nedeniyle yaklaşık 22 TL'lik vergi gelirinden vazgeçmesi öngörülmektedir.
Üstelik bu durum yalnızca 2027 yılına özgü değildir. 2019–2027 yıllarını kapsayan dokuz yıllık dönemde, vergi harcamalarının toplam vergi hasılatına oranının yıllık aritmetik ortalaması yüzde 22,94'tür.
Yani son dokuz yıllık döneme ilişkin gerçekleşme ve tahminler birlikte değerlendirildiğinde, devletin vergi harcamaları yoluyla vazgeçtiği gelirler, toplam vergi gelirlerinin yıllık ortalama yaklaşık yüzde 23'üne karşılık gelmektedir.
Sorun nerede?
Normal koşullarda vergi harcamaları kapsamında yer alan muafiyet, istisna ve indirimlerin sosyal, ekonomik ve mali amaçlarla düzenlenmesi beklenir. Başka bir ifadeyle, bu düzenlemelerin belirli kesimleri desteklemek, ekonomik faaliyetleri teşvik etmek veya toplumsal ihtiyaçları karşılamak gibi gerekçelere dayanması gerekir.
Ancak vergi harcaması listesinde yer alan düzenlemelerin azımsanmayacak bir kısmının bu amaçlardan uzaklaştığı görülmektedir.
Örneğin, 6741 sayılı Türkiye Varlık Fonu Yönetimi Anonim Şirketinin Kurulması ile Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun'un 8'inci maddesiyle Türkiye Varlık Fonu'na ve ilgili şirketlere oldukça geniş kapsamlı vergisel avantajlar tanınmıştır.
Söz konusu düzenleme uyarınca Türkiye Varlık Fonu Yönetimi Anonim Şirketi, Türkiye Varlık Fonu, bunların hâkim hissedar olarak kuracakları şirketler ve alt fonlar;
- Gelir ve kurumlar vergisinden muaf tutulmuştur.
- Kuruluş ve tescil işlemleri ile faaliyetleri kapsamında düzenlenen kâğıtlar damga vergisinden istisna edilmiştir.
- Gerçekleştirdikleri iş ve işlemler her türlü harçtan istisna tutulmuştur.
- Kanunda belirtilen ödemeler ve lehlerine alınan paralar banka ve sigorta muameleleri vergisinden (BSMV) istisna edilmiştir.
- Her türlü kredi kullanım işlemleri kaynak kullanımını destekleme fonundan (KKDF) istisna tutulmuştur.
Görüldüğü üzere, Türkiye Varlık Fonu ve ilgili kuruluşlara oldukça geniş kapsamlı vergi muafiyetleri ve istisnaları tanınmıştır.
Peki, bu kadar geniş kapsamlı vergisel avantajların kamu maliyesine maliyeti nedir? Devlet bu düzenlemeler nedeniyle ne kadar vergi gelirinden vazgeçmektedir? Daha da önemlisi, vazgeçilen bu vergi gelirleri karşılığında nasıl bir ekonomik ve toplumsal fayda elde edilmektedir?
İşte asıl tartışılması gereken konu budur.
Türkiye Varlık Fonu'na tanınan bu avantajların mali etkilerinin, ekonomiye yansımalarının ve sonraki dönemlerde ortaya çıkması beklenen olumlu sonuçlarının somut biçimde ortaya konulması gerekmektedir. Başka bir ifadeyle, bu kadar geniş kapsamlı vergi muafiyeti ve istisnasının haklı nedeni ve meşru amacı açıkça ortaya konulmalıdır.
Bu nedenle vergisel teşviklerin yeniden gözden geçirilmesi, vergi harcamalarının mali etkilerinin rasyonel biçimde değerlendirilmesi ve etkinliği bulunmayan istisna, muafiyet ve indirimlerin kademeli olarak kaldırılması gerekmektedir.
Böylece vergi sistemi daha bütüncül, sade ve etkin bir yapıya kavuşturulabilir. Aynı zamanda vergi tabanının genişletilmesi ve vergide adaletin sağlanması bakımından da önemli bir adım atılmış olur.
Bu durum haksız rekabete de yol açmakta
Vergi harcamalarının temelinde sosyal ve ekonomik amaçlar bulunmaktadır. Genç girişimci istisnası, esnaf muaflığı ve ücret istisnaları gibi düzenlemeler, bu amaçların somut örnekleridir. Bu tür vergisel avantajlar, sosyal devlet anlayışının ve çağdaş vergi sistemlerinin önemli unsurlarıdır.
Nitekim ülkemizde de gelir vergisi, KDV, ÖTV ve emlak vergisi gibi birçok vergi kanununda sosyal ve ekonomik amaçlara hizmet eden istisna ve muafiyetler bulunmaktadır.
Ancak konuya özellikle kurumlar vergisi açısından bakıldığında farklı bir sorun ortaya çıkmaktadır.
Devlet, bazı kurumlara geniş kapsamlı vergi muafiyetleri ve istisnaları tanıyarak aynı piyasada faaliyet gösteren diğer kurumlar karşısında rekabet avantajı yaratabilmektedir. Bu durum ise haksız rekabet tartışmasını beraberinde getirmektedir.
Örneğin, yukarıda değindiğimiz 6741 sayılı Kanun'un 8'inci maddesiyle Türkiye Varlık Fonu ve ilgili kuruluşlara birçok vergi bakımından muafiyet ve istisna tanınmıştır.
Benzer şekilde, 7412 sayılı İstanbul Finans Merkezi Kanunu'nun 6'ncı maddesiyle de kanunda öngörülen şartları taşıyan faaliyet ve işlemler için kurumlar vergisi, gelir vergisi, banka ve sigorta muameleleri vergisi ile damga vergisi bakımından çeşitli avantajlar sağlanmıştır.
Peki, bu durum neden rekabet açısından sorun yaratmaktadır?
Çünkü bir işletmenin sunduğu mal veya hizmet dolayısıyla ödemek zorunda olduğu vergiler, aynı zamanda o işletmenin maliyetlerini de etkilemektedir.
Aynı piyasada faaliyet gösteren iki işletmeden biri çeşitli vergi muafiyetleri ve istisnalarından yararlanırken diğeri yararlanamıyorsa, vergisel avantaj elde eden işletmenin maliyetleri daha düşük olabilmektedir. Bu da söz konusu işletmeye fiyat belirleme konusunda üstünlük sağlayabilmektedir.
Dolayısıyla aynı veya benzer faaliyetleri yürüten işletmelerden birine geniş kapsamlı vergi avantajları tanınması, diğer işletmeler aleyhine rekabet eşitsizliği yaratabilmektedir.
Türkiye Varlık Fonu ve İstanbul Finans Merkezi kapsamında sağlanan vergisel avantajların da bu yönüyle değerlendirilmesi gerekmektedir. Bu avantajların hangi amaçla tanındığı, kamuya maliyetinin ne olduğu ve sağlanan ekonomik faydanın bu maliyeti karşılayıp karşılamadığı sorgulanmalıdır.
Ezcümle, vergi harcaması listesinin baştan sona gözden geçirilmesi; ekonomik ve sosyal faydası ortaya konulamayan, vergide adaleti zedeleyen ve rekabet eşitsizliği yaratan düzenlemelerin ülke menfaatleri doğrultusunda yeniden ele alınması gerekmektedir.
Sonuç ve genel değerlendirme
Vergi harcamaları, sosyal ve ekonomik amaçlarla başvurulması gereken önemli bir maliye politikası aracıdır. Ancak bu düzenlemelerin amacına uygun kullanılıp kullanılmadığı, kimlere ne ölçüde avantaj sağladığı ve kamuya maliyetinin ne olduğu da sorgulanmalıdır.
2027 Yılı Merkezi Yönetim Bütçe Kanunu Teklifine göre, devletin 2027 yılında çeşitli istisna, muafiyet ve indirimler nedeniyle tahsil etmekten vazgeçmeyi öngördüğü vergi tutarı yaklaşık 4 trilyon 879 milyar TL'dir. Bu tutar, aynı yıl için öngörülen toplam vergi gelirlerinin yüzde 22,04'üne karşılık gelmektedir. Üstelik 2019–2027 dönemindeki dokuz yıllık oranların aritmetik ortalaması da yüzde 22,94'tür.
Başka bir ifadeyle, devletin vergi harcamaları yoluyla vazgeçtiği gelirler, yıllık vergi gelirlerinin ortalama yaklaşık dörtte birine yaklaşmaktadır.
Üstelik mesele yalnızca bu tutarların büyüklüğü de değildir.
2027 yılı bütçe kanunu teklifinin ekinde yer alan vergi harcamalarının kanuni dayanaklarına ilişkin listede, yaklaşık 210 farklı kanuna yayılan 660'ı aşkın vergi harcaması düzenlemesi bulunmaktadır. Bu kadar çok sayıda istisna, muafiyet ve indirimin varlığı, vergi sistemimizin ne kadar karmaşık bir yapıya dönüştüğünü de göstermektedir.
Elbette bu düzenlemelerin tamamının gereksiz olduğunu söylemek mümkün değildir. Dar gelirli kesimlerin korunması, istihdamın desteklenmesi, yatırımların teşvik edilmesi ve sosyal devlet ilkesinin hayata geçirilmesi bakımından bazı vergisel avantajların bulunması gereklidir.
Ancak burada sorulması gereken temel soru şudur: Devletin tahsil etmekten vazgeçtiği bu kadar yüksek tutardaki vergi gelirleri, gerçekten amaçlanan sosyal ve ekonomik faydayı sağlamakta mıdır?
Daha açık ifadeyle, bu istisna ve muafiyetlerden kimler, ne ölçüde yararlanmaktadır? Vergi harcamalarının ne kadarı dar gelirli kesimlere ne kadarı yatırımlara ne kadarı ise belirli kurum ve kuruluşlara yönelmektedir? Bunların kamuya maliyeti ile sağladıkları fayda arasında makul bir denge bulunmakta mıdır?
Bu soruların yanıtlarının somut verilerle ortaya konulması gerekmektedir.
Özellikle bazı kurum ve kuruluşlara tanınan geniş kapsamlı vergisel avantajların, aynı veya benzer faaliyetleri yürüten diğer işletmeler karşısında rekabet eşitsizliği yaratabilmesi de ayrıca değerlendirilmelidir. Çünkü vergisel avantajlar bir kesim için teşvik niteliği taşırken, aynı piyasada faaliyet gösteren başka bir kesim için dezavantaja dönüşebilmektedir.
Dahası, bir taraftan bütçe gelirlerini artırmak amacıyla yeni vergiler ihdas edilirken veya mevcut vergilerin oranları yükseltilirken, diğer taraftan bazı kişi ve kurumlara tanınan geniş kapsamlı istisna ve muafiyetlerin yeterince sorgulanmaması ciddi bir çelişkidir.
Bu nedenle vergi harcamalarının yalnızca bütçe belgelerinde tutar olarak gösterilmesi yeterli değildir. Her bir düzenlemenin amacı, yararlanıcıları, kamuya maliyeti ve sağladığı ekonomik ve sosyal fayda belirli aralıklarla değerlendirilmelidir. Amacına hizmet etmeyen, etkinliği bulunmayan ve vergide adaleti zedeleyen düzenlemeler kademeli olarak kaldırılmalıdır.
Böylece hem vergi tabanı genişletilebilir hem de vergi sistemi daha sade, anlaşılır ve adil bir yapıya kavuşturulabilir.
1- Hazine ve Maliye Bakanlığı verilerinden tarafımızca oluşturulmuştur.