Ancak bu sorunun yanıtını yalnızca bağlanacak emekli aylığına bakarak vermek doğru değil. Kıdem tazminatı tavanındaki artış, asgari ücrette beklenen yükseliş, çalışmaya devam edilmesi halinde elde edilecek ücret ve emeklilik sonrası gelir düzeyi birlikte değerlendirilmeli. Özellikle uzun yıllardır aynı işyerinde çalışan ve brüt ücreti kıdem tazminatı tavanının üzerinde bulunan kişiler açısından birkaç haftalık bekleme, önemli bir kıdem tazminatı farkı yaratabilir.
Kıdem tazminatı tavanında yüzde 7 artış beklentisi
2026 yılının ikinci yarısında, 1 Temmuz–31 Aralık döneminde geçerli olan kıdem tazminatı tavanını 73.729,87 TL olarak esas aldığımızda, 2027 yılının ilk yarısı için yaklaşık yüzde 7 oranında artış olacağını öngörüyoruz.
Bilindiği üzere kıdem tazminatı tavanı, devlet memurlarının maaş katsayılarındaki değişime bağlı olarak yılda iki kez, ocak ve temmuz aylarında yeniden belirleniyor. Ocak 2027 döneminde memur maaş katsayılarındaki artışa bağlı olarak kıdem tazminatı tavanının yaklaşık yüzde 7 yükseleceğini öngörüyoruz. Bu varsayım gerçekleşirse mevcut 73.729,87 TL olan tavan, yaklaşık 79.000 TL’ye çıkacak. Böylece her bir tam çalışma yılı için ödenebilecek azami brüt kıdem tazminatı yaklaşık 5.270 TL artmış olacak.
Elbette bu rakam henüz kesinleşmiş bir tutar değil. 2027 yılının ilk altı ayında uygulanacak kıdem tazminatı tavanı, memur maaş katsayılarına ilişkin resmî düzenlemeler sonrasında netleşecek.
10, 15 ve 20 yıl çalışanlar ne kadar fark alacak?
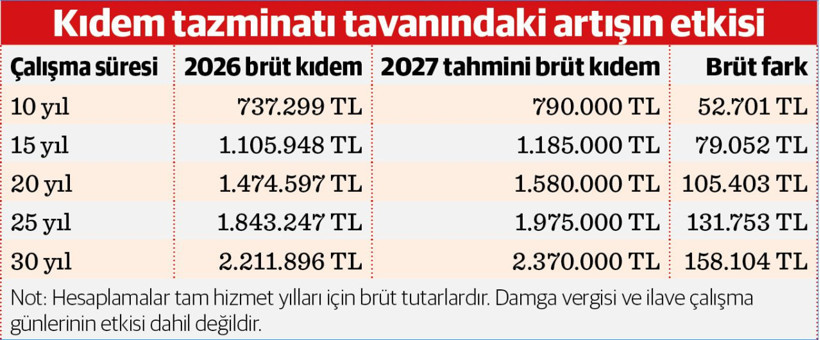
Kıdem tazminatı tavanındaki artışın etkisi, özellikle uzun hizmet süresi bulunan çalışanlarda daha belirgin hale geliyor. Brüt ücreti kıdem tazminatı tavanının üzerinde olan çalışanların, emeklilik nedeniyle işten ayrıldıklarında alabilecekleri kıdem tazminatını mevcut tavan ve yüzde 7 artış varsayımı üzerinden karşılaştırdığımızda yandaki tablo ortaya çıkıyor. Tablodan da görüleceği üzere, 20 yıllık kıdemi bulunan bir çalışan açısından yalnızca kıdem tazminatı tavanındaki yüzde 7’lik artış, yaklaşık 105 bin TL’lik bir fark oluşturuyor. Otuz yıllık kıdemi bulunan bir çalışan için ise bu fark 158 bin TL’ye yaklaşıyor.
Kıdem tazminatı, iş sözleşmesinin sona erdiği tarihteki son giydirilmiş brüt ücret üzerinden ve yürürlükteki kıdem tazminatı tavanı dikkate alınarak hesaplanıyor. Bu nedenle yalnızca emeklilik dilekçesinin verildiği tarih değil, iş sözleşmesinin fiilen hangi tarihte sona erdiği de önem taşıyor.
Asgari ücrette yüzde 25 artış olursa kıdem tazminatı nasıl etkilenir?
2027 yılına ilişkin bir diğer beklentimiz de asgari ücret artışı. Yeni yılda asgari ücretin yaklaşık yüzde 25 oranında artırılacağını öngörüyoruz. Bu artış, ücretleri asgari ücret artışına paralel olarak güncellenen çalışanları da ilgilendiriyor.
Kıdem tazminatına esas giydirilmiş brüt ücreti 40 bin TL olan bir çalışanın ücretinin yüzde 25 artırılarak 50 bin TL’ye yükseldiğini varsayalım. Bu çalışanın 20 yıllık kıdemi bulunuyorsa, 2026 yılında 800 bin TL olan brüt kıdem tazminatı, 2027 yılında aynı hizmet süresi üzerinden 1 milyon TL’ye ulaşabilecek. Böylece 200 bin TL’lik bir fark oluşacak.
Ancak ücret artışı kıdem tazminatı tavanını aştığında yasal tavan uygulanır. Örneğin brüt ücreti 90 bin TL olan bir çalışanın ücretinin 112.500 TL’ye yükselmesi, kıdem tazminatının da yüzde 25 artacağı anlamına gelmez. Bu çalışan için 2027 yılının ilk yarısında geçerli olacak yeni tavan esas alınır.
Aralık ayında mı, ocak ayında mı emekli olmak avantajlı?
Emeklilik tarihiyle ilgili tartışmalarda genellikle emekli aylığının hangi yılda daha yüksek bağlanacağı üzerinde duruluyor. Önceki yıllarda başvuru yılına göre aylık hesaplamalarında ortaya çıkan farklılıklar çalışanların kararlarını etkiledi.
2026 yılından 2027 yılına geçişte geçmiş yıllarda yaşanan düzeyde bir emekli aylığı kaybı ortaya çıkacağını öngörmüyoruz. Bununla birlikte kesin değerlendirme için 2026 yılı enflasyon verilerinin, güncelleme katsayısının ve aylık hesaplama parametrelerinin netleşmesi gerekiyor.
20 yıllık kıdemi bulunan ve kıdem tazminatı tavanının üzerinde brüt ücret alan bir çalışanın Ocak 2027’de işten ayrılması halinde, yüzde 7’lik tavan artışı varsayımıyla yaklaşık 105 bin TL daha fazla brüt kıdem tazminatı alması mümkün olabilecek. Ancak bu avantaj emekli aylığındaki farklılıklar ve diğer mali sonuçlarla birlikte değerlendirilmeli.
Emekli olduktan sonra çalışmaya devam edilecek mi?
Emekli olduktan sonra çalışmaya devam edecek kişilerle tamamen çalışma hayatından ayrılacak kişilerin mali koşulları aynı değil. Hâlihazırda kıdem tazminatı tavanının üzerinde ücretle çalışan bir kişinin emekli olduğunda alacağı aylık, mevcut ücretinin oldukça altında kalabilir.
Çalışan; mevcut ücretini bıraktığında emekli aylığıyla geçinip geçinemeyeceğini, yeniden çalışıp çalışamayacağını, ne kadar ücret elde edeceğini ve emekli aylığıyla çalışma gelirini birlikte alıp alamayacağını değerlendirmeli. Sigortalılık statüsü ve ilk sigortalılık tarihi bu noktada önem taşır.
Emeklilik nedeniyle işten ayrılıp aynı işyerinde yeniden çalışmaya başlayacak kişilerin kıdem tazminatı ve sonraki çalışma dönemine ilişkin hakları ayrıca değerlendirilmelidir.
Uzun süre çalışanlarda kıdem tazminatı farkı
Beş yıllık kıdemi bulunan bir çalışan için tavan artışından kaynaklanan fark yaklaşık 26 bin TL düzeyindeyken, 30 yıllık kıdemi bulunan bir çalışan için yaklaşık 158 bin TL’ye ulaşıyor.
Brüt ücreti tavanın altında kalan çalışanlar açısından belirleyici olan ücret artışı; tavanın üzerinde olanlar açısından ise yeni kıdem tazminatı tavanıdır. Ücret artışının hesaba yansıması için iş sözleşmesinin sona erdiği tarihte geçerli olması gerekir.
Emeklilik kararı verilmeden önce finansal analiz yapılmalı
Her iki dönemde bağlanabilecek emekli aylıkları, işten ayrılma tarihine göre alınabilecek kıdem tazminatı, çalışmaya devam edilmesi halinde elde edilecek ücret, olası ücret artışları ve emeklilik sonrasındaki çalışma planı birlikte değerlendirilmelidir.
Kıdem tazminatında elde edilecek 105 bin TL’lik ilave avantaj, her çalışan için tek başına Ocak ayında emekli olmayı daha doğru hale getirmeyebilir. Benzer şekilde emekli aylığındaki sınırlı bir farklılık da kıdem tazminatı farkının göz ardı edilmesini gerektirmez.
Sonuç: Emeklilikte yalnızca aylığa değil, toplam kazanca bakılmalı
2027 yılının ilk yarısında kıdem tazminatı tavanının yaklaşık yüzde 7 artması halinde, özellikle uzun yıllardır çalışan ve brüt ücreti tavanın üzerinde bulunan kişiler açısından hesaplanan farklar ortaya çıkabilecek. Asgari ücrette beklenen yüzde 25’lik artış ise ücretleri buna paralel artırılan ve kıdem tazminatı tavanının altında kalan çalışanları ilgilendiriyor. Herkes için geçerli tek bir doğru emeklilik tarihi bulunmuyor. Emeklilikte doğru karar, yalnızca bağlanacak aylığın değil, alınacak toplu paranın ve emeklilik sonrasında sürdürülebilecek yaşam standardının birlikte değerlendirilmesiyle verilebilir.
Editoryal not: 2027 yılına ilişkin yüzde 7 kıdem tazminatı tavanı ve yüzde 25 asgari ücret artışı tahmin niteliğindedir. 2026 yılı tavanı ve ilgili mevzuat yayımlama öncesinde resmî kaynaklardan doğrulanmalıdır.