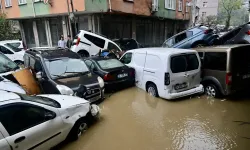

Yağış şiddetliydi; ancak dünyanın daha önce görmediği bir doğa olayı değildi. Avrupa’da da son yıllarda yağış rekorları kırıldı, ağır seller yaşandı. İstanbul bakımından sorgulanması gereken kentin suyla ilişkisini nasıl kurduğumuzdur.
Bir zamanlar dere yataklarındaki gecekonduları konuşuyorduk. Bugün aynı tartışmanın merkezinde ağırlıklı olarak milyon dolarlık rezidanslar, lüks siteler ve alışveriş merkezleri var. Yapıların fiyatı yükselince taşkın riski ortadan kalkmıyor. Üzerini betonla örtmek, bir derenin yatağını değiştirmiyor. Su, önüne çıkan yapının tapusuna ve imar iznine bakmadan, “Tarihsel yolumuz bizimdir” dercesine yatağını geri istiyor.
AFETİN ARDINDA VERGİ İDARESİ DEFTER VE BELGELERİ İSTEYEBİLİR
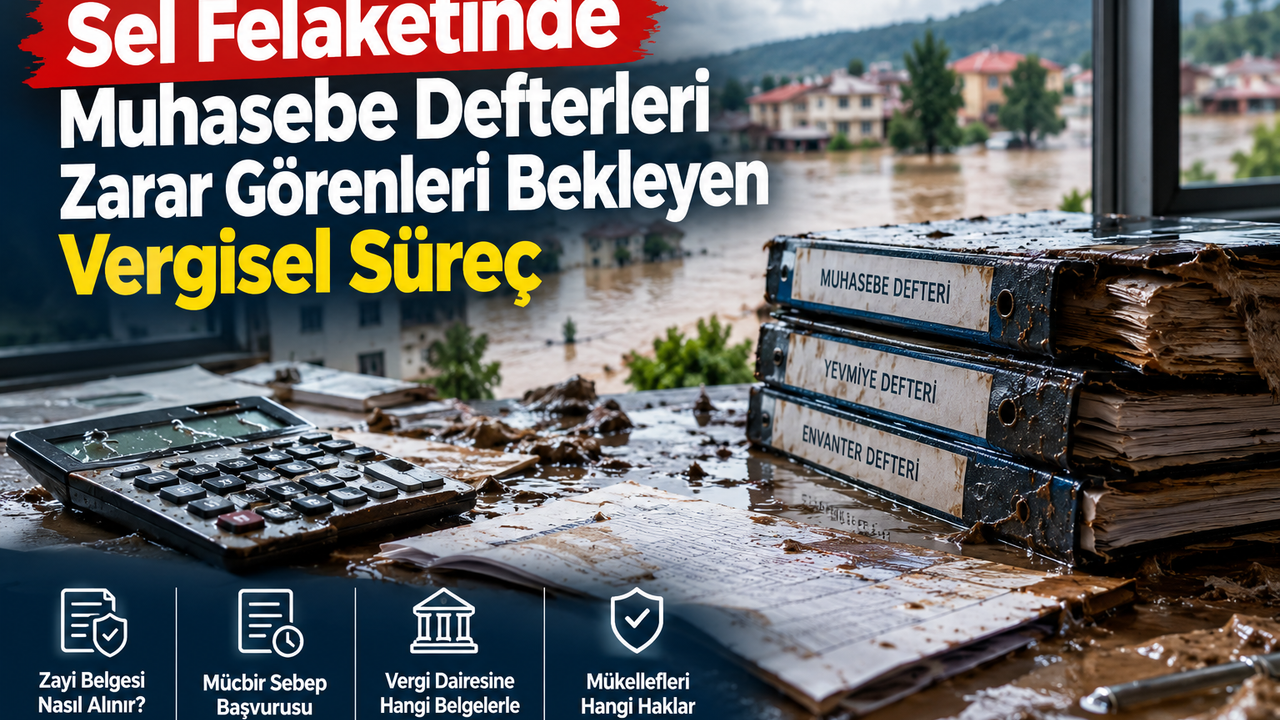
Sular çekildiğinde işletmeler için başka bir hesaplaşma başlıyor. Kullanılamaz hâle gelen malların ve makinelerin yanında, çamura gömülen faturalar, defterler ve kayıtların tutulduğu bilgisayarlar var. Üstelik “Kayıtlar zaten GİB’de” düşüncesi her durumda güvence sağlamıyor. Afetin ardından, ileride vergi idaresi tarafından defter ve belgeler istendiğinde yeni mağduriyetler yaşamamak için hangi kayıtların kurtarılabildiğinin, hangilerinin zayi olduğunun ve hangi hukuki işlemlerin süresinde yapılması gerektiğinin açıklığa kavuşturulması gerekiyor.
DEFTERLER ELEKTRONİK ORTAMDA TUTULUNCA GÜVENDE Mİ?
Bu sorunun cevabı, kullanılan sisteme göre değişiyor. Serbest meslek erbabı, işletme hesabı esasına göre defter tutan mükellefler ile basit usule tabi olan mükelleflerin kullandıkları Defter-Beyan Sistemi’nde tutulan kayıt ve defterler GİB tarafından elektronik ortamda saklanıyor. Dolayısıyla işyerindeki bilgisayarın selde zarar görmesi, bu defterlerin de zayi olduğu anlamına gelmiyor. Ancak kayıtların dayanağı olan faturalar ve diğer belgeler için muhafaza ve ibraz yükümlülüğü devam ediyor.
Yevmiye defteri, Defteri Kebir ve Envanter defteri (ihtiyari) kayıtlarının tutulduğu e-Defter uygulamasında ise yasal defterler elektronik dosyalar hâlinde oluşturuluyor; bunların iletimi ve saklanması belirli kurallara tabi. Burada kritik ayrım şu: GİB onaylı berat, defterin kendisi değil. Bu nedenle “Beratlar sistemde var” demek yeterli değil; defter dosyalarının da eksiksiz ve ibraz edilebilir durumda bulunması gerekiyor.
ZAYİ BELGESİ GEREKİR Mİ?
1 Sıra No.lu Elektronik Defter Genel Tebliği’nin (4 Sıra No.lu Elektronik Defter Tebliği ile değişen) 7.1 bölümüne göre “Defter tutanlar, Vergi Usul Kanununda belirtilen ‘Mücbir Sebep” halleri nedeniyle e- Defter veya beratlarına ait kayıtlarının bozulması, silinmesi, zarar görmesi veya işlem görememesi ve e-Defter ve berat dosyalarının, muhafaza edildiği e-Defter saklama hizmeti veren özel entegratör kuruluşlardan veya Başkanlıktan temin edilemediği hallerde, söz konusu durumların öğrenilmesinden itibaren tevsik edici bilgi ve belgeleri ile birlikte 30 gün içinde ticari işletmesinin bulunduğu yetkili mahkemesine başvurarak kendisine bir zayi belgesi verilmesini istemelidir.
Mahkemeden zayi belgesinin temin edilmesini müteakip, zayi belgesi ile birlikte durumun Başkanlığa yazılı olarak bildirilmesi ve Başkanlık tarafından istenilen bilgi ve belgelerin (talep edilecek bilgi ve belgeler e-Defter Uygulama Kılavuzunda açıklanır) ibraz edilmesi halinde, mükelleflerin zayi olan e-Defter kayıtlarının yeniden oluşturulması ve bunlara ait yeni oluşturulan e-Defter ve berat dosyalarının e-Defter uygulaması aracılığı ile Başkanlık sistemine yeniden yüklenmesi için Başkanlık tarafından yazılı izin verilir.”
FATURALAR VE DİĞER BELGELER DE SELDE ZARAR GÖRMÜŞSE?
Defterin elektronik ortamda mevcut olması, dayanak faturanın kaybını ortadan kaldırmaz. Tacirin saklamakla yükümlü olduğu kâğıt faturalar ve diğer belgeler okunamaz veya ibraz edilemez hâle gelmişse, bunlar bakımından TTK m.82/7 kapsamında ayrıca zayi belgesi başvurusu yapılmalıdır. GİB tarafından verilen özelgelerdeki yaklaşım da bu yöndedir.
Antalya Vergi Dairesi Başkanlığının 19.07.2022 tarihli, 49327596-125[KVK.ÖZ.2020.14]-173478 sayılı özelgesi: Yangında ticari defterleri, faturaları ve diğer belgeleri zarar gören işletme hakkında, TTK m.82 uyarınca süresinde mahkemeye başvurularak zayi belgesi alınması; bu belgenin muhafaza edilip istendiğinde ibraz edilmesi gerektiği belirtilmiştir. Olay yangın olmakla birlikte, TTK m.82/7 su baskınını da kapsar.
Elektronik faturada ise e-Faturanın elektronik aslının korunması önemlidir. Eğer yalnızca kâğıt çıktısı zarar görmüş ise bunun hukuki bir önemi olmadığından zayi belgesi alınmasına gerek yoktur.
SÜRE
TTK m.82/7’deki 15 günlük süre, 7417 sayılı Kanun’un 55. maddesiyle 30 güne çıkarılmıştır. Güncel e-Defter Tebliği’nde de 30 gün yer almaktadır.
DANIŞTAY’IN YAKLAŞIMI
Danıştay İçtihatları Birleştirme Kurulunun 08.02.2019 tarih ve E:2013/3; K:2019/1 sayılı kararı ile “Mücbir sebep hallerinden herhangi birinin bulunması, vergi ödevinin yerine getirilmesini engelleyecek sebep olarak kabul edilmiştir.” Bu kabulle, “mücbir sebebin varlığı halinde mükelleflerin ibraz ödevinin yerine getirmelerinin beklenemeyeceği ve indirim konusu yapılan vergilerin, alış belgelerinde ayrıca gösterilmiş olmasını ispatlama yükümlülüğünün de bulunmadığı” yönünde karar vermiştir.
HASARI BELGELEYİP SÜRESİNDE BAŞVURMAK GEREKİYOR
Bu bakımdan sel tutanağı, fotoğraflar ve teknik hasar raporu toplanmalı; GİB/entegratör nezdinde hangi dönemlerin kurtarılabildiği yazılı olarak belirlenmelidir. Zayi olan fatura, ibrazı zorunlu defter ve diğer belgeler ayrıca listelenmeli; 30 günlük başvuru süresi, veri kurtarma çalışmalarının sonucunu beklerken geçirilmemelidir.