Son krizde öğrendik ki bir varlığın portföyde görünmesi, onun aynı gün ve istediğiniz fiyattan nakde çevrilebileceği anlamına gelmiyor. Özellikle işlem hacmi düşük hisseler söz konusuysa, büyük miktarda satış yapmak fiyatı da aşağı çekebilir. Getiri kadar likiditeye de bakmak gerektiğini hatırladık.
Yatırım fonları kötü bir yatırım aracı değil. Bireysel yatırımcının profesyonel yönetim ve çeşitlendirme imkânından yararlanmasını sağlayan önemli bir sermaye piyasası aracıdır. İçinde ne olduğunu bilmeden alınan fon, tıpkı içeriğini bilmeden alınan herhangi bir finansal ürün gibi sürpriz yapabilir.
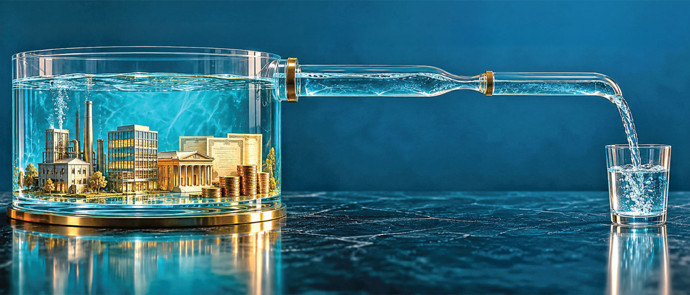
Başlıktaki söz bir Çin atasözüdür. Çinliler “Suyu içerken kaynağını düşün” derken, insanın hayatta sahip olduğu güzelliklerin, başarıların ve iyiliklerin kaynağını unutmaması gerektiğini kastetmişlerdir. Ama bu veciz söz bizim son fon krizimize de pekâlâ uyuyor. Getiriye değil, kaynağına bakın.
Son günlerde yatırım fonlarıyla ilgili yaşananlar, yalnızca belirli fonlara para yatırmış yatırımcıların değil, Türkiye’de sermaye piyasalarına güvenen herkesin dikkatle izlemesi gereken bir gelişme. Çünkü burada birbirine karıştırılmaması gereken birkaç farklı kavram var: Spekülasyon, manipülasyon, fon riski, likidite riski ve dolandırıcılık.
Bunların hepsini aynı torbaya koyarsak hem yaşananları yanlış anlarız hem de yatırımcı açısından yanlış dersler çıkarırız.
Spekülasyon başka, manipülasyon başka
Spekülasyon, yatırımcının gelecekteki fiyat hareketini tahmin ederek risk almasıdır. “Bu şirketin değeri artacak” diye hisse almak, beklenti gerçekleşirse para kazanmak, gerçekleşmezse kaybetmek spekülasyondur. Bunun kendisi suç değildir. Hatta fiyatların oluşmasında spekülatörlerin de rolü vardır.
Manipülasyonda ise amaç fiyat hareketini tahmin etmek değildir. Fiyatı veya yatırımcı davranışını yapay ve yanıltıcı yöntemlerle etkilemeye çalışmak söz konusudur. Gerçekte olmayan bir talep yaratmak, yanıltıcı bilgi yaymak ya da piyasayı yapay biçimde yönlendirmek buna örnek olabilir. Türkiye’de bu tür eylemler Sermaye Piyasası Kanunu’nun 107. maddesinde piyasa dolandırıcılığı kapsamında düzenleniyor.
Dolayısıyla her hızlı yükseliş manipülasyon değildir. Her spekülatif işlem de manipülasyon değildir. Ancak son dönemde yaşananlar, piyasada bu ayrımı bilmenin ne kadar önemli olduğunu bir kez daha gösteriyor.
Fon güvenli bir kasa değildir
Yatırım fonlarının yıllardır bireysel yatırımcıya anlatılan önemli bir avantajı vardı. Denildi ki: “Paranız profesyoneller tarafından yönetiliyor ve portföy çeşitlendiriliyor.” Bu doğru. Ama buradan “Fon aldıysam risk yok” sonucu çıkmayacağını son krizde öğrendik.
Bir fonun değer kaybetmesi, kötü performans göstermesi veya tasfiye edilmesi tek başına dolandırıcılık anlamına gelmez. Fonun içinde hangi varlıkların bulunduğu, bu varlıkların ne kadar likit olduğu ve piyasa koşullarında ne kadar kolay satılabildiği önemlidir.
Son dönemde SPK’nın bazı fonlarla ilgili aldığı tasfiye kararları da bu nedenle yatırımcıların dikkatini çekti. Yedi portföy yönetim şirketinin TEFAS’ta işlem gören fonlarını işleme kapatmasının ardından tasfiye kapsamındaki fon sayısı 131’e çıktı.
Burada önemli olan, “fon tasfiye ediliyor” cümlesini otomatik olarak “yatırımcı dolandırıldı” şeklinde okumamak. Tasfiye, bir fonun faaliyetinin sona erdirilmesi ve portföyündeki varlıkların paraya çevrilerek yatırımcılara dağıtılması sürecidir. Yatırımcının eline geçecek tutar ise fonun elindeki varlıkların değerine ve tasfiye sürecindeki gerçekleşmelere bağlıdır.
Asıl mesele: Likidite
Buradaki kritik kelime likidite. Yine son krizde öğrendik ki bir varlığın portföyde görünmesi, onun aynı gün ve istediğiniz fiyattan nakde çevrilebileceği anlamına gelmiyor. Özellikle işlem hacmi düşük hisseler söz konusuysa, büyük miktarda satış yapmak fiyatı da aşağı çekebilir.
İşte bu nedenle yatırımcı bir fondan parasını istediğinde fon yöneticisinin karşısında sadece “Ne kadar kazandık?” sorusu yoktur. “Bu varlıkları gerektiğinde ne kadar hızlı ve hangi fiyattan nakde çevirebiliriz?” sorusu da vardır.
Son olayın yatırımcı açısından en önemli derslerinden biri bence buydu. Getiri kadar likiditeye de bakmak gerektiğini hatırladık.
Madoff neden akla geliyor?
Burada bir başka ayrımı daha yapmak gerekiyor. Yaşanan fon tasfiyelerini Bernard Madoff vakasıyla birebir aynı şeymiş gibi görmek doğru olmaz.
Madoff’un sistemi, gerçek bir yatırım faaliyeti yürütülüyormuş görüntüsü altında yeni yatırımcılardan gelen parayla eski yatırımcılara ödeme yapılan bir Ponzi düzeniydi. Sistem, yeni para girişi kesildiğinde çöktü. Madoff 2009’da suçunu kabul etti ve 150 yıl hapis cezasına çarptırıldı.
Madoff hikâyesinin bugünkü yatırımcı açısından değeri, olayların aynı olmasında değil, sorulması gereken soruların aynı olmasında. “Ne kadar kazanacağım?” sorusundan önce “Bu getiri nereden geliyor?” demek gerekiyor. Yani Çinlilerin dediği gibi, “Suyu içerken kaynağını düşün.” Paranız hangi varlıklarda? Bu varlıklar nerede saklanıyor? Nasıl değerleniyor? Ne kadar likit? Risk nedir? Paranızı çekmek istediğinizde hangi mekanizma devreye giriyor? Bunlar yatırımcının sorması gereken temel sorular.
SPK lisansı garanti anlamına gelmez
Türkiye’de yatırım fonlarının varlıklarının portföy saklayıcıları nezdinde tutulması ve varlıkların fon adına ayrı şekilde izlenmesi, yatırımcı açısından önemli güvenlik katmanları oluşturuyor. Ama “SPK lisanslı” ifadesini “zarar etmem” garantisi olarak okumamak gerekiyor.
Düzenleme, denetim, bağımsız denetim ve saklama mekanizmaları yatırımcının her durumda para kazanacağı anlamına gelmez. Bunların amacı piyasanın belirli kurallar içinde işlemesini, varlıkların nerede olduğunu ve kimin tarafından yönetildiğini görünür kılmaktır.
Başka bir deyişle SPK denetimi riski ortadan kaldırmaz; yatırımcının karşı karşıya olduğu risklerin kurallar ve denetim çerçevesinde yönetilmesini sağlar.
Yatırımcı ne yapmalı?
Bence ilk yapılması gereken, fonları “güvenli-güvensiz” diye ikiye ayırmak yerine riskini anlamaya çalışmak. Bu yazıyı yazmadan önce işin uzmanlarına danıştım. Dediler ki: Bir fonu almadan önce en azından şu beş soruyu sorun:
- Fon tam olarak neye yatırım yapıyor? Hisse senedi mi, tahvil mi, para piyasası araçları mı, girişim sermayesi mi?
- Portföy ne kadar likit? İçindeki varlıkları gerektiğinde satmak kolay mı?
- Geçmiş getirinin kaynağı ne? Olağanüstü getiri varsa bunun karşılığında hangi risk alınmış?
- Fonun portföyü ne kadar yoğunlaşmış? Belirli birkaç varlığa yüksek oranda yatırım yapılmış mı?
- Ben bu riski gerçekten anlıyor muyum? Anlamıyorsanız sadece son dönemde çok kazandırdığı için yatırım yapmayın.
Bir de sosyal medyanın altın kuralı var. “Kesin yükselecek”, “kaçırmayın”, “garanti getiri” gibi cümlelerden uzak durun. Kaynağı belli olmayan tüyo, söylenti ve yatırımcıyı acele ettiren yönlendirmeler kararın temeli olmamalı.
Fonlardan soğumayalım
Fon kötü değildir, ama sihirli kutu da değildir. Yatırım fonları kötü bir yatırım aracı değil. Tam tersine, bireysel yatırımcının profesyonel yönetim ve çeşitlendirme imkânından yararlanmasını sağlayan önemli bir sermaye piyasası aracıdır. Ama fon da sihirli bir kutu değil. İçinde ne olduğunu bilmeden alınan fon, tıpkı içeriğini bilmeden alınan herhangi bir finansal ürün gibi sürpriz yapabilir.
Son olaydan dersler çıkardık; daha önce bilip de sonradan unuttuğumuz bazı kuralları hatırladık.
Yatırım yaparken yalnızca getiriyi değil, getirinin kaynağını; yalnızca kazancı değil, riski; yalnızca portföyü değil, likiditeyi de sormak gerektiğini hatırladık. Çünkü finans piyasalarında gerçekten değerli olan şey, yüksek getiriyi bulmak kadar, o getirinin hangi bedelle geldiğini anlayabilmektir. Ne demişti Çinlilerin ataları? “Suyu içerken kaynağını düşünün.”