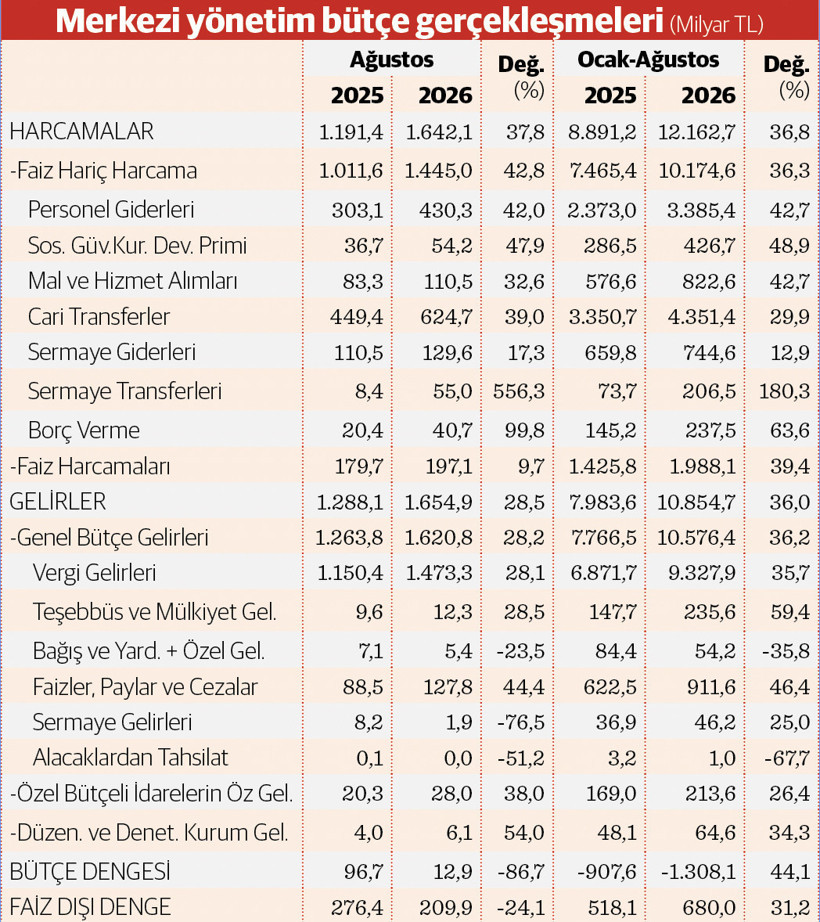
Kurumların ikinci çeyrek peşin vergilerini ödediği ağustosta bütçe bu tahsilat artışının etkisiyle 12,9 milyar TL fazla verdi. Ancak harcamaların gelir artış hızını geride bırakması nedeniyle, bütçe fazlası geçen yıla göre yüzde 86,7 düşük kaldı.
Ağustos verileri, bütçede verilen aylık fazlada, kalıcı bir mali disiplin ya da yapısal iyileşmeden çok her yıl aynı ayda tekrarlanan teknik ve takvime bağlı vergi tahsilat yoğunluğunun etkili olduğunu gösteriyor. Eylül ayından itibaren bu geçici rüzgârın dinmesiyle birlikte, bütçenin yeniden yüksek montanlı aylık açık trendine geri dönmesi ve yıl sonu bütçe açığı hedeflerini zorlaması büyük olasılık.
Hazine ve Maliye Bakanlığı’nın açıkladığı verilere göre, şirketlerin nisan-haziran dönemine ait 2’nci Dönem Kurumlar Geçici Vergisi ödemelerinin yoğunlaştığı ağustos ayında, genel bütçe gelirleri geçen yılın aynı ayına kıyasla yüzde 28,5 artışla 1 trilyon 654,9 milyar TL’ye ulaştı. Bu tutarın 1 trilyon 473,3 milyar TL’sini vergi tahsilatı oluşturdu.
Yaz aylarında canlanan iç talep ve turizm gelirlerinin dolaylı vergilere (KDV ve ÖTV) yansıması da bu dönemsel rahatlamayı destekledi. Ancak vergi dopingine rağmen, bütçenin fazla üretme kapasitesinde dramatik bir kan kaybı yaşandı. Bütçe harcamaları, özellikle faiz dışı kalemlerin etkisiyle yüzde 37,8 artışla 1 trilyon 642,1 milyar lira oldu. Bu kapsamda faiz ödemeleri 197,1 milyar lira ile geçen yıla göre sadece yüzde 9,7 artarken, faiz dışı harcamalar yüzde 42,8 artışla 1 trilyon 445 milyar liraya ulaştı. Geçen yılın ağustos ayında bütçe 96,7 milyar TL olan bütçe fazlası, bu yıl aynı ayda harcamaların dizginlenememesi nedeniyle 12,9 milyar TL’de kaldı. Ağustos ayları itibarıyla faiz dışı bütçe fazlası da yüzde 24,1 azalarak 209,9 milyar liraya geriledi.
ÖTV tahsilatında düşüş
Merkezi yönetim bütçe gelirlerinin ağustos ayı karnesi, kamunun finansman yükünü doğrudan kazançlar yerine tüketim ve ithalat bazlı dolaylı vergilerin sırtladığını bir kez daha teyit etti. Ağustosta elde edilen toplam bütçe gelirinde aslan payını yine vergi tahsilatı oluştururken, bunun içinde, iç talep canlılığının bir göstergesi olan dahilde alınan KDV yüzde 26,57 artarak 182,4 milyar liraya yükseldi. Dış ticaret ve kurlardaki seyrin bir yansıması olarak ithalde alınan KDV de yüzde 32,36’lık güçlü bir büyüme performansı ile tek başına 183,6 milyar lira katkı verdi.
Madalyonun diğer yüzünde ise akaryakıt ve motorlu taşıtlar gibi kalemlerdeki talep değişimlerinin etkisiyle Özel Tüketim Vergisi (ÖTV) hasılatı yüzde 12,62 oranında düşerek 165,5 milyar liraya geriledi. ÖTV havuzunu kurutan en büyük şok, devletin her gün pompadan taze nakit çektiği en istikrarlı gelir motoru olan akaryakıt cephesinden geldi. Hükümet, küresel petrol fiyatlarındaki aşırı yükselişin enflasyonu beslemesinin önüne geçmek amacıyla, 13 Ağustos 2026 tarihi itibarıyla aldığı bir kararla motorinden alınan ÖTV tutarını ağustos ayı sonuna kadar tamamen sıfırlamıştı. Ağustos ayının ikinci yarısında motorinden hiç vergi alınmaması, bütçenin akaryakıt ÖTV’si ayağında çok ciddi bir likidite kaybına yol açarak genel ÖTV toplamını aşağı çekti. Sıkı para politikası, yüksek kredi faizleri ve krediye erişim zorlukları nedeniyle iç pazardaki daralma da zirve yaptı. ÖTV’nin ikinci büyük taşıyıcısı olan otomotiv sektöründe alarm zilleri bir süredir zaten çalıyordu.
Doğrudan vergilerde ise daha istikrarlı bir seyir izlendi; büyük bölümü ücret ve maaşlardan kaynağından yapılan tevkifattan oluşan Gelir Vergisi tahsilatı yüzde 42,82 artışla 351,2 milyar lira olurken, şirketlerin kârları üzerinden geçici vergi ödeme döneminde ödediği Kurumlar Vergisi yüzde 37,68’lik bir büyümeyle 403,3 milyar lira olarak kayıtlara geçti.
Vergi dışı cepheye bakıldığında; teşebbüs mülkiyet, faiz, pay ve ceza kalemleri dahil olmak üzere bütçeye katkı sağlayan diğer tüm gelir kolları, ağustos ayında kümülatif olarak 181,6 milyar liralık bir havuz oluşturarak toplam bütçe hasılatının yüzde 11’ini karşılayabildi.
Kurumlarda geçici vergi etkisi
Bütçe gelirlerinin ağustos ayı kırılımları, Kurumlar Vergisi cephesinde yapısal bir çarpıklığı ve bütçenin nakit akışında şirketlerin “peşin vergi” yükünü net bir şekilde deşifre ediyor. Ağustos ayında toplanan 400 milyar liranın üzerindeki net tahsilatın arkasındaki itici güç, şirketlerin üçer aylık kârları üzerinden peşin olarak tahsil edilen Kurumlar Geçici Vergisi oldu; bu kalem Ağustos’ta yüzde 39,59 artışla 404,8 milyar liraya ulaşarak net toplamı tek başına sırtladı.
Madalyonun diğer yüzünde ise yıl içindeki yoğun peşin tahsilatın ve yatırım teşvik iadelerinin faturası yıllık düzeltme hesabına kesildi. Şirketlerin nisan ayı sonrasındaki mahsup ve vergi iadesi taleplerinin büyüklüğü nedeniyle, Beyana Dayanan Kurumlar Vergisi ağustos ayında eksi 2,7 milyar TL olarak Hazine’den net nakit çıkışına yol açtı. Kaynağında kesilen ve risksiz bir gelir kapısı olan Kurumlar Vergisi Tevkifatı (stopaj) yüzde 86,13 artışla 1 milyar liralık mütevazı bir katkı sunarken; bütçeye kalıcı soluk getirmesi beklenen yeni nesil Yerel ve Küresel Asgari Tamamlayıcı Kurumlar Vergisi kalemlerinden ağustos ayında toplamda sadece 120 milyon liralık sembolik bir hasılat elde edilebildi, deprem finansmanı için geçmişte yürürlüğe konan 7440 sayılı Ek Vergi ise yüzde 98,45 düşüşle 9,2 milyon liraya inerek bütçedeki misyonunu tamamen tamamladı.
Harcamalar daha hızlı arttı
Ekonomi yönetiminin sıkı para politikası eşliğinde kamuda tasarruf vurgusunu ön plana çıkardığı bir konjonktürde, merkezi yönetim bütçe giderlerinin ağustos ayı gerçekleşmeleri, harcama cephesindeki yapısal katılıkları ve bazı kalemlerdeki kontrol dışı büyümeyi bir kez daha gözler önüne serdi. Geçici vergi dopingi bütçeyi aylık bazda cılız bir fazla pozisyonunda tutsa da giderlerin kompozisyonu dengeleme zorluğunun devam ettiğini gösterdi.
Ağustosta bütçenin en ağır yükünü, devletin maaş ve sosyal güvenlik taahhütleri oluşturdu. Kamu istihdam maliyetinin ana göstergesi olan personel giderleri yüzde 42 artışla 430,3 milyar liraya ulaşırken, cari transferler yüzde 39’luk bir artışla 624,7 milyar liralık bir kaynağı bütçeden çekip aldı. Gider cephesinin ağustos ayındaki en çarpıcı gelişmesi ise baz etkisiyle de olsa kontrolü zor bir sıçrama gerçekleştiren sermaye transferleri oldu; yerel yönetimler ve kurumlara aktarılan bu kaynaklar yüzde 556,3 gibi rekor bir artışla 55 milyar liraya fırladı.
Madalyonun diğer yüzünde ise devletin üretim ve altyapı gücünü simgeleyen yatırımların feda edildiği görülüyor; zira mal ve hizmet alım giderleri yüzde 32,6 artışla genel eğilimin gerisinde kalırken, kamunun doğrudan yatırımlarını gösteren sermaye giderleri yüzde 17,3’lük oldukça güdük bir büyüme ile sadece enflasyonun değil bütçe ortalamasının da çok altında baskılanabildi.
Sekiz aylık açık 1,3 trilyon
Madalyonun arkasındaki sekiz aylık kümülatif büyük resim ise mali dengelerdeki bozulmanın henüz kontrole alınamadığını gösteriyor. Kamuda tasarruf tedbirleri ve sıkı maliye politikası söylemlerine rağmen, merkezi yönetim bütçesi harcamalarındaki kronik yükseliş trendi engellenemiyor. Yılın ilk sekiz ayına ait bütçe gerçekleşmeleri, harcamaların gelirlerden daha hızlı arttığını ve bütçe dengesindeki bozulmanın ivme kazandığını net biçimde ortaya koyuyor.
Ocak-ağustos döneminde bütçe giderleri, geçen yılın aynı dönemine göre yüzde 36,8 oranında bir artışla 12 trilyon 162,7 milyar liraya ulaşırken, bütçe gelirleri 10 trilyon 854,7 milyar lirada ve artışı yüzde 36’da kaldı. Gelir cephesinde, vergi dairesinin çarkları dönmeye devam edip tahsilat yüzde 35,7 artışla 9,3 trilyon lirayı bulsa da harcama kalemlerindeki agresif büyüme mali dengeleri baskılamayı sürdürdü. Bunun sonucunda, geçen yılın ilk sekiz ayında 907,6 milyar lira olan merkezi yönetim bütçe açığı, bu yıl yüzde 44,1 büyüyerek 1 trilyon 308,1 milyar liraya fırladı.
İlk sekiz ayda faiz dışı bütçe harcamaları yüzde 36,3 artışla 10 trilyon 174,6 milyar, faiz ödemeleri yüzde 39,4 artışla 1 trilyon 998,1 milyar liraya ulaştı. Geçen yıl ilk sekiz ayda 518,1 milyar lira olan faiz dışı fazla, bu yıl aynı dönemde yüzde 31,2 artışla 680 milyar dolara ulaştı.