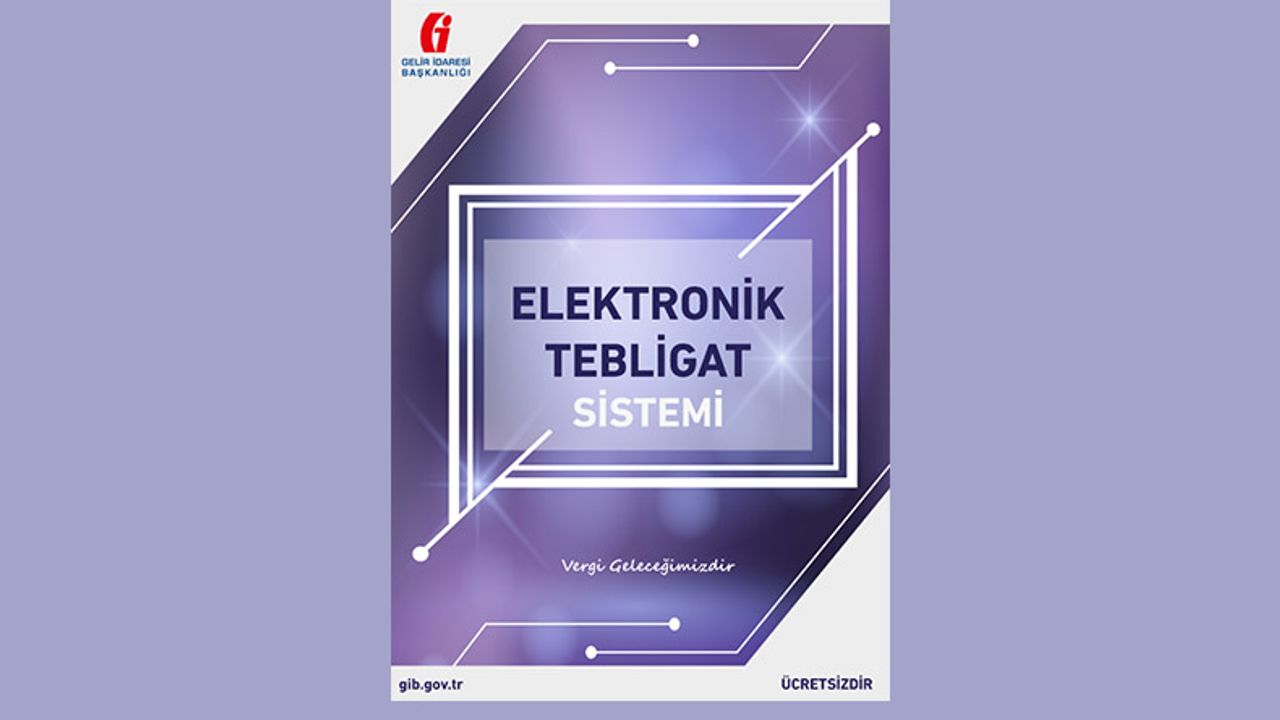

Elektronik Tebligat (e-Tebligat), tebligatı yapan birim tarafından düzenlenen ve 213 sayılı Vergi Usul Kanunu hükümlerine göre tebliği gereken belgelerin, e-Tebligat Sistemi ile muhataplara elektronik ortamda tebliğ edilmesidir.
7587 sayılı Kanunun 9 uncu maddesiyle Vergi Usul Kanununun 107/A maddesinde değişiklik yapılarak e-Tebligat sisteminin temel ilke ve esasları yeniden belirlenmiştir. Uygulamaya ilişkin usul ve esaslar, 596 Sıra No.lu Vergi Usul Kanunu Genel Tebliği ile açıklanmıştır.
Bu kapsamda, daha önce hazırlanmış olan “Elektronik Tebligat Sistemi Rehberi” ile “İnfografik” Tebliğde yapılan düzenlemeler doğrultusunda güncellenerek yeniden kullanıma sunulmuştur. Ayrıca, konuya ilişkin olarak hazırlanan “Video” ise Başkanlığımızın YouTube kanalında yayımlanmıştır.
Söz konusu Rehberde;
|
|
gibi konularda açıklayıcı bilgiler yer almaktadır.
Rehbere ulaşmak için tıklayınız.
İnfografik için tıklayınız