
Pek çok işletme, bir yandan üretim yapmak diğer yandan nakit akışını dengede tutabilmek adına canla başla mücadele ediyor. Nakit akışını dengelemekte zorlanan firmaların zaman zaman vergi borçlarını ödemekte zorlandıklarına pek çoğumuz şahit olmaktayız. Son günlerde kamu oyuna yansıyan bazı olaylarda, lojistik firmalarına ve hatta şehir içi trafikte vergi ve borç denetimleri yapıldığı ve vergi borcu nedeniyle araçlara haciz ve yakalama kararları uygulandığı konuşulur oldu. Vergi borcu olan şirketlerin araçlarına haciz konulup konulamayacağı, hem iş dünyasını hem de araç sahiplerini yakından ilgilendiren önemli bir konu olarak güncelliğini korumaktadır.
Vergi borçları nedeniyle araç haczi uygulanabilir mi?
Kamu alacaklarının tahsil usulünü düzenleyen 6183 Sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun, vergi borcunu ödemeyen mükelleflere karşı oldukça geniş yetkiler tanır. Tahakkuk eden verginin vadesinde ödenmemesi halinde, muhataplarına “Ödeme Emri” tebliğ edilir. 6183 sayılı kanun gereğince kendisine ödeme emri tebliğ edilen borçlunun 15 gün içerisinde borcunu ödememesi borçlunun banka hesaplarına ve mal varlıklarına yönelik olarak e-haciz uygulaması yapılabilir. Bu kapsamda vergi borcu olan şirketlerin banka hesapları ve gayrimenkullerinin yanı sıra, şirket aktifinde kayıtlı olan binek otomobiller, kamyonetler ve ticari araçlar da haciz işlemine konu olabilir.
Araç haczi satışı engeller
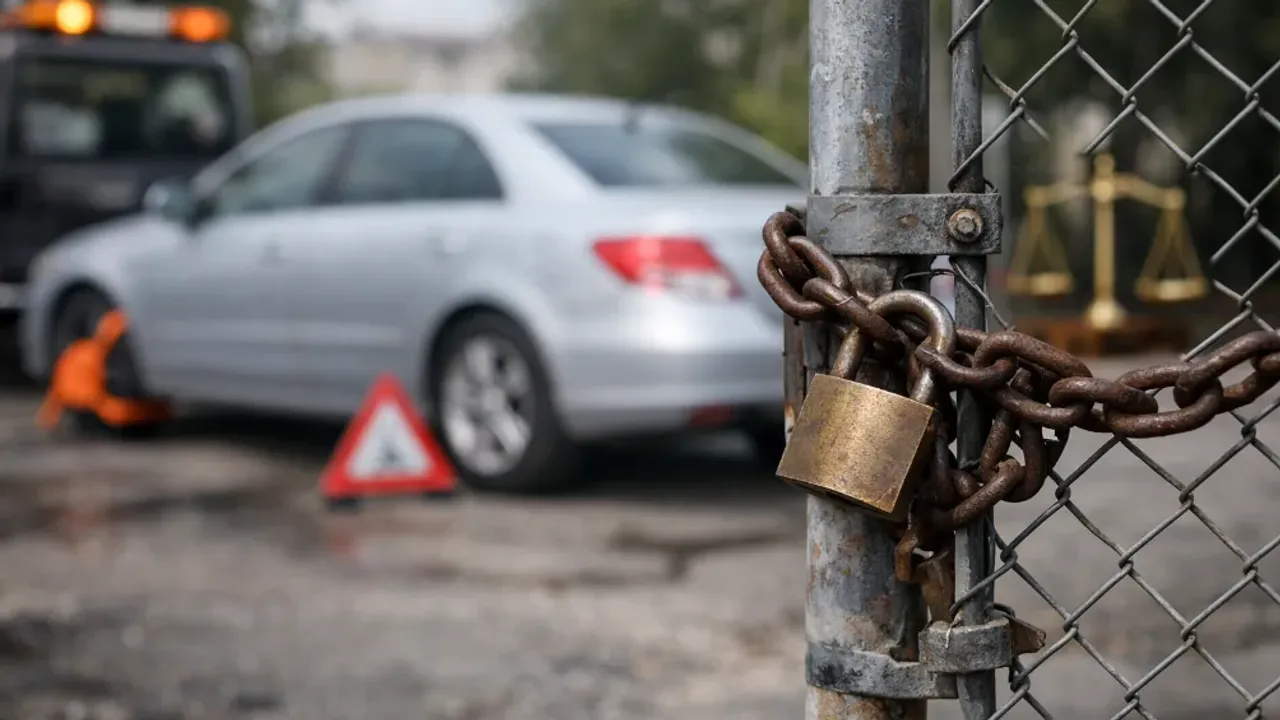
Üzerine haciz konulan araç için ayrıca trafiğe yazı yazılarak aracın yakalama ve bağlama kararı alınabilmektedir. Araçlar üzerine konulan hacizler aynı zamanda trafik ruhsatlarına işlendiğinden, haciz işlemi aracın satışını engellemektedir. Araç haczi muayeneye engel değildir. Aracın muayeneye engel asıl sebebi haczin kendisi değil; muayene öncesinde ödenmesi gereken vadesi geçmiş Motorlu Taşıtlar Vergisi (MTV) borçları, trafik cezaları veya gecikme faizleridir. Vergi borcu ödenmeden veya resmi olarak yapılandırılmadan muayene yapılamaz.
Yakalama kararı aracı bağlar
Vergi borcu nedeniyle haciz uygulaması borcun tahsili için yeterli görülmediğinde veya vergi dairesi aracı satarak borcu tahsil etmek istediğinde, aracın fiziksel olarak ele geçirilmesi için haciz işlemi olan araçların trafik tescil kayıtlarına “yakalama şerhi” işlenir. Yakalama şerhi düşülen bir araç trafikte seyir halindeyken veya MOBESE/plaka tanıma sistemlerine takıldığında trafik ekipleri tarafından durdurularak trafikten men edilir. Satışı yapılmak üzere işlemlere başlanır.
Araç haczi ve yakalama işlemlerinde dengeyi korumak
Mükelleflerin vergi borçlarını ödemeleri kanuni bir zorunluluk olup, kamu alacaklarının tahsil edilmesi ise devletin asli görevidir. Ancak borç tahsil edilirken, o borcu ödeyecek ekonomik çarkların da kırılmaması ve ticari hayatın aksatılmaması hayati önem taşıyor. Şirketlerin araçlarına haciz ve yakalama işlemleri uygulanması, kısa vadede devlete bir tahsilat güvencesi sağlasa da, uzun vadede vergi ödeme potansiyelini yok edebilir. Araçları bağlanan, bir şirketin üretim yapabilmesi, istihdam sağlaması vergi ödemeye devam edebilmesi imkansızlaşır. Bu nedenle, vergi daireleri ile mükellefler arasında kurulacak yapıcı bir diyalog, iyi niyetli taksitlendirme yaklaşımları ve dijital uyarı sistemleri hem ticaret hayatının devamını sağlar hem de kamu alacaklarının tahsilatını güvenceye alır.
Dünya | Mahmut Bülent YILDIRIM