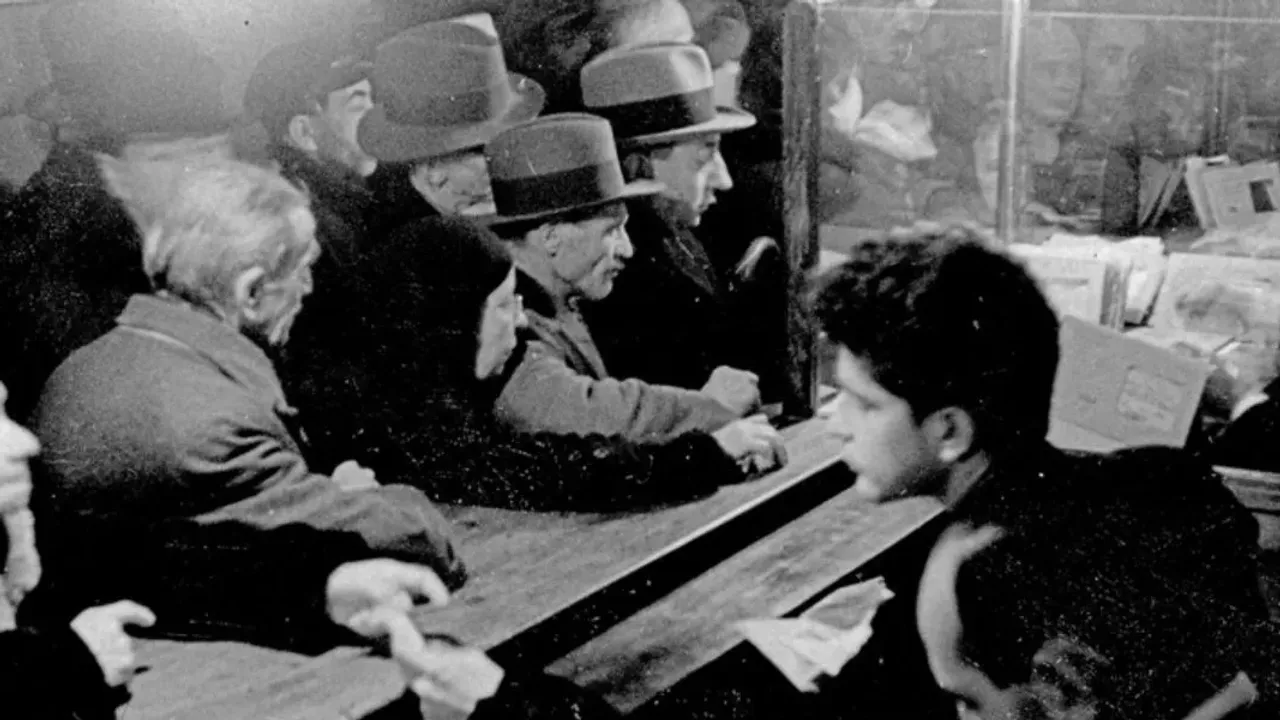

11 Kasım 1942'de Türkiye Büyük Millet Meclisi, Cumhuriyet tarihinin en tartışmalı vergi kanunlarından birini kabul etti. 4305 sayılı Varlık Vergisi Hakkında Kanun, ertesi gün, 12 Kasım 1942 tarihli Resmî Gazete'de yayımlanarak yürürlüğe girdi.
Aradan 84 yıl geçti.
Ancak Varlık Vergisi'nin bıraktığı izler, üzerinden geçen zamana rağmen silinmedi. Çünkü bu vergi yalnızca devletin savaş koşullarında gelir elde etmek amacıyla başvurduğu olağanüstü bir mali düzenleme değildi. Aynı zamanda vergilendirme yetkisinin nasıl kullanılabileceğini, bu yetkinin hangi sonuçları doğurabileceğini ve devletin vergi toplarken hukukun sınırlarını ne ölçüde gözettiğini gösteren tarihsel bir örnekti.
Üstelik Varlık Vergisi'nin tartışmalı yönleri yalnızca uygulamadan kaynaklanmıyordu. Kanunun kendisi de vergilendirme ilkeleri açısından ciddi sorunlar içeriyordu.
Bir verginin kanunla konulmuş olması, onun mutlaka adil olduğu anlamına gelmez. Varlık Vergisi bunun üzerinde düşünmemiz gereken örneklerinden biridir.
Savaş vardı ama Türkiye savaşta değildi
1939 yılında başlayan İkinci Dünya Savaşı, Türkiye'yi de ekonomik açıdan derinden etkiledi. Türkiye savaşa fiilen katılmamış olsa da savaş ekonomisinin ağır koşullarıyla karşı karşıya kaldı.
Üretim daraldı, temel tüketim mallarında kıtlık yaşandı, fiyatlar yükseldi, karaborsa ve stokçuluk yaygınlaştı. Çok sayıda insanın silahaltına alınması üretimi olumsuz etkilerken devletin askerî harcamaları önemli ölçüde arttı.
Halkın büyük bölümü geçim sıkıntısıyla mücadele ederken savaş koşullarından yararlanarak olağanüstü kazançlar elde edenler de vardı.
Böyle bir ortamda devletin ek gelir kaynaklarına ihtiyaç duyması anlaşılabilir bir durumdu. Hatta savaş nedeniyle olağanüstü kazanç elde edenlerin daha fazla vergilendirilmesi, ödeme gücü ve vergi adaleti bakımından savunulabilecek bir düşünceydi.
Sorun, bu düşüncenin nasıl hayata geçirildiğiydi.
Şükrü Saraçoğlu'nun Varlık Vergisi
Varlık Vergisi, 1942 yılının Temmuz ayında başbakanlık görevine gelen Şükrü Saraçoğlu hükümeti döneminde çıkarıldı.
Saraçoğlu hükümeti, savaş ekonomisinin yarattığı mali sorunları çözmek, dolaşımdaki para miktarını azaltmak, fiyat artışlarını kontrol altına almak ve olağanüstü kazançları vergilendirmek istiyordu.
Saraçoğlu, 11 Kasım 1942'de Mecliste yaptığı konuşmada verginin temel hedeflerinden birinin dolaşımdaki parayı azaltmak ve ülkenin ihtiyaçlarına kaynak sağlamak olduğunu belirtiyordu. Verginin ödenebilmesi için satışa çıkarılacak malların fiyatları üzerinde de düşürücü bir etki yaratabileceğini düşünüyordu.
Ancak Saraçoğlu'nun ekonomi anlayışını yalnızca bu mali gerekçelerle açıklamak yeterli değil.
Çünkü dönemin ekonomi politikalarında millî bir sermaye sınıfı oluşturma düşüncesi de önemli bir yer tutuyordu.
Saraçoğlu'nun 5 Ağustos 1942'de hükümet programını açıklarken yaptığı konuşmada Türkçülüğe ilişkin kullandığı ifadeler, dönemin siyasal yaklaşımını anlamak bakımından dikkat çekicidir.
Varlık Vergisi üzerine yapılan tarihsel araştırmalarda, hükümetin yalnızca savaş kazançlarını vergilendirmeyi değil, ticaret ve sermaye yapısını değiştirmeyi de hedeflediği görüşü ileri sürülmektedir.
Bu yorumun dayanaklarından biri, verginin uygulama biçimidir.
Çünkü Varlık Vergisi'nin kanun metninde din veya etnik köken üzerinden açık bir vergilendirme ayrımı bulunmamasına rağmen uygulamada mükellefler farklı kimlik gruplarına ayrılmıştı.
Bu durum, verginin yalnızca mali bir araç olarak kullanılıp kullanılmadığı sorusunu gündeme getiriyor.
Bir devletin millî ekonomi politikası izlemesi başka, yurttaşlarını dinî kimliklerine göre farklı vergi yükleriyle karşı karşıya bırakması başka bir meseledir.
Verginin miktarını komisyonların kanaati belirliyordu
Varlık Vergisi Kanunu'nun 1. maddesi, servet ve kazanç sahiplerinin servetleri ile olağanüstü kazançları üzerinden bir defaya mahsus vergi alınmasını öngörüyordu.
Ancak Kanunun en sorunlu hükümlerinden biri 6. maddesiydi.
Bu maddeye göre verginin miktarı, oluşturulan komisyonlar tarafından belirlenecekti. Komisyonlar mükelleflerin önceki yıllara ait vergi bilgilerini, kazançlarını ve servet durumlarını inceleyecek ancak bunlarla bağlı olmayacaktı.
Kanunda yer alan ifadeyle komisyonlar, edinecekleri kanaate göre vergi miktarını takdir edebilecekti.
Elbette bazı mükellef grupları için belirli alt ve üst sınırlar öngörülmüştü. Ancak bu sınırlamalar, sistemin bütününe hâkim olan geniş takdir yetkisini ortadan kaldırmıyordu.
Vergilendirme açısından burada ciddi bir sorun vardı.
Çünkü verginin ne kadar olacağı, herkes için önceden belirlenmiş objektif ölçütlere değil, büyük ölçüde komisyonların değerlendirmesine bırakılmıştı.
Oysa vergilendirmede belirlilik ilkesi, mükellefin ne kadar vergi ödeyeceğini önceden öngörebilmesini gerektirir.
Verginin kanuniliği de yalnızca verginin adının bir kanunda yazılı olmasından ibaret değildir. Verginin temel unsurlarının kanunda yeterli açıklıkta düzenlenmesi gerekir.
Bir mükellefin ödeyeceği verginin miktarı idarenin geniş ve denetlenemeyen takdirine bırakılıyorsa, ortada ciddi bir hukuki güvenlik sorunu vardır.
Varlık Vergisi'nde yaşanan sorunlardan biri buydu.
Vergi borcuna itiraz etmek bile yasaktı
Varlık Vergisi Kanunu'nun 11. maddesi belki de düzenlemenin en ağır hükümlerinden birini içeriyordu.
Maddeye göre komisyon kararları kesin nitelikteydi ve bu kararlara karşı yargı mercilerinde dava açılamıyordu.
Yani devlet, mükellefe ne kadar vergi ödeyeceğini bildiriyor ancak mükellefin bu verginin hukuka uygunluğunu mahkeme önünde tartışmasına izin vermiyordu.
Dahası, verginin ödenmesi için yalnızca 15 günlük süre tanınmıştı.
Bir düşünün.
Devlet size bir vergi borcu çıkarıyor. Bu borcun hangi objektif ölçütlere göre hesaplandığını tam olarak bilmiyorsunuz. Borcun yanlış olduğunu düşünüyorsunuz ancak mahkemeye başvuramıyorsunuz. Üstelik 15 gün içinde ödeme yapmak zorundasınız.
Vergilendirme yetkisinin bu şekilde kullanılması, mükellefi devlet karşısında son derece savunmasız bırakıyordu.
Burada dikkat edilmesi gereken bir başka husus da şudur: Yargı yolunun kapatılması, yalnızca idarenin uygulamasından kaynaklanan bir sorun değildi. Doğrudan kanunun kendisinde yer alıyordu.
Dolayısıyla Varlık Vergisi'nin hukuki sorunlarını yalnızca uygulayıcıların hatalarına bağlamak yeterli değildir.
Kanunun kendisi de bu sorunların önemli bir kaynağıydı.
Vergi borcunu ödeyemeyenler Aşkale'ye gönderildi
Varlık Vergisi'nin en ağır sonuçlarından biri, borcunu ödeyemeyen mükelleflerin zorunlu çalışmaya gönderilmesiydi.
Kanunun 12. maddesine göre vergi borcunu ilan tarihinden itibaren bir ay içinde ödemeyenler, borçlarını tamamen ödeyinceye kadar ülkenin herhangi bir yerinde bedensel yeteneklerine uygun kamu hizmetlerinde veya belediye hizmetlerinde çalıştırılabilecekti. Çalışma karşılığında ödenen ücretin yarısı vergi borcuna mahsup edilecekti.
Bu hüküm, uygulamada Erzurum'un Aşkale ilçesi başta olmak üzere çeşitli çalışma merkezlerine yapılan sevklerle sonuçlandı.
Atatürk Ansiklopedisi'nde yer alan verilere göre , çalışma yükümlülüğü kapsamında 2.057 kişi kampa alındı. Bunların 1.400'ü Aşkale'ye sevk edildi. Aşkale'ye gönderilenlerin 1.229'u İstanbul'dandı. Tarihsel araştırmalarda, çalışma yükümlülüğü sürecinde 21 kişinin hayatını kaybettiği de belirtilmektedir.
Burada dikkat çekici olan, çalışma merkezlerine gönderilenlerin büyük ölçüde gayrimüslim yurttaşlardan oluşmasıydı. Bu durum, Varlık Vergisi'nin uygulamada yalnızca ekonomik sonuçlar doğurmadığını, aynı zamanda dinî kimlik temelinde ciddi eşitsizliklere yol açtığını gösteriyor.
Üstelik mesele yalnızca çalışma koşullarının ağırlığı değildi. Asıl sorun, bir vergi borcunun kişinin zorunlu çalıştırılmasına kadar uzanan sonuçlar doğurmasıydı.
Vergi borcu, kişinin malvarlığına ilişkin bir kamu borcudur. Devletin bu borcu tahsil etmek için hukuki yetkileri bulunur. Ancak borcunu ödeyemeyen insanların zorunlu çalışmaya gönderilmesi, vergilendirme yetkisinin sınırları bakımından son derece ağır bir uygulamaydı.
Dahası, bu kişilerin bir kısmı kendilerine çıkarılan vergiyi ödeyebilmek için taşınmazlarını, işyerlerini ve diğer malvarlıklarını satmak zorunda kalmıştı. Buna rağmen borcunu ödeyemeyenler çalışma merkezlerine gönderiliyordu.
Verginin miktarına itiraz edemeyen, kısa sürede ödeme yapmak zorunda bırakılan ve ödeyemediğinde zorunlu çalışmaya gönderilen mükellefler açısından Varlık Vergisi, sıradan bir mali yükümlülüğün çok ötesine geçmişti.
Özellikle gayrimüslim yurttaşların maruz kaldığı bu uygulama, yalnızca mülkiyet haklarını ve ekonomik varlıklarını değil, eşit yurttaşlık anlayışını ve devlete duyulan güveni de ağır biçimde zedeledi.
Kanunda yazmayan ayrım uygulamada ortaya çıktı
Varlık Vergisi'nin en tartışmalı yönlerinden biri de gayrimüslim yurttaşlara yönelik uygulamalardı.
Kanunda Müslüman ve gayrimüslim mükellefler için ayrı vergi oranları öngörülmemişti.
Ancak uygulamada mükelleflerin Müslüman, gayrimüslim, dönme ve yabancı gibi gruplara ayrıldığı, vergi miktarlarının belirlenmesinde bu sınıflandırmaların kullanıldığı tarihsel araştırmalarda ortaya konulmaktadır.
Bu ayrımın mali sonuçları özellikle İstanbul'da belirginleşti.
İstanbul'da gayrimüslim mükellefler, tahsil edilen verginin önemli bir bölümünü üstlendi. Çok sayıda kişi borcunu ödeyebilmek için evini, işyerini ve diğer varlıklarını satmak zorunda kaldı.
Elbette savaş yıllarında ticaretle uğraşanların ve olağanüstü kazanç elde edenlerin vergilendirilmesi meşru bir mali amaç olabilir.
Ancak vergilendirme açısından asıl ölçüt kişinin dinî kimliği değil, ekonomik gücü olmalıdır.
Vergi hukukunda eşitlik ilkesi, aynı ekonomik durumda bulunanların aynı esaslara göre vergilendirilmesini gerektirir.
Bir kişinin vergi yükünün belirlenmesinde dinî kimliğinin etkili olması, verginin genellik ve eşitlik ilkeleriyle bağdaşmaz.
Varlık Vergisi uygulamasının gayrimüslim yurttaşlar üzerinde bıraktığı ekonomik ve toplumsal etkiler de bu nedenle yalnızca maliye tarihi bakımından değil, eşit yurttaşlık anlayışı bakımından da değerlendirilmelidir.
Vergi borcu yalnızca mükellefin malvarlığıyla da sınırlı değildi
Varlık Vergisi Kanunu'nun 14. maddesi de dikkat çekici hükümler içeriyordu.
Bu madde, vergi alacağının teminatını mükellefin kendi malvarlığının ötesine taşıyordu.
Belirli koşullarda mükellefin eşi, çocukları, anne ve babası ile kardeşlerine ait mallar da vergi alacağının teminatı kapsamında değerlendirilebiliyordu.
Üstelik bazı mülkiyet iddialarının ileri sürülmesi de sınırlandırılmıştı.
Bu düzenleme, kamu alacağının tahsil edilmesi amacıyla üçüncü kişilerin malvarlığına kadar uzanan oldukça geniş bir müdahale alanı yaratıyordu.
Vergi hukukunda kamu alacağının korunması elbette önemlidir. Ancak kamu alacağını korumak adına mülkiyet hakkına getirilen sınırlamaların da hukuki güvenlik ve ölçülülük bakımından değerlendirilmesi gerekir.
Varlık Vergisi'nde ise tahsilatın güvence altına alınması düşüncesi, mükellefin ve yakınlarının malvarlığı üzerinde son derece ağır sonuçlar doğurabilecek bir yapıya dönüşmüştü.
Peki devlet ne kadar vergi topladı?
Varlık Vergisi uygulamasında yaklaşık 465 milyon liralık vergi tahakkuk ettirildi. Bunun yaklaşık 315 milyon liralık kısmı tahsil edildi.
Başka bir ifadeyle tahakkuk ettirilen verginin yaklaşık üçte ikisi tahsil edilebildi.
Bu rakamlar, savaş koşullarında devletin önemli bir mali kaynak elde ettiğini gösteriyor.
Ancak bir verginin başarısı yalnızca ne kadar gelir sağladığıyla ölçülebilir mi?
Verginin ekonomik faaliyetler üzerindeki etkileri, mükelleflerin malvarlıklarında meydana gelen kayıplar, işletmelerin el değiştirmesi, toplumsal güvenin zedelenmesi ve hukuki güvencelerin ortadan kaldırılması da değerlendirilmelidir.
Devletin kasasına giren para hesaplanabilir.
Peki insanların kaybettikleri işyerlerinin, ellerinden çıkarmak zorunda kaldıkları mülklerinin ve devlete duydukları güvenin kaybı nasıl hesaplanacak?
Varlık Vergisi'nin mali sonuçları kadar toplumsal sonuçlarını da tartışmak gerekiyor.
Vergi kaldırıldı ama sonuçları ortadan kalkmadı
Varlık Vergisi'nin uygulama süresi uzun olmadı.
17 Eylül 1943 tarihli 4501 sayılı Kanun'la bazı mükelleflerin tahsil edilemeyen vergi borçlarının silinmesine imkân tanındı.
15 Mart 1944 tarihinde kabul edilen 4530 sayılı Kanun'la da kalan Varlık Vergisi borçlarının silinmesi ve uygulamanın sona erdirilmesi sağlandı.
Ancak bir verginin kaldırılması, o vergi nedeniyle yaşananların da ortadan kalktığı anlamına gelmez.
Vergi borcunu ödeyebilmek için satılan bir işletme kendiliğinden geri gelmez. Elden çıkarılan bir taşınmaz eski sahibine dönmez. Zorunlu çalışma uygulamasının neden olduğu kayıplar da kanunun kaldırılmasıyla silinmez.
Varlık Vergisi, kısa süre yürürlükte kalmasına rağmen etkileri uzun yıllar tartışılan bir uygulama oldu.
Son olarak
Varlık Vergisi'nin üzerinden 84 yıl geçti. Ancak bu verginin Türk maliye ve hukuk tarihinde bıraktığı izler hâlâ silinmedi.
İkinci Dünya Savaşı'nın yarattığı ekonomik güçlükler, devletin artan finansman ihtiyacı ve savaş koşullarında ortaya çıkan olağanüstü kazançlar, böyle bir verginin neden gündeme geldiğini açıklayabilir. Ancak bu koşullar, verginin uygulanış biçimini ve yol açtığı ağır hak ihlallerini haklı gösteremez.
Varlık Vergisi, özellikle gayrimüslim yurttaşların ekonomik ve toplumsal yaşamında derin yaralar açtı. Kanunda açıkça yer almamasına rağmen uygulamada dinî kimliklere göre yapılan ayrımlar, gayrimüslim mükelleflerin ağır ve eşitsiz vergi yükleriyle karşılaşmasına neden oldu. Çok sayıda insan, yıllarca çalışarak edindiği malvarlığını, işyerini ve geçim kaynaklarını kaybetti. Vergi borcunu ödeyemeyenler ise Aşkale başta olmak üzere çalışma merkezlerine gönderildi.
Üstelik bütün bunlar, mükelleflerin kendilerine çıkarılan vergiye karşı yargı yoluna başvurma hakkının kanunla ortadan kaldırıldığı bir ortamda yaşandı.
Bu yönüyle Varlık Vergisi, yalnızca vergilendirmede eşitlik ve adalet ilkelerini zedelemekle kalmadı; özellikle gayrimüslim yurttaşların mülkiyet hakkını, hukuki güvenliğini ve eşit yurttaşlık anlayışını da ağır biçimde örseledi. Devletin bütün yurttaşlarına eşit mesafede durması gerekirken dinî kimliğin vergi yükünün belirlenmesinde etkili olması, verginin mali bir araç olmanın ötesinde ayrımcı sonuçlar doğurmasına yol açtı.
Daha da önemlisi, bu uygulama devlet ile yurttaş arasındaki güven ilişkisine zarar verdi. Çünkü yurttaşın devlete karşı en temel güvencelerinden biri, kendisine yöneltilen mali yükümlülüğün hukuka uygunluğunu bağımsız bir yargı merciinin önüne taşıyabilmesidir. Varlık Vergisi'nde bu güvence dahi tanınmadı.
Verginin 1944 yılında kaldırılması da yaşanan mağduriyetleri ortadan kaldırmadı. Satılmak zorunda kalınan mülkler, el değiştiren işletmeler, kaybedilen ekonomik imkânlar ve çalışma merkezlerinde yaşanan acılar geride kaldı.
Bu nedenle Varlık Vergisi'ni yalnızca savaş döneminin zorunlu bir mali tedbiri olarak değerlendirmek, yaşananların en önemli boyutunu göz ardı etmek olur. Asıl mesele, devletin vergilendirme yetkisinin belirli yurttaş grupları üzerinde nasıl ağır ve ayrımcı sonuçlar doğurabildiğidir.
Varlık Vergisi, devletin gelir elde etme ihtiyacının, yurttaşların temel hak ve özgürlüklerinin önüne geçirildiğinde neler yaşanabileceğini gösteren tarihsel bir örnektir.
Aradan geçen 84 yılın ardından bu uygulamayla yüzleşmek, geçmişi bugünün koşullarıyla yargılamaktan ibaret değildir. Devletin bütün yurttaşlarına, dinine, kimliğine ve kökenine bakmaksızın eşit davranması gerektiğini hatırlamaktır.
Çünkü vergi adaleti yalnızca kimin ne kadar vergi ödediğiyle ilgili değildir. Aynı zamanda devletin kime nasıl davrandığıyla, kimin haklarını koruduğuyla ve kimin haklarını görmezden geldiğiyle de ilgilidir.
Varlık Vergisi'nin Türk vergi tarihinde bıraktığı en ağır miras, Hazineye sağladığı gelir değil, özellikle gayrimüslim yurttaşların uğradığı hak kayıpları ve devletin eşit yurttaşlık ilkesine verdiği zarardır.
Ve belki de 84 yıl sonra çıkarılması gereken en önemli ders şudur: Bir devletin vergilendirme yetkisi, yurttaşlarının haklarını zedelemenin gerekçesi hâline geldiğinde, ortada yalnızca bir vergi sorunu değil, aynı zamanda ciddi bir hukuk devleti sorunu vardır.