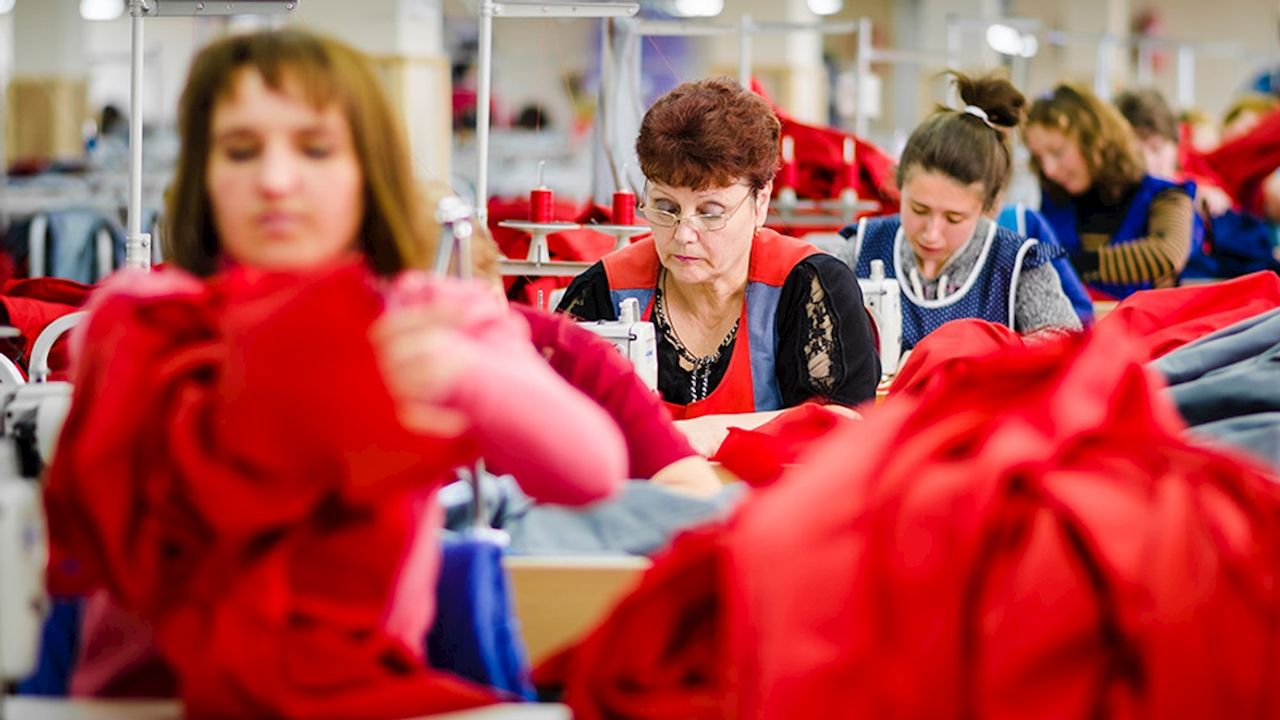

Değerli okurlar, bir fason üreticisi düşünün. Sanayi sicil belgesi var, makineleri çalışıyor, işçileri vardiya vardiya üretim yapıyor. Siparişi veren firma ham maddeyi gönderiyor, o da işliyor, paketliyor, teslim ediyor. Kanuna göre bu firma bir üreticidir. Peki 1 Ocak 2027’den itibaren üretim kazançlarına uygulanacak %12,5 oranından yararlanabilecek mi? Tebliğe bakıldığında cevap belirsiz. Geçen hafta Resmî Gazete’de yayımlanan iade sırasında uygulanacak faiz konusunda bir Anayasa Mahkemesi kararına da kısaca değinmek istiyorum.
Kanun “üreten” diyor, tebliğ “riski taşıyan” diyor
Kurumlar Vergisi Kanunu’nun 32. maddesi indirimli oran için iki şart arıyor: sanayi sicil belgesine sahip olmak ve fiilen üretim faaliyetinde bulunmak. Kanun metninde fason üretime dair özel bir hüküm yok.
26 Seri No.lu Kurumlar Vergisi Genel Tebliği ise konuyu yaptıran firma açısından ele alıyor. Üretimin bir kısmını fasona veren firma indirimden yararlanabiliyor, ama bunun için bazı şartlar aranıyor: iş riskini ve üretim organizasyonunu üstlenmek, ham madde ve yardımcı maddeleri kendisi temin etmek, kazancın fiilî kapasite kullanımıyla sınırlı olması. Fasoncunun kendi kazancı hakkında tebliğde açık bir düzenleme yok.
Burada iki sorun var. Birincisi, tebliğin ölçütü kanunun ölçütünden farklı.
Kanun “üretimi fiilen yapan” kuruma bakıyor; tebliğ ise ürünün ve riskin sahibine bakıyor. Bu yaklaşım sürdürülürse, makinesiyle ve işçisiyle üretimi fiilen yapan, kanunun aradığı iki şartı da taşıyan fasoncunun kazancı “hizmet kazancı” sayılıp indirim dışında bırakılacak mı?
İkincisi, normlar hiyerarşisi. Anayasa’nın 73. maddesi vergi ödevinin ve bu ödevin unsurlarının kanunla düzenlenmesini emrediyor. Kanunun tanıdığı bir indirimi tebliğle daraltmak ya da kanunda olmayan şartlara bağlamak bu ilkeyle bağdaşmaz. Tebliğler kanunun nasıl uygulanacağını açıklar; kanunun kapsamını yeniden çizemez.
İki yol var
Fasoncu bu belirsizlik karşısında ne yapabilir? Pratikte iki yol var.
Birinci yol: Kanunun lafzına güvenip 2027 kazancına %12,5 oranını uygulamak. Bu durumda idare ileride farklı düşünürse, aradaki 12,5 puanlık fark vergi olarak tarh edilir. Üstüne vergi ziyaı cezası ve gecikme faizi eklenir. Konu böyle bir tarhiyatla karşı karşıya kalındığında yargıya taşınır. Ancak yargı olumsuz sonuçlanırsa ceza ve o zamana kadar işleyecek gecikme faizi de önemli bir yük oluşturabilecek. Yargı olumlu neticelendiğinde ise ilave bir yük oluşmayacak. Yük olarak avukatlık ücretleri ve dava süresince yaşanan stres kalacak.
İkinci yol: İhtiyatlı davranıp %25 oranında ihtirazi kayıtla beyan etmek ve dava açmak. Ceza riski ortadan kalkar. Dava olumlu sonuçlandığında tecil faizi ile ödenen tutar iade alınabilecektir.
AYM: Nominal iade, iade değildir
Geçtiğimiz hafta Resmi Gazetede yayınlanan Kararın konusu bir ücretliye ilişkin. Bir çalışanın iş sözleşmesi ikale ile sona ermiş, ödenen tazminattan gelir vergisi kesilmiş. Uzun bir yargı sürecinin ardından verginin iadesine karar verilmiş, ancak iade yalnızca anapara olarak yapılmış. İlk derece mahkemesi faiz ödenmesine hükmetmiş. Bölge idare mahkemesi ise, düzeltme yolunun yalnızca açık vergi hatalarını kapsadığını ve düzeltilecek bir hata bulunmadığını gerekçe göstererek faiz talebini reddetmiş.
Anayasa Mahkemesi mülkiyet hakkının ihlal edildiğine karar verdi (B.No: 2021/22795). Gerekçenin özü şu: Haksız tahsil edilen verginin yalnızca nominal tutarının iadesi yeterli değildir; paranın kullanılamadığı sürede uğranılan değer kaybı da giderilmelidir.
Neyse ki artık VUK 112. Maddesinde 4,5 ve 6. Fıkralarında yapılan düzenlemelerle haksız veya yersiz yapılan vergi ödemelerinin iadesinde faiz de hesaplanması konusundaki sorun büyük ölçüde çözüldü. İhtirazi kayıtla verilen beyana dayanan iadelerde artık Vergi Usul Kanununun 112. Maddesinin 6 numaralı fıkrasına göre iade tecil faizi ile sorunsuz yapılıyor. AYM kararına konu olaylar teknik bir takım ayrıntılarla ilgili yaşansa da geç de olsa sonunda çözülüyor. Velhasıl, AYM kararına bakıp ödediğimiz fazla tutarın faizi içinde mi mücadele edeceğiz vehmine kapılmayın.
Pratikte ne yapılmalı?
Oran 2027 kazançlarına uygulanacak, ama kararlar bugün veriliyor. Fason üretim yapan ya da yaptıran şirketlere önerilerim şunlar:
Sözleşmeleri gözden geçirin. Ham maddeyi kim temin ediyor, risk kimde, fiyat hangi vergi oranı varsayılarak belirlendi? Oran farkının nasıl paylaşılacağını sözleşmeye yazın.
Özelge isteyin. Özelge idareyi bağlamasa da, özelgeye uyan mükellef ceza riskinden korunur.
İhtirazi kayıtla beyan yolunu seçerseniz zamanında dava açmayı da ihmal etmeyin.
Belgelerinizi şimdiden hazırlayın. Sanayi sicil belgesi, kapasite raporu, üretim kayıtları, işçilik ve enerji maliyetleri, fiilî üretimin en güçlü delilleridir.
Sonuç
Teşvik, ancak mükellef ondan ne zaman ve nasıl yararlanacağını önceden bildiği ölçüde teşviktir. Bu konularda ihtilaflara yol açacak belirsizlikler yaratmamak lazım. Gelir İdaresinin ilave bir tebliğ düzenlemesi ile çok da zaman kaybetmeden sorunu çözmesi gereksiz stres ve ihtilafları önleyecektir.