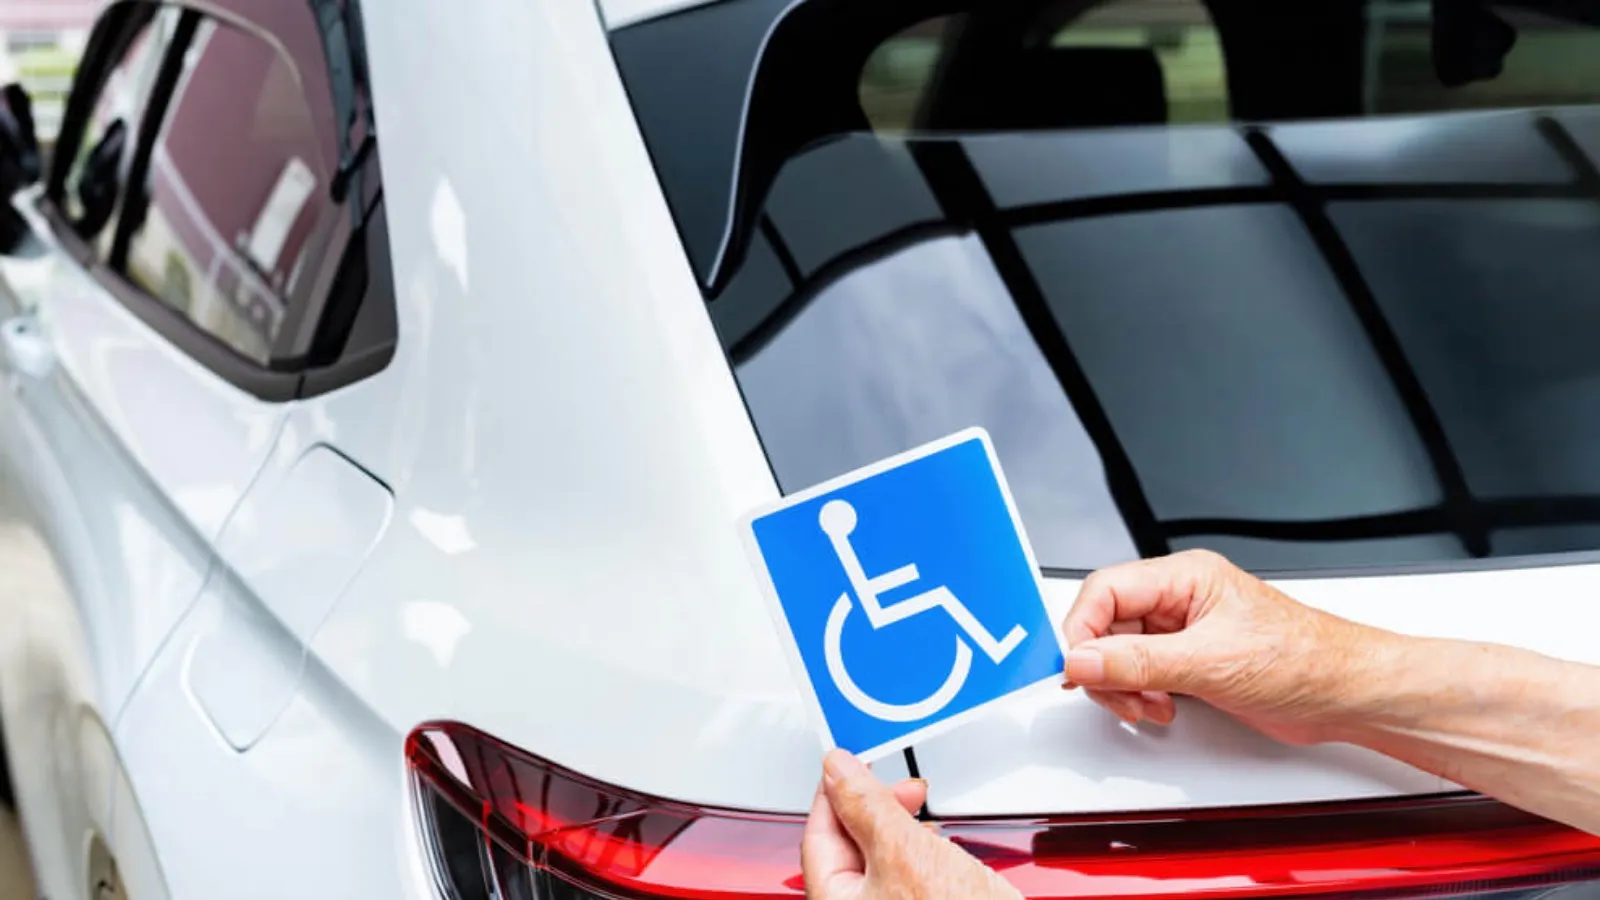

Ancak yalnızca engellilik raporuna sahip olmak, her taşıtın istisna kapsamında alınabilmesi için yeterli değildir. Engelin niteliği ve oranı, taşıtın teknik özellikleri, yerli katkı oranı, gerektiğinde özel tertibat ve önceki istisnalı alımdan geçen süre birlikte değerlendirilir.
Bu makale, Murat Altıntaş’ın “ÖTV İstisnası” başlıklı çalışması esas alınarak ve resmî mevzuattan yapılan tamamlamalarla hazırlanmıştır. Parasal tutarlar 2026 yılına ilişkindir.
1. İstisnanın genel çerçevesi
4760 sayılı Özel Tüketim Vergisi Kanununun 7/2. maddesi, şartları sağlayan engelli ve malullerin belirli taşıtları ilk iktisabında ÖTV istisnası öngörür. Uygulama ayrıntıları ÖTV (II) Sayılı Liste Uygulama Genel Tebliğinde açıklanmaktadır.
“İlk iktisap”, günlük dilde kişinin hayatında ilk kez araç satın alması anlamına gelmez; ÖTV mevzuatında tanımlanan işlemi ifade eder. Dolayısıyla kişinin daha önce normal vergili araç satın almış olması, diğer şartları taşıması hâlinde tek başına bu istisnayı engellemez. Öte yandan ikinci el taşıtın her satın alınışında yeniden ÖTV istisnası uygulanması söz konusu değildir.
Uygulamada dört temel grup öne çıkar: %90 ve üzeri engellilikte tadilat aranmayan alımlar; aynı engellilik düzeyinde tekerlekli sandalye veya sedye kullanımına uygun tadilat gerektiren alımlar; %90’ın altında engellilikte bizzat kullanıma yönelik hareket ettirici özel tertibatlı alımlar; en az %40 ortopedik engeli nedeniyle sürücü belgesi alamayanların alımları.
2. Taşıtta tadilat aranmayan uygulama: %90 ve üzeri engellilik
Kanunun 7/2-a maddesi kapsamındaki bu grupta engellilik derecesinin %90 veya üzerinde olması esastır. Hak sahibinin yaşı bakımından genel bir sınırlama bulunmaz. Taşıtı bizzat kullanması veya taşıta özel tertibat yaptırılması aranmaz.
18 yaş ve üzerindeki kişilerde durum, uygun engellilik sağlık kurulu raporuyla belgelenir. Çocuklarda ilgili mevzuata uygun rapor veya Çocuklar İçin Özel Gereksinim Raporu (ÇÖZGER) değerlendirilir. Kaynak çalışmada, 20.02.2019’dan itibaren düzenlenen ÇÖZGER bakımından “Özel koşul gereksinimi vardır” (ÖKGV), diğer ifadeyle 7 kodlu özel gereksinim düzeyi vurgulanmaktadır.
Yeni bir alımda erişkinlik dönemine geçilmişse erişkin raporu koşulları değerlendirilir. Önceden istisnalı alınmış taşıtta ise çocuğun 18 yaşına gelmesi, mevcut istisnanın devamı için tek başına yeniden rapor alma zorunluluğu doğurmaz.
3. Tekerlekli sandalye veya sedye kullanımına uygun tadilat gereken uygulama
Kanunun 7/2-b maddesindeki uygulama, %90 veya üzeri engelliliği bulunan, taşıtı bizzat kullanamayacak durumda olan ve sürekli tekerlekli sandalye veya sedye kullanması gereken kişilere yöneliktir.
Bu grupta taşıtın, ilk iktisaptan önce kişinin tekerlekli sandalye veya sedye ile araca binmesine ve seyahat etmesine uygun hâle getirilmesi gerekir. Dolayısıyla taşıta sonradan herhangi bir aksesuar eklenmesi yeterli değildir; düzenlemenin öngördüğü taşıt ve tadilat koşulları birlikte sağlanmalıdır.
Kapsam, 87.03 tarife pozisyonundaki belirli taşıtlarla sınırlıdır. Kaynak çalışmada; yük taşımada kullanılan, azami ağırlığı 3,5 tonu aşmayan ve yolcu taşıma kapasitesi istiap haddinin %50’sinin altında olan taşıtlar ile sürücü dâhil dokuz oturma yeri bulunan taşıtlar açıklanmaktadır. Motor hacmi 2.800 cm³’ü aşan taşıtlar, bütün tekerlekleri motordan güç alanlar, sürücü dâhil en çok sekiz koltuklu binek otomobiller, yarış otomobilleri ve arazi taşıtları kapsam dışında belirtilmektedir.
Fabrika çıkışında dokuz koltuklu bir taşıtın mevzuata uygun koltuk azaltımı veya on ve üzeri koltuklu bir taşıtın yasal tadilatla gerekli sınıfa dönüştürülmesi, diğer şartlarla birlikte değerlendirilir. Her minibüs veya her tadilatlı taşıt otomatik olarak kapsama girmez. Bu gruptaki teknik koşullar, diğer gruplara ilişkin genel araç bedeli tablosuyla karıştırılmamalıdır.
4. %90’ın altında engellilikte hareket ettirici özel tertibat
Bu uygulamada amaç, engelli kişinin taşıtı bizzat kullanabilmesidir. %90’ın altında ayrıca sabit bir asgari engellilik oranı aranmadığı kaynak çalışmada belirtilmektedir. Bununla birlikte her türlü engel veya her türlü tertibat yeterli değildir.
Engelin, özel tertibat olmaksızın taşıt kullanımını etkileyen nitelikte olması; sağlık raporuyla belgelenmesi; taşıtın kişinin engeline uygun hareket ettirici özel tertibatla donatılması ve gerekli kodları taşıyan uygun sürücü belgesinin bulunması gerekir. Özel tertibat ilk iktisaptan önce tamamlanmalıdır.
Hareket ettirici aksam denildiğinde özellikle gaz, fren ve debriyaj pedalları ile vites kolu üzerinde yapılan uygun düzenlemeler anlaşılır. Araca binmeyi kolaylaştıran her aparat, tek başına bu gruptaki hareket ettirici özel tertibat şartını karşılamaz. Otomatik vitesin yeterli olup olmadığı da engelin niteliği ve mevzuattaki özel koşullar çerçevesinde değerlendirilmelidir.
Kaynak çalışmadaki eski “H sınıfı” ifadesi yerine işlemde geçerli, kişinin kullanım ve tertibat koşullarına uygun kodları içeren güncel sürücü belgesinin kontrol edilmesi esas alınmalıdır.
5. En az %40 ortopedik engeli nedeniyle sürücü belgesi alamayanlar
2026 yılında yapılan düzenlemeyle, ortopedik engel oranı %40 veya üzerinde olup ortopedik engeli nedeniyle sürücü belgesi alamayacağına karar verilen kişiler için de istisna uygulaması düzenlenmiştir. Kaynak çalışmada 7577 sayılı Kanunun 8. maddesi ve 22.04.2026 tarihli 17 Seri No’lu Tebliğ belirtilmektedir.
Bu grupta üç koşul birlikte aranır: kişinin ortopedik engelinin bulunması, ortopedik engel oranının en az %40 olması ve sürücü belgesi alamama kararının bu ortopedik engelden kaynaklanması.
Buradaki %40 eşiği, başka engellerin de eklenmesiyle oluşan toplam engellilik oranıyla karıştırılmamalıdır. Yalnız ortopedik engel varsa rapordaki ilgili oran; başka engeller de varsa ortopedik teşhis karşısındaki oran esas alınır. Birden fazla ortopedik engelde oranlar, ilgili değerlendirme yönetmeliğindeki yöntemle birleştirilir; basitçe toplanmaz. Oran açıkça belirlenemiyorsa raporu düzenleyen sağlık kuruluşundan teyit alınır.
Örneğin toplam engellilik oranı %60 olan bir kişinin ortopedik engel oranı %30 ise toplam oranın yüksekliği, bu gruptaki en az %40 ortopedik engel şartını tek başına sağlamaz. Buna karşılık ortopedik engel oranı %45 olan ve bu nedenle sürücü belgesi alamayacağı belirlenen kişi, diğer şartların da varlığında bu kapsamda değerlendirilebilir.
Sürücü belgesi alamama kararının belgelendirilmesi
Ortopedik engel oranı engellilik sağlık kurulu raporuyla belgelenir. Sürücü belgesi alamama değerlendirmesi bu raporda yoksa, değerlendirmeyi içeren “sürücü adayları ve sürücüler için sağlık raporu” da sunulur. Bu alternatif belge, en az %40 ortopedik engelin belgelenmesi şartının yerine geçmez. Dayanak: Tebliğ II/C/1.3.2.
6. Taşıt türüne göre 2026 sınırları
Aşağıdaki tablo tadilat aranmayan %90 ve üzeri grup, bizzat kullanım için özel tertibatlı grup ve sürücü belgesi alamayan en az %40 ortopedik engelli grup bakımından kaynak çalışmadaki genel çerçeveyi gösterir. Tekerlekli sandalye veya sedye tadilatı yapılan 7/2-b grubunun özel teknik koşulları ayrıca incelenmelidir.
| Tarife pozisyonu | Genel kapsam | Sınır |
| 87.03 | Bu pozisyonda sınıflandırılan binek ve benzeri taşıtlar | 2026 yılında hesaplanması gereken ÖTV ve diğer bütün vergiler dâhil bedel en fazla 2.873.900 TL; motor silindir hacmi sınırı yok |
| 87.04 | Eşya taşımaya mahsus taşıtlar | Motor silindir hacmi en fazla 2.800 cm³; bu uygulamada parasal sınır yok |
| 87.11 | Motosikletler | Bu uygulamada parasal ve motor silindir hacmi sınırı yok |
Bedel sınırı, ÖTV çıkarıldıktan sonra ödenecek tutara göre değil, hesaplanması gereken vergilerin tamamı dikkate alınarak kontrol edilir. Örneğin vergiler dâhil bedeli sınırı aşan bir 87.03 taşıt, ÖTV düşüldüğünde ödenecek tutar sınırın altında kalsa bile bu nedenle kapsama girmez.
Piyasadaki “panelvan”, “pick-up” veya benzeri model adları tek başına vergisel sınıflandırmayı belirlemez. Somut taşıtın tarife pozisyonu ve teknik özellikleri kontrol edilmelidir.
7. En az %40 yerli katkı oranı
İstisna kapsamındaki taşıtta en az %40 yerli katkı oranı bulunması gerekir. Kaynak çalışmada, 7537 sayılı Kanunla getirilen %20 düzeyinin 9321 sayılı Cumhurbaşkanı Kararıyla %40 olarak belirlendiği açıklanmaktadır.
Yerli katkı oranı, yurt içinden sağlanan malzeme ve ürünler ile genel üretim ve işçilik maliyetlerinden oluşan yerli katkı değerinin toplam üretim maliyetine oranıdır. Bu nedenle yalnız markanın Türk markası olması veya aracın Türkiye’de satılması yeterli değildir. Alınacak model ve versiyonun ilgili yerli katkı koşulunu sağladığı doğrulanmalıdır.
8. Yeniden istisnalı alımda 10 yıl, satış ve devirde 5 yıl
İki sürenin amacı farklıdır. Genel yeniden yararlanma kuralında, önceki istisnalı ilk iktisaptan itibaren 10 yılın tamamlanması gerekir. Kaynak çalışmaya göre 10 yıl sonunda yeniden yararlanmak için önceki taşıtın mutlaka satılmış olması şart değildir.
Buna karşılık istisnalı taşıtın ilk beş yıl içinde istisnadan yararlanamayacak bir kişiye satılması veya devredilmesi, kural olarak ÖTV doğurur. Bu verginin ödenmesi, yeni araç için 10 yıllık bekleme süresini kısaltmaz. Beş yılın dolması da tek başına yeni bir istisnalı alım hakkı anlamına gelmez.
Örneğin bir taşıt altıncı yılda devredilirse, devirdeki beş yıllık sürenin tamamlanmış olması ile yeniden istisnalı alımdaki 10 yıllık koşul ayrı değerlendirilir. Önceki alımın tarihi ve varsa özel hukuki durumlar işlem bazında incelenmelidir.
Hurdaya çıkarılan taşıtta 10 yıl beklenmeden yeniden yararlanma
İstisnalı taşıtın deprem, heyelan, sel, yangın veya kaza sonucu kullanılamaz hâle gelerek usulüne uygun hurdaya çıkarılması durumunda, diğer şartlarla yeni taşıtta 10 yıl beklenmeden istisna uygulanabilir. Salt hasar veya sigorta şirketinin pert değerlendirmesi yeterli değildir; ekspertiz raporu ve hurdaya çıkarma kaydını taşıyan tescil belgesi gerekir. Belgeler (2A) beyannamesini izleyen günün mesai bitimine kadar vergi dairesine sunulur. Genel yeniden yararlanma süresi yeni taşıtın ilk iktisabından başlar. Dayanak: Kanun m.7/2-d; Tebliğ II/C/1.4.
9. Sağlık raporunda tarih ve geçerlilik kontrolü
Birden fazla sağlık kurulu raporu bulunduğunda en son tarihli rapor esas alınır. Daha yeni raporun istisna koşullarını sağlamamasına rağmen önceki raporla işlem yapılması; ÖTV, vergi ziyaı cezası ve gecikme faiziyle karşılaşılmasına neden olabilir.
Süreli raporun geçerlilik süresinin bitimine, işlem sırasında en az altı ay kalmış olması gerekir. Süresiz raporlarda bu süre koşulu aranmaz. Önceden usulüne uygun düzenlenmiş raporların geçerliliği, ilgili mevzuattaki geçiş hükümleri dikkate alınarak değerlendirilir.
İstisna uygulanarak alınmış taşıt bakımından rapor süresinin sonradan bitmesi veya ÇÖZGER sahibinin 18 yaşını doldurması, mevcut istisnanın devamı için tek başına yeni rapor alma zorunluluğu doğurmaz. Yeni araç alımında ise o tarihte gereken belgeler yeniden kontrol edilir.
10. Fatura, beyanname ve tescil süreci
İşlem öncesinde satıcı tarafından önceki istisnalı alım ve süre koşulu sorgulanır. Fatura ve tescil belgelerindeki alıcı, istisnadan yararlanan kişi olmalıdır.
İstisna kapsamındaki işlemde ödenmeyecek ÖTV, satış bedeline eklenmez; faturada istisna açıklaması yapılır ve (2A) ÖTV beyannamesiyle işlem bildirilir. Kaynak çalışmada faturada, Kanunun 7/2. maddesi kapsamında hesaplanıp fatura bedeline dâhil edilmeyen ÖTV tutarının belirtilmesi öngörülmektedir. ÖTV istisnası, bütün vergi ve masrafların ortadan kalktığı anlamına gelmez.
Uygulamada izlenecek sıra; rapor ve sürücü belgesi kontrolü, önceki alım sorgusu, taşıtın tarife pozisyonu ve yerli katkı oranının doğrulanması, gerekiyorsa tertibatın tamamlanması, fatura ve beyan işlemleri, ardından kayıt ve tescildir.
11. Taşıtın kullanımı ve şart ihlali
Taşıt, istisnanın amacına uygun biçimde kullanılmalıdır. Bizzat kullanım şartı bulunan gruplarda bu koşul korunmalı; diğer gruplarda taşıt açıkça ve sürekli engelli kişinin istifadesine sunulmalıdır. Gerekli hareket ettirici tertibatın sökülmesi veya aracın hak sahibinin yararı dışında kullanılması vergi yönünden sonuç doğurabilir.
Kaynak çalışmada, ilk beş yılda kullanım şartlarına aykırılık tespit edilmesi hâlinde alınmayan ÖTV’nin vergi ziyaı cezası ve gecikme faiziyle aranacağı; beş yıldan sonraki tespitte ise bu kapsamda ilk iktisap ÖTV’sinin aranmayacağı açıklanmaktadır. Bu süre kuralı, başlangıçtan itibaren gerçeğe aykırı belgeyle yararlanma gibi farklı hukuka aykırılıkların tümünü kapsayan genel bir cezasızlık olarak yorumlanmamalıdır.
Aracı hangi kişilerin kullanabileceği ayrıca trafik tescil ve sürücü belgesi düzenlemeleriyle birlikte değerlendirilmelidir. ÖTV bakımından bizzat kullanım şartı aranmaması, taşıtı herkesin sınırsız kullanabileceği anlamına gelmez.
12. Ayıplı taşıtın iadesi, ölüm ve diğer özel durumlar
Kaynak çalışmaya göre ayıplı taşıtın 10 yıl dolmadan iade edilmesi ve aynı nitelikte yeni taşıt verilmesi hâlinde istisna uygulanabilir; 10 yıllık süre yeni taşıtın ilk iktisabından başlar. Bu, olağan satış veya model değiştirme işleminden farklıdır.
Hak sahibinin ölümünden sonra mirasçının ayıplı taşıt yerine edineceği yeni taşıt için aynı istisna uygulanmaz. Hak sahibi tescilden önce ölürse istisna uygulanmaz; taşıt iade edilmiyorsa ÖTV’nin mirası reddetmeyen mirasçılar tarafından tescilden önce beyan edilip ödenmesi gerekir.
Kaynak çalışmada ayrıca, şartları sağlayan ikamet izinli yabancılar ile yurt dışında yaşayan mavi kart sahiplerinin yararlanabileceği; yabancı ülkelerden alınan sürücü belgesi veya raporların doğrudan istisna işlemine dayanak yapılamayacağı belirtilmektedir.
Sonuç
ÖTV istisnasında doğru değerlendirme, kişinin hangi gruba girdiğinin belirlenmesiyle başlar. Ardından rapor, gerekiyorsa sürücü belgesi ve tertibat, taşıt sınıfı, 2026 bedel sınırı, yerli katkı oranı ve önceki alımdan geçen süre birlikte kontrol edilmelidir. Özellikle %40 ortopedik engel oranının toplam engellilik oranından; 10 yıllık yeniden alım süresinin ise beş yıllık satış ve devir süresinden ayrılması uygulama hatalarını önler.
Kaynak:
Murat Altıntaş | Vergi Baş Müfettişi — “ÖTV İstisnası” başlıklı çalışma.
Alternatif sağlık raporu ve hurdaya çıkarma açıklamaları resmî mevzuattan eklenmiştir.
Mevzuat dayanakları: 4760 sayılı Özel Tüketim Vergisi Kanunu m.7/2 ve m.15/2-a; ÖTV (II) Sayılı Liste Uygulama Genel Tebliği; 7537 ve 7577 sayılı kanunların ilgili hükümleri; 9321 sayılı Cumhurbaşkanı Kararı; 17 Seri No’lu değişiklik Tebliği.
Resmî karşılaştırma kaynakları: GİB – Engelliler İçin Vergi Avantajları ve GİB – 22.04.2026 tarihli Tebliğ. Ek açıklamalar için GİB – 22.04.2026 değişikliklerini içeren ÖTV (II) Sayılı Liste Uygulama Genel Tebliği, II/C/1.3.2 ve II/C/1.4 bölümleri esas alınmıştır.