
Ancak bu kaybın vergi yönünde hangi tutarla, hangi belgelerle ve hangi dönemde yansıtılacağı ayrıca belirlenmesi gerekiyor.
Defter ve belgelerin zayi olması, ibraz ve ispat yükümlülüğü bakımından sonuç doğuruyor. Emtianın ve amortismana tabi iktisadi kıymetlerin (ATİK) kaybı, değerleme ve amortisman hükümlerini gündeme getiriyor. Sigorta tazminatı alınması ise hesabın başka bir boyutunu oluşturuyor.
Üstelik gelir ve kurumlar vergisi bakımından gider kabul edilen bir kayıp, KDV bakımından indirim konusu olmayabiliyor.
EMTİANIN HANGİ TUTARLA GİDERLEŞTİRİLECEĞİ
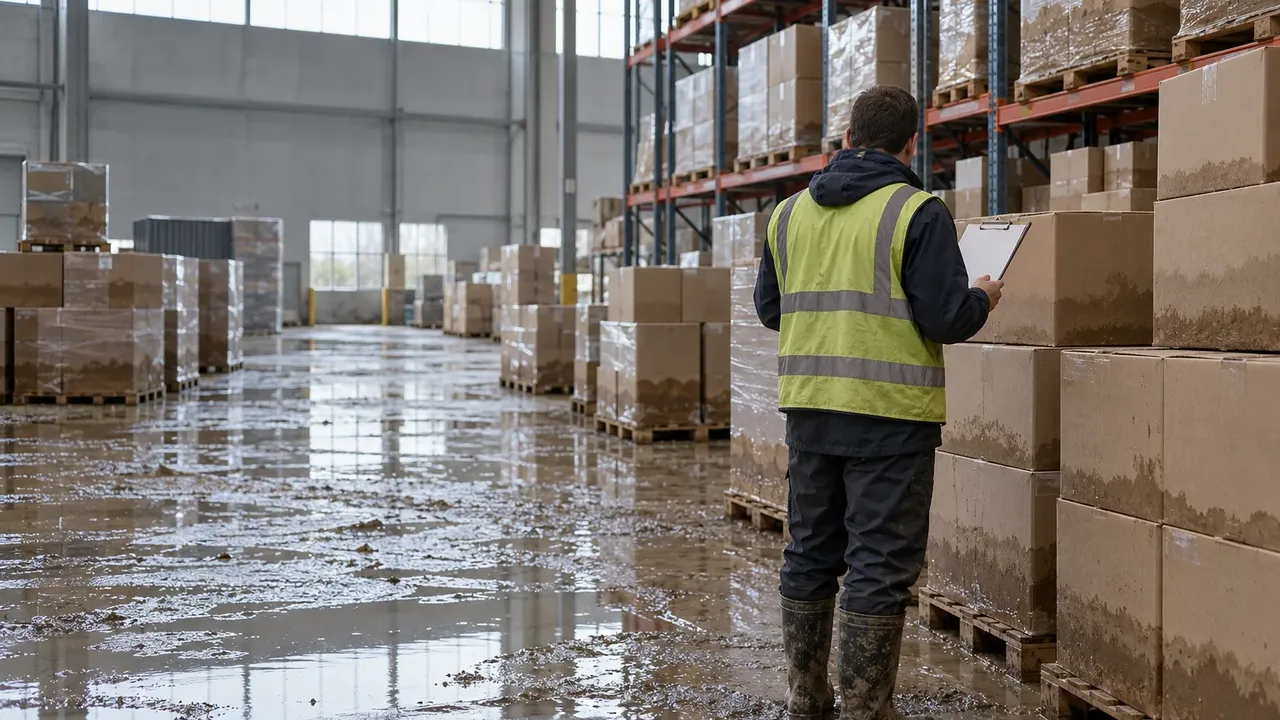
Vergi Usul Kanunu’nun 278’inci maddesi, yangın, deprem ve su basması gibi afetler nedeniyle iktisadi kıymetinde önemli azalış meydana gelen emtianın emsal bedeliyle değerlenmesini öngörüyor. Düzenleme yalnızca afetleri kapsamıyor; bozulma, çürüme, kırılma, çatlama ve paslanma gibi nedenlerle ortaya çıkan önemli değer kayıplarını da içeriyor.
Dolayısıyla bir malın tamamen yok olması şart değil. Satılabilir olmakla birlikte değerinin önemli bölümünü kaybetmesi de bu kapsamda değerlendirilebilir.
Gider konusu yapılacak kayıp, emtianın maliyet bedeli ile usulüne uygun belirlenen emsal bedeli arasındaki farktır. Maliyeti bir milyon lira olan malların afet sonrasındaki emsal bedeli 150 bin lira olarak belirlenmişse, değer kaybı 850 bin liradır.
Emsal bedelin belirlenmesinde Kanun’un 267’nci maddesi uygulanır. Afet nedeniyle değer kaybeden emtiada idarenin benimsediği genel yol, takdir komisyonu aracılığıyla değer tespiti yapılmasıdır. İşletmenin kendi hazırladığı hasar listesi veya sigorta eksperinin raporu önemli deliller olmakla birlikte, bunların vergi mevzuatının aradığı değerleme işlemini tek başına karşıladığı kabul edilemez.
EMTİANIN HANGİ DÖNEMDE GİDERLEŞTİRİLECEĞİ
Antalya Vergi Dairesi Başkanlığının 19.07.2022 tarihli ve 49327596-125[KVK.ÖZ.2020.14]-173478 sayılı özelgesinde, yangından zarar gören hammadde ve malların maliyet bedeli ile takdir edilen emsal bedeli arasındaki farkın, takdir komisyonu kararının mükellefe tebliğ edildiği yılda gider olarak dikkate alınabileceği belirtiliyor.
Buna karşın İstanbul Vergi Dairesi Başkanlığının 28.09.2011 tarihli ve B.07.1.GİB.4.34.17.01-KDV.30-1647 sayılı özelgesinde de yangında zayi olan ve emsal bedeli sıfır olarak takdir edilen malların değerinin stoklardan düşülerek gider yazılabileceği açıklanmıştır.
MAKİNE, DEMİRBAŞ VE BİNALARDA FEVKALADE AMORTİSMAN
Emtia için geçerli değerleme yöntemi, makine ve binaların giderleştirilmesine doğrudan uygulanamaz. Amortismana tabi iktisadi kıymetler bakımından Vergi Usul Kanunu’nun 317’nci maddesindeki fevkalade amortisman düzenlemesi dikkate alınmalıdır.
Madde, yangın, deprem ve su basması gibi afetler sonucunda değerini tamamen veya kısmen kaybeden amortismana tabi kıymetler için özel bir amortisman usulü öngörüyor. Bunun uygulanması, mükellefin başvurusu üzerine Bakanlıkça fevkalade ekonomik ve teknik amortisman oranının belirlenmesine bağlıdır.
Takdir komisyonunun hurda değerini belirlemesi ile Bakanlığın fevkalade amortisman oranını belirlemesi farklı işlemlerdir. Bina zararlarında ise amortismana tabi bina değeri ile arsa değerinin ayrıca ayrıştırılması gerekir.
SİGORTA TAZMİNATININ ZARAR HESABINA VE KAZANCA ETKİSİ
Sigorta tazminatı alınması, zararın vergisel hesabını değiştiriyor. Burada emtia ile amortismana tabi kıymetler için ayrı hükümler bulunuyor. Vergi Usul Kanunu’nun 330’uncu maddesi, emtia, zirai mahsul ve hayvan kayıpları nedeniyle alınan sigorta tazminatının ilgili değerleri aşan kısmının kâra alınmasını düzenliyor. 329’uncu madde ise afet nedeniyle tamamen veya kısmen zayi olan amortismana tabi kıymetlere ilişkin tazminatın, ilgili kıymetin net değeriyle karşılaştırılarak farkın kâr veya zarar hesabına geçirilmesini öngörüyor.
Fevkalade amortisman ayrılmadan önce tazminat alınmışsa 329’uncu madde kapsamında karşılaştırma yapılıyor; fevkalade amortisman ayrıldıktan sonra alınan tazminat ise hasılata yansıtılıyor.
VUK’un 329’uncu maddesindeki yenileme fonuna ilişkin hükümleri de unutulmamalıdır. Bilanço esasına göre defter tutan mükellefler, kanundaki yenileme şartlarını yerine getiriyorsa tazminat fazlasını belirli süreyle pasifte tutabilir. Bu uygulama kalıcı bir vergi bağışıklığı sağlamaz. Bu tutarlar, yeni kıymetlerin amortismanlarından mahsup edilir ve süresinde kullanılmayan tutarlar ise kazanca eklenir.
Hasarlı malların veya kalan hurdaların satılması da ayrıca satış hasılatı doğurur.
DEPREM, SEL VE YANGININ KDV BAKIMINDAN FARKLILAŞMASI
KDV Kanunu’nun 30/c maddesinde genel kural, zayi olan mallara ait KDV’nin indirilememesidir. Ancak deprem, sel felaketi ve Bakanlığın yangın nedeniyle mücbir sebep ilan ettiği yerlerdeki yangın sonucu zayi olan mallar bu kuralın dışında tutulmuştur.
Düzenlemenin dikkatle okunması gerekiyor. Bakanlığın mücbir sebep ilanı şartı yangına bağlanmıştır. Deprem ve sel felaketi için maddede aynı şart bulunmuyor. Bununla birlikte malın gerçekten bu olaylar nedeniyle zayi olduğunun ortaya konulması gerekiyor.
DİĞER ZAYİATLAR, DEĞER DÜŞÜKLÜĞÜ VE NORMAL FİRE
KDV bakımından afet istisnası dışında kalan zayiatlarda genel indirim yasağı gündeme gelir. Bozularak kullanılamaz hâle gelen veya son kullanma tarihi geçtiği için imha edilen emtia buna örnektir. Başka bir afetin VUK bakımından mücbir sebep oluşturması da KDV Kanunu’ndaki istisnayı genişletmez.
ATİK’LERDE FAYDALI ÖMRE GÖRE KDV DÜZELTMESİ
Amortismana tabi iktisadi kıymetlerde KDV hesabı, emtiadan farklı olarak faydalı ömür üzerinden de değerlendirilir. KDV Kanunu’nun 30/c maddesine göre, Bakanlıkça belirlenen faydalı ömrünü tamamladıktan sonra zayi olan ATİK’e ilişkin yüklenilen KDV için bu nedenle düzeltme yapılmaz. Faydalı ömür tamamlanmadan zayiat meydana gelmişse, kullanılan süreye isabet eden indirim korunur; kalan süreye ilişkin KDV indirim hesaplarından çıkarılır.
EN SIK YAPILAN HATA: MUHASEBE KAYITLARIYLA BAĞ KURULMADAN BİLDİRİM YAPILMASI
Afet zararının vergi hesabına yansıtılması, zararın varlığı kadar niteliğinin ve tutarının da ortaya konulmasını gerektiriyor. Hasarlı emtia, tamamen zayi olan mallar, onarılabilir makineler ve hurda değeri kalan kıymetler ayrı ayrı belirlenmelidir.
İtfaiye, belediye, kolluk ve diğer yetkili makamların tutanakları; fotoğraflar, teknik raporlar, sigorta eksperi raporları, stok kayıtları ve alış belgeleri birlikte korunmalıdır.
Bu alanda en sık yapılan hata, zayi olan emtianın vergi idaresine bildirilmesi sırasında fiilî kayıp ile işletmenin muhasebe kayıtları ve kaydî envanteri arasında mutabakat sağlanmamasıdır. Zayi olduğu bildirilen emtia miktarının kayıtlarda görünen stok miktarını aşması, aşan kısmın belgesiz alındığı yönünde değerlendirmelere yol açabilir. Böylece mükellef, uğradığı zararı vergi matrahından indirmeyi beklerken belgesiz mal alımı iddiasıyla vergi ve ceza tarhiyatıyla karşılaşabilir. Bu nedenle bildirim öncesinde, kayba uğrayan emtianın, nevi ve miktarını işletme kayıtlarıyla karşılaştırılmalıdır.