2027 yılına yaklaşırken emeklilik için prim günü eksik olan sigortalılar açısından kritik bir döneme girdik. 1 Ocak 2027’de asgari ücretin artmasıyla doğum, askerlik ve yurt dışı borçlanması ile Bağ-Kur ihya maliyetleri de yükselecek. Bu nedenle özellikle Kasım ve Aralık aylarında yapılacak başvuruların mali etkisini rakamlarla ortaya koymak istiyorum.
2027 yılı asgari ücret artışı henüz belli değil. Bu yazıda yüzde 25 ve yüzde 35 artış ihtimallerini iki ayrı senaryo olarak ele alıyorum. Hesaplamaların tamamında 2026 yılı için günlük doğum borçlanmasını 352,32 TL, yüzde 45 oranına tabi borçlanmaları ise 495,45 TL’dir.
Günlük borçlanma tutarları: Alt sınır ve dokuz katı
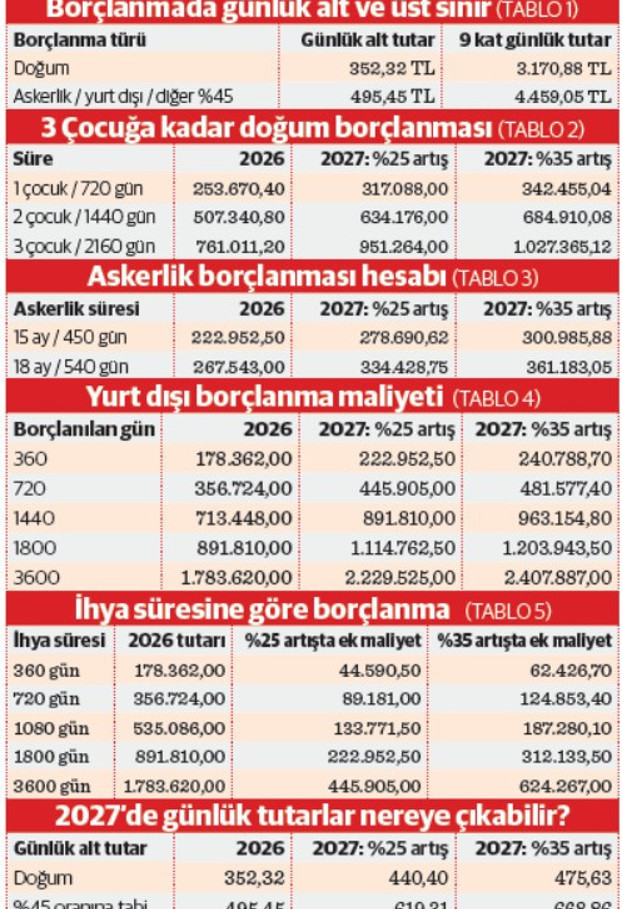
Doğum borçlanmasında prime esas günlük kazancın yüzde 32’si; askerlik ve yurt dışı borçlanması gibi yüzde 45 oranına tabi borçlanmalarda ise yüzde 45’i esas alınıyor. Sigortalı, kanuni alt ve üst sınırlar arasında kazanç seçebiliyor. Yandaki dokuz kat hesapları, verilen günlük tutarların matematiksel karşılığıdır. (TABLO 1)
Doğum borçlanması: Üç çocuk için 2.160 güne kadar
Kadın sigortalılar, doğumdan önce sigortalı olmaları ve mevzuattaki diğer koşulları taşımaları halinde en fazla üç doğum için borçlanabiliyor. Her çocuk için üst sınır 720 gün; iki çocukta 1.440, üç çocukta 2.160 gün. Doğumdan sonraki prim ödenmiş süreler borçlanmaya dahil edilemiyor. Çocuğun yaşaması ve doğumlar arasındaki dönemler de ayrıca değerlendiriliyor.
Kimler yararlanabilir, nasıl başvurulur? Doğumdan önce sigortalılığı bulunan 4/a’lı çalışanlar, 4/b’li bağımsız çalışanlar ve 4/c’li kamu görevlisi kadınlar, koşulları taşıyan doğum sonrası primsiz süreleri borçlanabilir. Çocuğun borçlanılacak dönemde hayatta olması gerekir; çocuk vefat etmişse yalnızca vefat tarihine kadarki süre değerlendirilir. Her doğum için iki yıllık sürenin tamamını satın almak zorunlu değildir. Başvuru, ilgili SGK birimine veya uygun işlemlerde e-Devlet üzerinden yapılır. Üç çocuk için 2.160 gün borçlanacak bir kadın sigortalının 2026 maliyeti 761.011,20 TL. Yüzde 25 artışta fark 190.252,80 TL, yüzde 35 artışta ise 266.353,92 TL oluyor. Bu nedenle hak sahiplerinin başvuru tarihini geciktirmemesi önemli. (TABLO 2)
Askerlik borçlanması: 15 ay ve 18 ay hesabı
Kimler yararlanabilir, nasıl başvurulur? Er veya erbaş olarak silah altında geçen süreler ile yedek subay veya yedek astsubay okulunda geçen borçlanmaya elverişli süreler için sigortalılar başvurabilir. Fiilen geçen ve daha önce primlendirilmemiş süre esas alınır; herkes için sabit 450 veya 540 gün hakkı yoktur. Borçlanma talebi SGK’ya yapılır, askerlik süresi ilgili kayıtlarla doğrulanır. İlk sigortalılıktan önceki askerlik için yapılan borçlanma, şartlarına göre sigorta başlangıcını geriye çekebilir. Askerlikte borçlanılabilecek süre, kanun kapsamında fiilen borçlanmaya elverişli askerlik süresiyle sınırlı. 15 ay askerlik yapanlar 450 gün, 18 ay askerlik yapanlar 540 gün borçlanabiliyor. Askerlik ilk sigorta başlangıcından önceyse, borçlanılan süre kadar başlangıç tarihinin geriye çekilmesi de mümkün olabiliyor. (TABLO3)
18 aylık askerlik borçlanmasında 2026 maliyeti 267.543 TL iken yüzde 35 zam senaryosunda maliyet 361.183,05 TL’ye çıkıyor. Fark 93.640,05 TL.
Kimler yararlanabilir, nasıl başvurulur?
Türk vatandaşları, şartları karşılayan doğumla Türk vatandaşı olup izinle vatandaşlıktan çıkan mavi kart sahipleri ve mevzuatta belirtilen hak sahipleri bu haktan yararlanabilir. 18 yaşından sonra yurt dışında geçen ve belgelenen sigortalı çalışma süreleri, bu süreler arasında veya sonunda her defasında bir yıla kadar işsizlik dönemleri ve kadınların yurt dışında ev kadını olarak geçirdikleri uygun süreler borçlanılabilir. Ev kadınlığı için evli olma şartı aranmaz. Yurt dışı sürelerinin tamamını borçlanma zorunluluğu bulunmaz; talep edilen gün sayısı belgelerle birlikte SGK’ya bildirilir.
Yurt dışı borçlanmasında maliyet milyon lirayı aşabiliyor
Kanuni şartları taşıyanlar, yurt dışındaki sigortalılık sürelerini, belirli işsizlik dönemlerini ve ev kadını olarak geçen sürelerini borçlanabiliyor. Yurt dışı borçlanması günlük alt tutarı bu hesapta 495,45 TL. Her anlaşmalı ülkedeki ilk işe giriş tarihi otomatik olarak Türkiye’de başlangıç sayılmaz; bazı sosyal güvenlik sözleşmelerinin özel hükümleri ve tarih sınırlamaları incelenmelidir. Ayrıca yurt dışı borçlanmasının Türkiye’de hangi sigortalılık statüsüne sayılacağı emeklilik planını etkileyebilir. (TABLO 4)
Örneğin 3.600 gün borçlanmanın 2026 maliyeti 1.783.620 TL. Yüzde 35 artış halinde 2.407.887 TL’ye ulaşacak; aradaki fark 624.267 TL. Bu tutar, yurt dışı hizmetlerini değerlendiren sigortalıların başvuru öncesinde emeklilik statüsünü ve aylık hesabını ayrıntılı inceletmesini gerekli kılıyor.
Bağ-Kur ihyasında herkes hak sahibi değil
Kimler ihya yapabilir, nasıl işlem yapılır? Daha önce 4/b kapsamında tescil edilmiş, prim borcu nedeniyle hizmeti mevzuata uygun biçimde durdurulmuş ve bu nedenle ihya hakkı doğmuş sigortalılar başvurabilir. SGK’dan durdurulan dönemlerin başlangıç ve bitiş tarihleri ile ihyaya esas gün sayısı istenmeli; ihya talebinin ardından Kurumun hesapladığı tutar yasal sürede ödenmelidir. İşletme sahibi olmak, vergi kaydı bulunması veya geçmişte şirket ortaklığı tek başına durdurulmuş hizmet bulunduğunu kanıtlamaz. İhya, hiç tescil edilmemiş geçmiş yılları kendiliğinden satın alma yolu değildir.
Geçmişte prim borçları nedeniyle hizmetleri durdurulmuş Bağ-Kur sigortalılarından ihya hakkı bulunanlar, durdurulan sürelerini yeniden hizmete kazandırabiliyor. Özellikle 1 Mayıs 2021 öncesindeki durdurma işlemleri bakımından SGK kayıtlarını incelemek gerekiyor. Ancak işyeri açmak veya şirket ortağı olmak, tek başına geçmiş bütün dönemler için ihya hakkı doğurmuyor.
SGK’ya kimler prim borçlanamsı yapabilir!
Doğum ve askerlik dışında da belirli süreler için hizmet borçlanması mümkündür. Ancak her başlık için ayrı hak sahipliği, belge ve süre koşulu vardır:
Ücretsiz doğum veya analık izni: Kanunları gereğince ücretsiz doğum/analık izni kullanan sigortalılar, primsiz geçen uygun izin sürelerini borçlanabilir. İzin kayıtları ve SGK hizmet bilgileri esas alınır.
Kamu görevlilerinin aylıksız izni: 4/c kapsamındaki kamu görevlileri, personel mevzuatına göre kullandıkları aylıksız izinlerin borçlanmaya elverişli kısmı için müracaat edebilir. Her ücretsiz izin türü otomatik olarak aynı kapsamda değildir.
Avukatlık stajı: Sigortalı olmadan avukatlık stajını tamamlayanlar, normal staj süresinin uygun kısmını belgeleyerek borçlanabilir. Stajın sigortalı geçirilen bölümü ikinci kez borçlandırılmaz.
Doktora ve tıpta uzmanlık: Sigortalı olmadan yurt içinde veya dışında doktora öğrenimi ya da tıpta uzmanlık eğitimi görenler, normal öğrenim süreleri için başvurabilir. Eğitim ve sigortalılık kayıtları birlikte incelenir.
Beraatle sonuçlanan gözaltı veya tutukluluk: Sigortalıyken bir suç nedeniyle gözaltına alınan ya da tutuklanan ve bu suçtan beraat eden kişiler, koşulları taşıyan primsiz dönemlerini mahkeme kararlarıyla belgelendirerek borçlanabilir.
Grev ve lokavt: Kanuni koşullara uygun grev veya lokavt nedeniyle prim ödenmeyen süreler, ilgili işyeri ve hizmet kayıtlarıyla borçlanma konusu olabilir.
Hekimlerin fahrî asistanlığı: Mevzuatta tanımlanan fahrî asistanlık süreleri bulunan hekimler, bu süreleri uygun belgelerle borçlanabilir.
Seçim için görevinden ayrılanlar: Seçim kanunları gereğince görevinden istifa edenler, istifa ile seçimi izleyen ay başı arasındaki kanunen tanımlanan açıkta geçen süreleri borçlanabilir.
Kısmi süreli çalışma: 25 Şubat 2011 sonrasındaki uygun kısmi süreli iş sözleşmesiyle çalışan 4/a sigortalıları, aylardaki eksik günlerini mevzuatın öngördüğü şekilde borçlanabilir. Uygulanacak prim oranı ve sağlık sigortası koşulları ayrıca değerlendirilir.
1416 sayılı Kanun kapsamındaki yurt dışı öğrenim: Resmî öğrenci olarak yurt dışına gönderilip öğrenimini başarıyla tamamlayarak dönen ve zorunlu hizmet yükümlülüğünü yerine getirenler, 18 yaş sonrasındaki uygun öğrenim sürelerini borçlanabilir.
Doğum sonrası yarım çalışma: Doğum sonrası mevzuata uygun yarım çalışma dönemleri için özel borçlanma hükümleri bulunabilir; yararlanılacak süre ve prim durumu SGK kayıtlarından belirlenmelidir.
Bu süreler için başvuru SGK’ya yapılır; borçlanılacak dönemi gösteren resmî belgeler istenir. Genel hizmet borçlanmalarında doğum için yüzde 32, diğer uygun borçlanmalar için genel olarak yüzde 45 oranı kullanılır;
İhya ile isteğe bağlı hizmet borçlanmasını birbirinden ayırmak gerekiyor. Genel hizmet borçlanmalarında uygun sürelerin bir kısmı için başvuru yapılabilirken, Bağ-Kur ihyasında ilgili durdurulmuş sürenin tamamı için tahakkuk eden borcun yasal süresinde ödenmesi esastır. İhya tutarı için burada günlük 495,45 TL üzerinden örnek hesap yapıyorum; (TABLO 5)
2027’de günlük tutarlar nereye çıkabilir? (TABLO6)
31 Aralık 2026’ya kadar başvuru neden önemli?
Genel hizmet borçlanmalarında hesaplamada başvuru tarihinin belirleyici olması nedeniyle 31 Aralık 2026’ya kadar usulüne uygun müracaat edenler, şartları oluştuğunda 2026 yılına ilişkin tutarlardan yararlanabilir. Ancak yalnızca dilekçe vermek yeterli değil. Tebliğ edilen borcun ilgili yasal sürede ödenmesi gerekiyor. Genel hizmet borçlanmalarında kural olarak tebliğden itibaren bir ay, yurt dışı borçlanmalarında ise üç ay ödeme süresi bulunuyor. Bağ-Kur ihyasında özel ödeme şartları ayrıca uygulanıyor.
Her sigortalının eksik gününü mutlaka borçlanması doğru bir yaklaşım değil. İlk işe giriş tarihi, 4/a–4/b statüsü, prim günleri, emeklilik yaşı, borçlanmanın aylığa etkisi ve ödeme gücü birlikte değerlendirilmeli. Yüksek tutardan ödeme yapılması da otomatik olarak aynı oranda yüksek emekli aylığı anlamına gelmez.
Sonuç olarak 2026’nın Kasım ve Aralık ayları, borçlanma hakkı bulunanlar için ciddi bir maliyet penceresi sunuyor. Yüzde 35 artış senaryosunda üç çocuk doğum borçlanmasında yaklaşık 266 bin TL, 18 ay askerlikte yaklaşık 94 bin TL, 3.600 günlük yurt dışı borçlanmasında ise 624 bin TL ek maliyet doğabiliyor. Emeklilikte bir günün dahi önemli olduğu durumlarda, başvuru zamanlamasının yüz binlerce liralık fark yaratabileceğini unutmamak gerekiyor.
2027 yılı tutarları, asgari ücrette yüzde 25 ve yüzde 35 artış olasılıklarına göre hesaplanmıştır; kesin tutarlar yeni asgari ücretle belirlenecektir.
Dünya Gazetesi | Özgür ERDURSUN