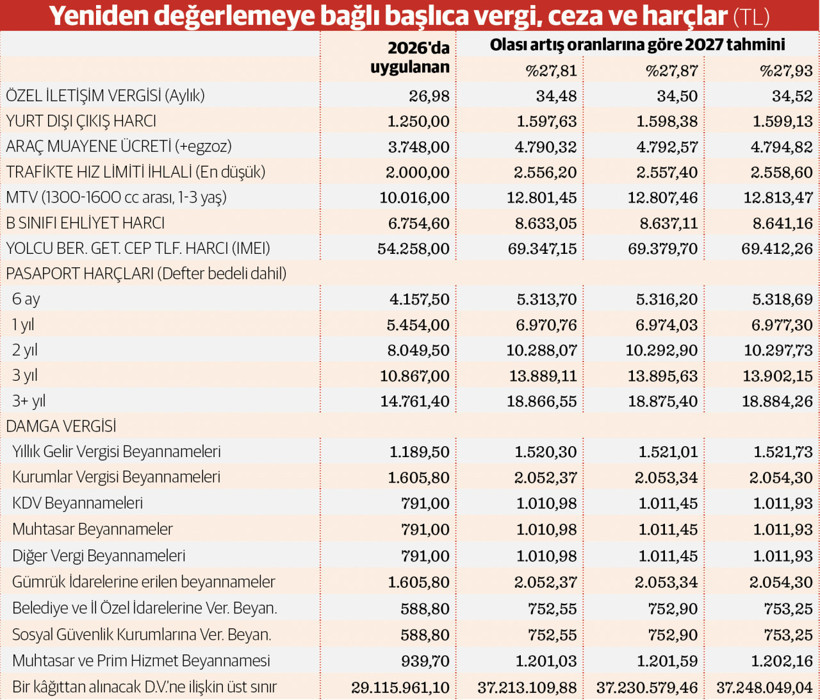

Tüketici fiyatları (TÜFE) bazında enflasyon eylülde psikolojik sınır olan yüzde 30’un altına inerek son 57 ayın en düşük düzeyini gördü ve 2027-2029 dönemine ait Orta Vadeli Programda (OVP), 2027 yılı sonunda yüzde 21’e düşürülmesi hedefleniyor. Buna karşılık 2027 başında Emlak, Çevre Temizlik, Özel İletişim ve Motorlu Taşıt gibi vergiler ile resmi işlemlerde alınan çeşitli harçlar, araç muayene ücretleri, Gelir Vergisi tarife dilimleri ve trafik cezaları yüzde 30’a yakın düzeyden beklenen “yeniden değerleme oranı” kadar zamlanacak.
Söz konusu yükümlülüklerde 2027 artışı, bu yılki artışın ve gelecek yılın enflasyon hedefinin üzerinde olacak. Enflasyonun gerilemesiyle geleceğe dair fiyat istikrarı hedefleri güçlenirken, kamu vergi ve harçlarının geçmiş dönemin yüksek maliyet yükünü yansıtacak şekilde artacak olması, dezenflasyon sürecinin getirdiği kazanımlarla çelişirken, vatandaşın cüzdanına yansıyacak kamusal yükler arasında da belirgin bir tezat oluşturuyor.
Uygulamanın yasal dayanağı
Her yıl ekim ayı sonu itibarıyla Yurtiçi Üretici Fiyat Endeksinin (Yİ-ÜFE) son on iki aylık ortalamasında bir önceki on iki aylık dönemin ortalamasına göre meydana gelen artış, izleyen yılın başında geçerli olacak yeniden değerleme oranını veriyor. Söz konusu maktu vergiler ile ceza, harç ve ücretler, Vergi Usul Kanununun mükerrer 298’inci maddesine göre “yeniden değerleme oranı” kadar artırılıyor. Son yıllarda enflasyonun seyrine göre oldukça farklı düzeylerde yeniden değerleme oranları oluştu, yüksek enflasyonlu yıllarda mükellefin yükü olağanüstü ağırlaştı.
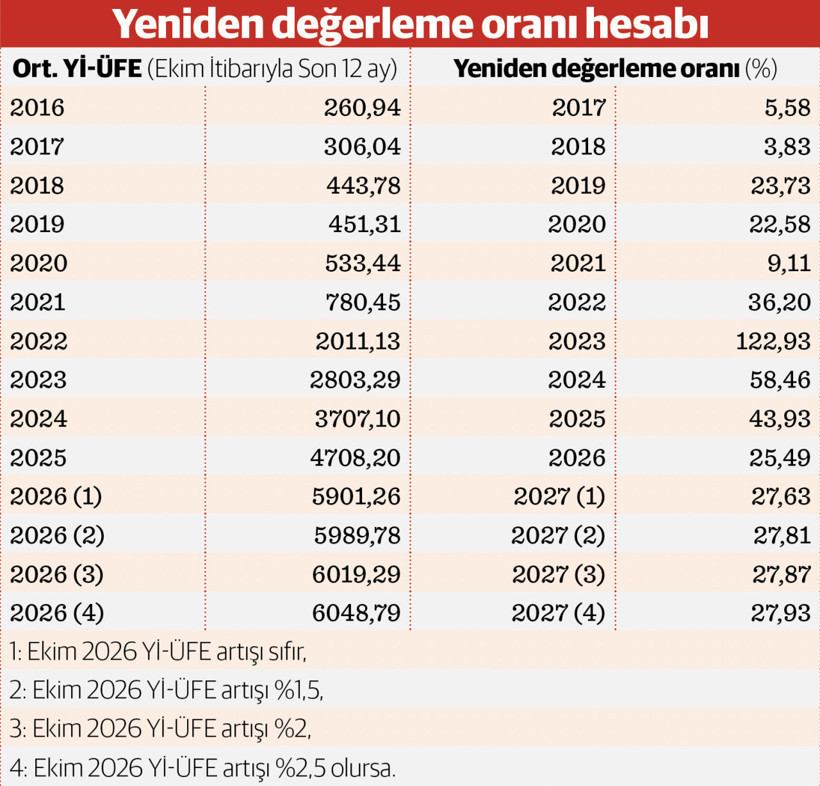
2020’de yüzde 9,11’de kalan, 2022’de yüzde 36,2’ye çıkan yeniden değerleme oranında 2023’te ise yüzde 122,93’le tarihindeki en yüksek görülmüş, söz konusu oran 2024 başında ise yüzde 58,46 ve 2025 başında yüzde 43,93 ve 2026 yılında yüzde 25,49 olarak uygulanmıştı. 2027 başında uygulanacak olası oran yıllık enflasyon hedefinin çok üzerinde bekleniyor. Bu da mükelleflerin yükünün “reel” olarak yeni yılda da artacağını gösteriyor.
İbre yüzde 27-28 aralığını gösteriyor
2027 başında çeşitli vergi, ceza, harç ve ücretlere uygulanacak yeniden değerleme oranı, 3 Kasım’da Ekim 2026 enflasyon verileri açıklandığında netleşecek. Yİ-ÜFE’nin eylül sonu itibarıyla geldiği düzey, ekim sonunda oluşacak 12 aylık ortalamalara göre yıllık enflasyon oranını tahmine imkân veriyor.
Kasım 2025’te 4747,63 olan Yurt İçi Üretici Fiyat Endeks değeri, Eylül 2026’da aylık yüzde 2,07’lik artışla 5901,6’ya yükseldi ve son on bir aydaki endeks değerlerinin ortalaması 5265,94 oldu. Ekim ayında Yİ-ÜFE artışı sıfır bile olsa, başka deyişle endeks bu düzeyde kalsa bile son on iki ayın ortalamasında endeks değeri 5346,11 olacak ve geçen yıl aynı tarih itibarıyla on iki aylık ortalamada 4188,59 olan endeks değerine göre yıllık artış yüzde 27,63’e gelecek. Bu da 2025’te çeşitli vergi, harç ve cezalara uygulanacak yeniden değerleme oranı olarak baz alınacak.
Ekimde Yİ-ÜFE yüzde 1,5 artarsa 5989,78 değerini alacak ve son on iki ayın ortalama endeks değeri 5353,48, önceki on iki aylık ortalamaya göre artış yüzde 27,81 olacak. Aylık artışın yüzde 2 gelmesi durumunda endeks 6019,29’a yükselirken ortalaması 5355,94 olacak ve önceki on iki ayın ortalamasına göre değişim yüzde 27,87’ye; aylık artışın yüzde 2,5 olması durumunda ise ekim endeksi 6048,79’a, ortalama endeks 5358,40’a, artış oranı da yüzde 27,93’e ulaşacak.
Vatandaş yıla enflasyona yenik başlayacak
Cumhurbaşkanı yetkili olduğu maddelerde indirim-artırım yetkisini kullanmazsa 2026 başında ilgili kalemlerdeki yükümlülüklerin 2026 hedef enflasyonun çok üzerinde bir oranda artırılacağı görülüyor. Bütçe açığını finanse etmek ve kamu hizmetlerini sürdürmek için vergi ve harçları yüksek oranda artırmak yönetsel bir tercih.
Ancak ücret, maaş ve aylıklardaki artışlarda cari yıl için hedeflenen düşük enflasyon baz alınırken; vergi, ceza ve harçların önceki yılın yüksek enflasyonunu içeren yeniden değerleme kadar artırılması hane halkları aleyhine bir durum. Bu uygulama ile hala yüksek kalan geçmiş enflasyonun, söz konusu vergi, ceza ve harçların büyük bölümünün mükellefi olan hane halkları üzerindeki yükü, başka deyişle bu kesimin gelirlerindeki reel aşınma izleyen yıla da taşınmış oluyor.
Ekonomi yönetiminin seçenekleri ne?
Vergi Usul Kanunu uyarınca Cumhurbaş-kanının, vergi ve harçlarda yeniden değerleme oranını yüzde 50’ye kadar azaltma ve yüzde 50’ye kadar artırma yetkisi bulunuyor. Motorlu Taşıtlar Vergisi’nde Cumhurbaşkanının artırma yetkisi yüzde 50, indirme yetkisi yüzde 80 düzeyinde.
Ancak söz konusu yetkilerin nadiren ve sınırlı kullanıldığı, genelde Yİ-ÜFE’de her yıl ekim sonu itibarıyla gerçekleşen 12 aylık ortalama enflasyona göre belirlenen yeniden değerleme oranının izleyen yılbaşında vergi, harç, ceza ve diğer yükümlülüklere uygulandığı görülüyor. Cumhurbaşkanının idari para cezaları başta bazı kalemlerde ise indirim-artırım yetkisi bulunmuyor, ilan edilen yeniden değerleme oranları bu kalemler için değiştirilemiyor.
Ekonomi yönetiminin OVP hedeflerine inancı pekiştirmek ve beklentileri yüzde 21’lik hedefe yaklaştırmak isterse, bu yetkiyi kullanarak bazı kritik kalemlerde (örneğin maktu harçlar veya MTV) indirim yetkisini kullanmayı tercih edebileceği belirtiliyor. Aksi durumda, dezenflasyon sürecindeki psikolojik başarıların (enflasyonun yüzde 30’un altına inmesi gibi), kamusal yüklerin ağırlığı altında vatandaş nezdinde hissedilir olmaktan uzaklaşabileceği ifade ediliyor.