
Yani toplam gelir vergisinin yaklaşık yüzde 92'si stopaj yoluyla tahsil edildi. Beyana dayanan gelir vergisinin payı ise yalnızca yüzde 6,1 düzeyinde kaldı. Başka bir ifadeyle Türkiye'de tahsil edilen her 100 liralık gelir vergisinin 92 lirası, gelir elde edilirken kaynağında kesiliyor. Gelir vergisi adeta stopajın sırtında taşınıyor
2026 yılının ilk on ayında 11,5 trilyon lira vergi toplandı. Buna rağmen bütçe 2,3 trilyon lira açık verdi. Üstelik faiz giderleri 2,5 trilyon lirayı aştı. Peki toplanan vergiler nereye gidiyor ve bütçedeki bu tablonun yükünü kim taşıyor?
Hazine ve Maliye Bakanlığı, Ekim 2026 merkezi yönetim bütçe gerçekleşmelerini açıkladı.
Rakamlar oldukça dikkat çekici. Ancak bu kez bütçeyi yalnızca ne kadar gelir toplandığına veya ne kadar açık verildiğine bakarak değerlendirmek istemiyorum. Çünkü bütçe rakamları bize devletin mali durumundan daha fazlasını anlatıyor.
Örneğin hangi harcamaların daha hızlı arttığını, vergilerin hangi kaynaklardan toplandığını ve kamu kaynaklarının hangi alanlara yöneldiğini de bu rakamlardan görebiliyoruz.
Önce Ekim ayının sonuçlarına bakalım.
Ekim ayında bütçe gelirleri 1 trilyon 298 milyar lira, bütçe giderleri ise 1 trilyon 779 milyar lira oldu. Böylece bütçe 481 milyar lira açık verdi. Geçen yılın aynı ayında bütçe açığı 223 milyar liraydı. Yani bir yılda Ekim ayı bütçe açığı iki katından fazla arttı.
Üstelik bu dönemde bütçe giderleri yüzde 29,9 artarken gelirlerdeki artış yalnızca yüzde 13,2 oldu.
Buraya kadar bakıldığında gelirlerin giderleri karşılamakta yetersiz kaldığı görülüyor. Ancak bütçenin asıl dikkat çekici tarafı harcamaların içinde gizli.
Faiz giderleri bir yılda yüzde 91 arttı
Ekim 2025'te 157,4 milyar lira olan faiz giderleri, Ekim 2026'da 301,3 milyar liraya yükseldi. Artış oranı yüzde 91,4.
Aynı dönemde personel giderleri yüzde 32,8, cari transferler yüzde 18,2, sermaye giderleri ise yüzde 16,4 arttı.
Faiz harcamalarındaki artış, bu kalemlerin oldukça üzerinde.
Daha açık ifade edeyim. Ekim ayında devletin yaptığı her 100 liralık harcamanın yaklaşık 17 lirası faize gitti. Geçen yıl aynı ayda bu oran yaklaşık 11,5 liraydı.
Dolayısıyla faiz giderlerinin bütçe içindeki ağırlığı da belirgin biçimde yükseldi.
Burada faiz harcamalarının yalnızca bir muhasebe kalemi olmadığını hatırlatmak gerekiyor.
Çünkü bütçe kaynakları sınırsız değil. Faize ayrılan kaynakların artması, diğer kamu harcamalarının finansmanı üzerinde de baskı oluşturabilir.
Bu durum tek başına eğitim, sağlık veya yatırım harcamalarının azaldığını göstermiyor. Ancak kamu kaynaklarının kullanımında faiz giderlerinin giderek daha önemli bir yer tuttuğunu ortaya koyuyor.
On ayda 2,5 trilyon lira faiz ödendi
Aylık verilerin yanında yılın ilk on ayına ilişkin gerçekleşmeler de önemli. Ocak–Ekim 2026 döneminde merkezi yönetim bütçesinin görünümü şöyle:
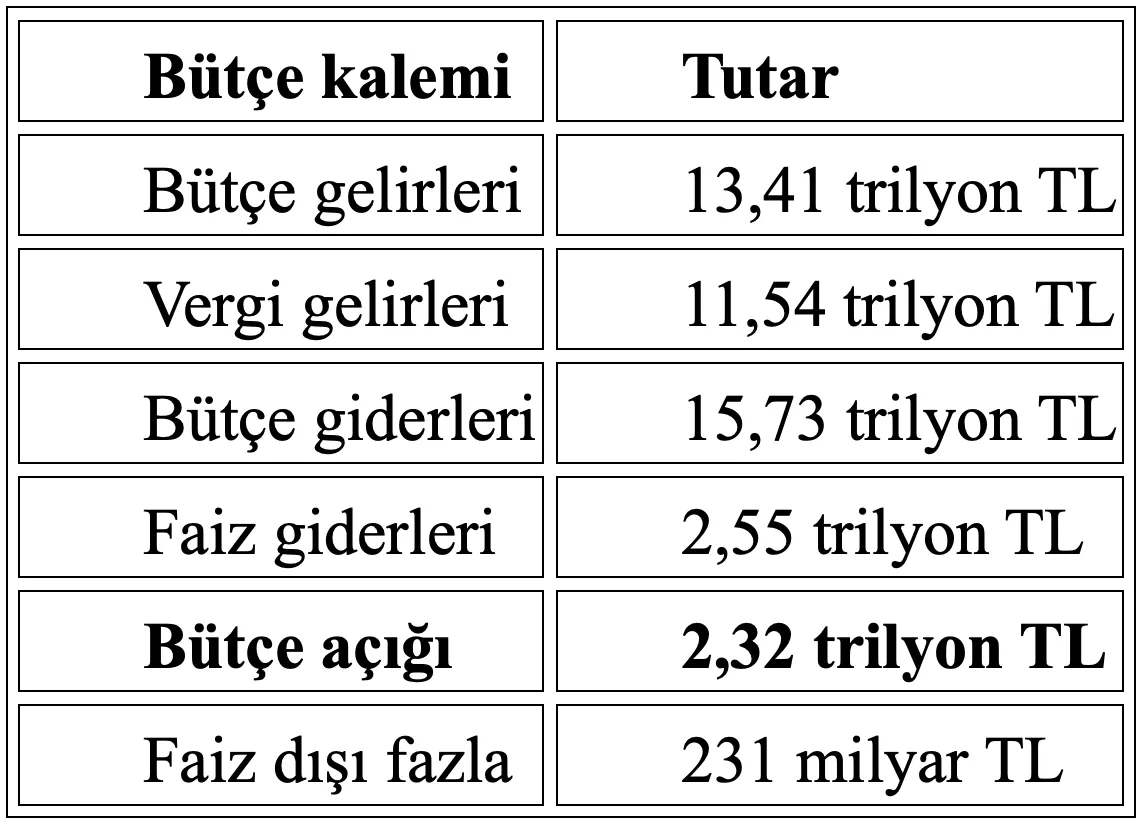
Bu tabloda iki rakama özellikle dikkat çekmek istiyorum. Birincisi, 2,55 trilyon liralık faiz gideri.
İkincisi, 231 milyar liralık faiz dışı fazla.
Faiz dışı fazla, devletin faiz harcamaları hariç tutulduğunda gelirlerinin giderlerini aştığını gösteriyor.
Yani 2026 yılının ilk on ayında bütçe, faiz giderleri dışarıda bırakıldığında fazla vermiş.
Ancak faiz harcamaları eklendiğinde 2,32 trilyon liralık açık ortaya çıkıyor.
Bu durum, bütçe açığının oluşumunda faiz giderlerinin ne kadar belirleyici olduğunu gösteriyor.
Üstelik geçen yılın aynı döneminde faiz dışı fazla 379 milyar liraydı. Bu yıl 231 milyar liraya geriledi.
Bir başka ifadeyle faiz dışı denge de geçen yıla göre zayıflamış durumda.
Toplanan her 100 liralık verginin 22 lirasına karşılık gelen faiz gideri
Bütçedeki faiz yükünü daha anlaşılır kılmak için faiz giderlerini vergi gelirleriyle karşılaştırabiliriz.
2026 yılının ilk on ayında 11 trilyon 543 milyar lira vergi toplandı. Aynı dönemde 2 trilyon 552 milyar lira faiz gideri gerçekleşti.
Bu iki rakamı karşılaştırdığımızda faiz giderlerinin vergi gelirlerine oranı yaklaşık yüzde 22,1 oluyor.
Yani toplanan her 100 liralık vergiye karşılık yaklaşık 22 liralık faiz gideri bulunuyor.
Elbette bu oran, vergilerin doğrudan ve yalnızca faiz ödemelerine tahsis edildiği anlamına gelmiyor. Bütçe gelirleri bir bütün olarak kamu harcamalarının finansmanında kullanılıyor.
Ancak söz konusu karşılaştırma, faiz giderlerinin kamu maliyesi üzerindeki ağırlığını göstermesi bakımından önemli.
Bir de şu açıdan bakalım.
Ocak–Ekim döneminde faiz giderleri geçen yılın aynı dönemine göre yüzde 40,3 arttı.
Vergi gelirlerindeki artış ise yüzde 32,2 oldu.
Dolayısıyla faiz giderleri, vergi gelirlerinden daha hızlı büyüdü.
Bu eğilimin devam etmesi, bütçe üzerindeki finansman baskısını artırabilir.
Vergi gelirleri artıyor ama hangi vergilerden?
Bütçenin gelir tarafına baktığımızda da üzerinde durulması gereken gelişmeler var.
2026 yılının ilk on ayında vergi gelirleri geçen yılın aynı dönemine göre yüzde 32,2 artarak 11,54 trilyon liraya ulaştı. Ancak bütün vergi türlerinde aynı artış yaşanmadı.
Gelir vergisi tahsilatı yüzde 46,2, kurumlar vergisi tahsilatı yüzde 41,7 arttı.
Dahilde alınan KDV'deki artış yüzde 36,5, ithalde alınan KDV'deki artış ise yüzde 30,3 oldu.
Buna karşılık özel tüketim vergisi tahsilatı yalnızca yüzde 0,4 arttı.
ÖTV gelirlerinin neredeyse yerinde sayması özellikle dikkat çekici.
Çünkü ÖTV, Türkiye'nin önemli vergi gelirlerinden biri.
Ancak burada yalnızca toplam ÖTV tahsilatına bakmak yeterli değil. ÖTV'nin petrol ve doğal gaz ürünleri, motorlu taşıtlar, tütün mamulleri ve diğer ürün grupları bakımından nasıl değiştiğinin de ayrıca incelenmesi gerekiyor.
Toplam tahsilattaki sınırlı artışın hangi ürün gruplarından kaynaklandığını görmeden, bu gelişmeyi tek bir nedene bağlamak doğru olmaz.
Gelir vergisi yükselirken ÖTV neden yerinde saydı?
Gelir vergisi tahsilatı yılın ilk on ayında 2,25 trilyon liradan 3,29 trilyon liraya yükseldi.
Bu, yaklaşık 1,04 trilyon liralık artış anlamına geliyor.
ÖTV tahsilatı ise aynı dönemde 1,58 trilyon lira düzeyinde kaldı.
Burada gelir vergisinin bileşimine de bakmak gerekiyor.
Çünkü gelir vergisi yalnızca ücretlilerden alınan vergiden oluşmuyor. Ticari kazançlar, serbest meslek kazançları, menkul sermaye iratları ve diğer gelir unsurları da bu verginin kapsamında.
Bununla birlikte ücretlerden yapılan stopaj, gelir vergisi tahsilatının önemli kaynaklarından biri.
Dolayısıyla gelir vergisindeki artışın ne kadarının ücretlerden yapılan kesintilerden kaynaklandığını ayrıca ortaya koymak gerekiyor.
Özellikle ücret gelirlerinin enflasyon karşısındaki durumu ve vergi tarifesinin dilimleri, bu değerlendirmede önemli.
Çünkü ücretler nominal olarak yükselirken vergi tarifesindeki dilimlerin aynı ölçüde güncellenmemesi, çalışanların daha yüksek vergi dilimlerine daha erken girmelerine neden olabilir.
Bu nedenle gelir vergisi tahsilatındaki artışı yalnızca devletin gelir toplama başarısı olarak görmek yeterli değil.
Bu artışın hangi mükellef gruplarından kaynaklandığını da sorgulamalıyız.
Vergi gelirlerinin yaklaşık yüzde 44'ü KDV ve ÖTV'den
Ocak–Ekim döneminde dahilde alınan KDV 1,73 trilyon, ithalde alınan KDV 1,80 trilyon, ÖTV ise 1,59 trilyon lira oldu.
Bu üç verginin toplamı yaklaşık 5,11 trilyon lira.
Toplam vergi gelirlerinin yaklaşık yüzde 44,3'üne karşılık geliyor.
Başka bir ifadeyle devletin topladığı her 100 liralık verginin yaklaşık 44 lirası KDV ve ÖTV'den oluşuyor.
Bu tablo, Türkiye'nin vergi sisteminde tüketim üzerinden alınan vergilerin ne kadar önemli bir yer tuttuğunu bir kez daha gösteriyor.
Peki bunun vergi adaleti açısından anlamı ne?
KDV ve ÖTV gibi vergilerde, aynı malı satın alan kişilerin gelir düzeyleri çoğu zaman doğrudan dikkate alınmıyor.
Örneğin aynı ürünü satın alan düşük gelirli bir kişiyle yüksek gelirli bir kişi, kural olarak aynı tutarda KDV ödüyor.
Ancak ödedikleri verginin gelirleri içindeki payı farklı olabiliyor.
Bu nedenle tüketim vergilerinin toplam vergi gelirleri içindeki ağırlığı, vergi yükünün dağılımı bakımından önemli bir tartışma konusu.
Elbette yalnızca bu oran üzerinden vergi sisteminin bütünüyle adil veya adaletsiz olduğu sonucuna varılamaz. Ancak vergi adaletini tartışırken göz ardı edilemeyecek bir gösterge olduğu açık.
Harcamalarda nasıl bir tablo var?
Bütçenin gider tarafına yeniden dönersek yılın ilk on ayında personel giderlerinin 4,28 trilyon, cari transferlerin 5,65 trilyon, sermaye giderlerinin ise 1,04 trilyon lira olduğunu görüyoruz.
Personel giderleri geçen yılın aynı dönemine göre yüzde 39,4 arttı. Cari transferlerdeki artış yüzde 30,5, sermaye giderlerindeki artış ise yüzde 15,9 oldu. Buna karşılık faiz giderleri yüzde 40,3 arttı.
Bu rakamlar, harcama kalemlerinin aynı hızda büyümediğini gösteriyor.
Özellikle sermaye giderlerindeki artışın, faiz giderlerindeki artışın oldukça gerisinde kalması dikkat çekici.
Ancak burada bir ayrım yapmak gerekiyor.
Sermaye giderleri bütçedeki yatırım niteliğindeki harcamaların önemli bir bölümünü oluşturmakla birlikte, bütün kamu yatırımlarını tek başına temsil etmiyor.
Bu nedenle yalnızca sermaye giderlerine bakarak toplam kamu yatırımlarının azaldığını söylemek doğru olmaz.
Yine de bütçe kaynaklarının hangi alanlarda daha hızlı büyüdüğünü görmek bakımından bu karşılaştırma önemli.
Bütçe açığı yalnızca bir rakam değildir
Bütçe açığı çoğu zaman devletin gelirleriyle giderleri arasındaki fark olarak anlatılıyor. Teknik olarak doğru. Ancak bu farkın nasıl oluştuğu, en az açığın büyüklüğü kadar önemli.
Örneğin kamu yatırımlarının artmasından kaynaklanan bir bütçe açığıyla faiz giderlerinin artmasından kaynaklanan bütçe açığını aynı şekilde değerlendiremeyiz.
Çünkü bu harcamaların ekonomik ve toplumsal sonuçları farklı.
Kamu yatırımları gelecekte üretim kapasitesini ve ekonomik büyümeyi destekleyebilir. Faiz giderleri ise geçmişte oluşmuş borçlanma yükümlülüklerinin finansman maliyetidir.
Bu nedenle bütçeyi değerlendirirken yalnızca açık verilip verilmediğine değil, açığın hangi gelir ve gider gelişmelerinden kaynaklandığına da bakmak gerekir.
2026 yılının ilk on aylık gerçekleşmeleri, faiz giderlerinin bütçe dengesi üzerindeki ağırlığını açık biçimde ortaya koyuyor.
Son tahlilde
2026 yılının ilk on ayında devlet 11,5 trilyon lira vergi topladı. Buna rağmen bütçe 2,3 trilyon lira açık verdi. Aynı dönemde faiz giderleri 2,5 trilyon lirayı aştı.
Ancak benim asıl dikkat çekmek istediğim başka bir rakam var.
Yılın ilk on ayında 3 trilyon 291 milyar lira gelir vergisi tahsil edildi. Bunun 3 trilyon 27 milyar lirası tevkifat yoluyla alındı. Yani toplam gelir vergisinin yaklaşık yüzde 92'si stopaj yoluyla tahsil edildi. Beyana dayanan gelir vergisinin payı ise yalnızca yüzde 6,1 düzeyinde kaldı.
Başka bir ifadeyle Türkiye'de tahsil edilen her 100 liralık gelir vergisinin 92 lirası, gelir elde edilirken kaynağında kesiliyor.
Elbette stopaj yalnızca ücretlerden yapılan kesintilerden oluşmuyor. Ancak bu tablo, gelir vergisinin tahsilat bakımından ne ölçüde tevkifata dayandığını açıkça gösteriyor.
Gelir vergisi adeta stopajın sırtında taşınıyor.
Üstelik vergi gelirlerinin önemli bir bölümü de tüketim üzerinden alınan vergilerden oluşuyor.
Bir tarafta gelir vergisinin büyük ölçüde kaynakta kesinti yoluyla tahsil edildiği, diğer tarafta tüketim vergilerinin önemli bir gelir kaynağı olmaya devam ettiği bir vergi sistemi var.
Buna karşılık bütçenin faiz giderleri giderek büyüyor. Ekim ayında faiz giderleri geçen yılın aynı ayına göre yüzde 91,4 artarken vergi gelirlerindeki artış yalnızca yüzde 16,9 oldu.
Bu nedenle bütçe politikasını yalnızca daha fazla vergi toplamak üzerinden değerlendirmek yeterli değil.
Çünkü mesele yalnızca ne kadar vergi toplandığı değil, bu vergilerin kimlerden, hangi yöntemlerle toplandığı ve toplanan kaynakların nasıl kullanıldığıdır.
Bütçe, devletin gelir ve giderlerinin yazıldığı bir tablo olmanın ötesinde, kamu kaynaklarının nasıl dağıtıldığını gösteren bir belgedir.
Bu nedenle bütçe rakamlarını değerlendirirken yalnızca ne kadar açık verildiğini değil, bu açığın neden oluştuğunu ve finansman yükünün toplumun hangi kesimlerine nasıl yansıdığını da sorgulamalıyız.