
Ancak benim için asıl husus Türkiye'nin kaçıncı sırada olduğu değil, bu sıralamanın neyi ölçtüğü. Çünkü vergi sistemlerinin başarısını yalnızca rekabetçilik üzerinden tartıştığımızda, verginin toplumsal yönünü gözden kaçırma tehlikesiyle karşı karşıya kalıyoruz. Oysa vergi yalnızca ekonomik bir araç değildir. Aynı zamanda toplumsal bir paylaşım meselesidir
Bir vergi sisteminin rekabetçi olması, o sistemin adil olduğu anlamına gelmez. Verginin ekonomiye etkisi kadar, kimin cebinden ne kadar çıktığına da bakmak gerekir.
Vergi sistemlerinin başarısını nasıl ölçebiliriz? Toplanan vergi miktarına bakarak mı? Vergi oranlarını karşılaştırarak mı? Yatırımcıların tercihlerini dikkate alarak mı? Yoksa vatandaşların üzerindeki vergi yükünün ne kadar adil dağıldığını inceleyerek mi?
Aslında bu soruların her biri farklı bir değerlendirmeyi gerektiriyor. Çünkü bir vergi sistemi, ekonomik rekabet bakımından başarılı görünürken sosyal adalet bakımından oldukça sorunlu olabilir.
Nitekim geçtiğimiz dönemde yayımlanan bir araştırma, bu tartışmayı yeniden gündeme getirecek nitelikte.
Vergi politikaları üzerine çalışmalar yapan ABD merkezli Tax Foundation tarafından hazırlanan 2025 European Tax Policy Scorecard (2025 Avrupa Vergi Politikası Karnesi), Türkiye'nin de aralarında bulunduğu 32 Avrupa ülkesinin vergi sistemini karşılaştırıyor.
Araştırmanın sonuçlarına göre Türkiye, 32 ülke arasında 13'üncü sırada bulunuyor.
İlk bakışta hiç de kötü görünmeyen bir sonuç.
Üstelik Türkiye, Almanya, Fransa, İtalya, İngiltere, Hollanda ve Danimarka gibi ülkelerin önünde yer alıyor.
Peki bu sıralama bize ne anlatıyor?
Daha önemlisi, ne anlatmıyor?
Türkiye 32 ülke arasında 13'üncü sırada
Tax Foundation'ın araştırmasında ilk sırada Estonya bulunuyor. Estonya'yı Güney Kıbrıs, İsviçre, Letonya ve Malta izliyor.
Listenin son üç sırasında ise İspanya, Fransa ve İtalya var.
Türkiye 100 üzerinden 74,2 puan alarak 13'üncü sıraya yerleşmiş durumda. Bir önceki değerlendirmede de 13'üncü sıradaydı. Dolayısıyla sıralamadaki yeri değişmemiş. Ancak puanı 72,7'den 74,2'ye yükselmiş.
Burada ilginç olan, Avrupa'nın ekonomik bakımdan güçlü ülkelerinin önemli bir bölümünün Türkiye'nin gerisinde kalması.
Örneğin Almanya 26'ncı, Fransa 31'inci, İtalya ise son sırada.
Bu sonuçlardan hareketle Türkiye'nin vergi sisteminin Almanya veya Fransa'dan daha iyi olduğunu söyleyebilir miyiz?
Bence böyle bir sonuca varmak doğru olmaz.
Çünkü araştırma, vergi sistemlerinin bütün yönleriyle başarısını değil, belirli ölçütlere göre rekabetçiliğini ve tarafsızlığını değerlendiriyor.
Dolayısıyla bir ülkenin bu sıralamada üstte bulunması, o ülkede vergi adaletinin daha iyi sağlandığı anlamına gelmiyor.
Türkiye hangi vergilerde başarılı, hangilerinde geride?
Araştırmada ülkelerin vergi sistemleri beş ana başlık altında değerlendiriliyor: kurumlar vergisi, bireysel vergiler, tüketim vergileri, mülkiyet vergileri ve sınır ötesi vergilendirme kuralları.
Türkiye'nin bu başlıklardaki sıralaması ise şöyle:
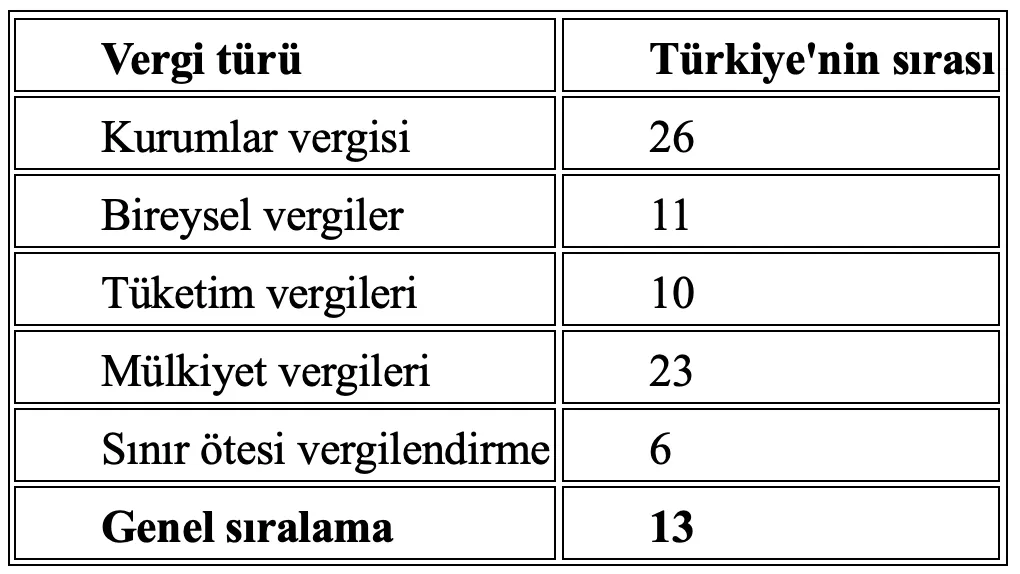
Bu tablo oldukça dikkat çekici.
Türkiye'nin en iyi durumda olduğu alan sınır ötesi vergilendirme kuralları. Buna karşılık kurumlar vergisinde 26'ncı, mülkiyet vergilerinde ise 23'üncü sırada.
Ancak benim asıl dikkatimi çeken başka bir husus var.
Türkiye'nin tüketim vergilerinde 10'uncu sırada olması.
Çünkü Türkiye'de vergi sisteminin en çok eleştirilen yönlerinden biri, tüketim üzerinden alınan vergilerin toplam vergi gelirleri içindeki ağırlığıdır.
Öyleyse tüketim vergilerine bu kadar bağımlı bir ülke nasıl oluyor da bu alanda Avrupa'nın üst sıralarında yer alabiliyor?
Sorunun yanıtı araştırmanın yönteminde gizli.
Tüketim vergilerinde 10'uncu olmak ne anlama geliyor?
Öncelikle şu ayrımı yapmak gerekiyor.
Bir ülkede tüketim vergilerinin yüksek olmasıyla tüketim vergilerinin ekonomik bakımdan etkin veya rekabetçi kabul edilmesi aynı şey değil.
Tax Foundation, tüketim vergilerini değerlendirirken yalnızca oranlara bakmıyor. Vergi matrahının genişliğini, istisna ve muafiyetleri, vergi yapısını ve ekonomik kararlar üzerindeki etkileri de dikkate alıyor.
Dolayısıyla araştırmada tüketim vergileri bakımından üst sıralarda yer almak, vatandaşların tüketim üzerinden daha az vergi ödediğini göstermiyor.
Hele hele düşük gelirli kesimlerin daha az vergi yükü taşıdığı anlamına hiç gelmiyor.
Burada Türkiye açısından temel sorun ortaya çıkıyor.
Gelir üzerinden alınan vergilerde kişinin ödeme gücü belli ölçüde dikkate alınabilir. Oysa tüketim vergilerinde aynı malı satın alan iki kişinin gelir durumları çoğu zaman önem taşımaz.
Örneğin asgari ücretle geçinen bir kişiyle aylık geliri bunun on katı olan bir kişi, aynı ürünü aynı fiyattan satın aldığında aynı tutarda KDV öder.
Ancak ödenen verginin gelir içindeki ağırlığı aynı değildir.
Düşük gelirli kişinin ödediği vergi, gelirinin çok daha büyük bir bölümünü oluşturabilir.
Bu nedenle tüketim vergileri, özellikle temel ihtiyaçlar bakımından, düşük gelirli kesimler üzerinde daha ağır bir yük oluşturabilir.
İşte tam da bu noktada ekonomik etkinlikle vergi adaleti birbirinden ayrılıyor.
Bir vergi, ekonomik etkinlik bakımından olumlu değerlendirilebilir. Ancak aynı vergi, gelir dağılımı bakımından olumsuz sonuçlar doğurabilir.
Dolayısıyla Türkiye'nin tüketim vergilerinde 10'uncu sırada bulunmasını, vatandaşların lehine bir başarı olarak yorumlamak mümkün değil.
Kurumlar vergisinde neden 26'ncı sıradayız?
Türkiye'nin araştırmada görece zayıf kaldığı alanlardan biri kurumlar vergisi.
32 ülke arasında 26'ncı sırada bulunuyoruz.
Araştırmada kurumlar vergisi yalnızca kanuni vergi oranı üzerinden değerlendirilmiyor. Yatırım harcamalarının giderleştirilmesi, amortisman uygulamaları, vergi teşvikleri ve sistemin karmaşıklığı da dikkate alınıyor.
Burada önemli bir mesele var.
Bir ülkenin kurumlar vergisi oranını düşürmesi, tek başına o ülkenin yatırım ortamını iyileştirmeye yetmez.
Yatırımcı açısından vergisel öngörülebilirlik, mevzuatın istikrarı ve kuralların uygulanma biçimi de önemlidir.
Vergi mevzuatının sık değişmesi, yeni istisna ve teşviklerin getirilmesi, bazı düzenlemelerin kısa süre sonra yeniden değiştirilmesi, yatırım kararlarını olumsuz etkileyebilir.
Türkiye'de de vergi mevzuatının karmaşıklığı ve sık değişmesi uzun süredir tartışılıyor.
Üstelik kurumlar vergisi alanında yalnızca vergi oranına odaklanmak, tartışmanın başka bir boyutunu gözden kaçırmamıza neden olabilir.
O da vergi yükünün farklı mükellefler arasında nasıl dağıldığıdır.
Aynı ekonomik güce sahip iki işletmenin farklı istisna, indirim veya teşviklerden yararlanması, vergilemede yatay adalet bakımından sorun yaratabilir.
Bu nedenle kurumlar vergisi reformu yalnızca yatırımcıya daha düşük oran sunmak olarak görülmemeli. Aynı zamanda daha sade, öngörülebilir ve adil bir yapı oluşturmayı da hedeflemeli.
Avrupa'nın güçlü ekonomileri neden alt sıralarda?
Araştırmanın en dikkat çekici sonuçlarından biri, Almanya, Fransa ve İtalya'nın alt sıralarda bulunması.
Fransa 31'inci, İtalya 32'nci sırada. Almanya ise 26'ncı.
Bunun temel nedenleri arasında yüksek marjinal vergi oranları, bazı vergi türlerinin ekonomik kararlar üzerindeki olumsuz etkileri ve vergi sistemlerinin karmaşıklığı gösteriliyor.
Örneğin araştırmada Fransa'nın yüksek kurumlar vergisi yüküne ve çeşitli mülkiyet vergilerine dikkat çekiliyor.
İtalya bakımından ise gayrimenkul işlemleri, miras ve finansal işlemler üzerinden alınan farklı vergilerin sistem üzerindeki etkileri öne çıkarılıyor.
Ancak burada dikkat edilmesi gereken bir husus var.
Bu ülkelerin sıralamada geride bulunması, kamu hizmetlerinin daha kötü olduğu veya vatandaşların vergi karşılığında daha az hizmet aldığı anlamına gelmiyor.
Çünkü araştırma sağlık, eğitim, sosyal güvenlik, gelir dağılımı veya kamu hizmetlerinin niteliği gibi alanları doğrudan ölçmüyor.
Başka bir ifadeyle verginin nasıl toplandığına odaklanıyor; toplanan vergilerin toplum için nasıl sonuçlar doğurduğunu aynı kapsamda değerlendirmiyor.
Oysa vergi yalnızca devletin gelir elde etme aracı değildir.
Vergi, aynı zamanda ekonomik ve sosyal politikaların en önemli araçlarından biridir.
Gelir dağılımını etkiler. Servet birikimini etkiler. Tüketim ve tasarruf kararlarını etkiler. Kamu hizmetlerinin finansmanını mümkün kılar.
Bu nedenle bir vergi sistemini değerlendirirken yalnızca ekonomik rekabetçiliğe odaklanmak, resmin önemli bir bölümünü dışarıda bırakır.
Vergi sisteminin başarısı yalnızca rekabetçilikle ölçülemez
Tax Foundation'ın araştırması, ülkelerin vergi sistemlerinin ekonomik kararları ne ölçüde etkilediğini karşılaştırmak bakımından önemli bilgiler sunuyor.
Ancak araştırmanın yaklaşımını da doğru okumak gerekiyor.
Çalışmada düşük marjinal vergi oranları, geniş vergi matrahları, yatırım üzerindeki vergisel yüklerin azaltılması ve vergi sisteminin tarafsızlığı ön plana çıkarılıyor.
Bunlar vergi politikası açısından kuşkusuz önemli.
Fakat bir vergi sisteminin başarısını yalnızca bu ölçütlerle değerlendirmek yeterli değil.
Çünkü vergi politikasının iki temel amacı arasında zaman zaman gerilim ortaya çıkabilir: ekonomik etkinlik ve vergilemede adalet.
Ekonomik etkinliği artırmak amacıyla yapılan bir düzenleme, gelir dağılımını olumsuz etkileyebilir.
Buna karşılık gelir dağılımını düzeltmeyi amaçlayan bir vergi düzenlemesi, yatırım veya tasarruf kararları üzerinde bazı olumsuz etkiler yaratabilir.
Bu durum, iki amaçtan birinin diğerine feda edilmesini gerektirmez.
Asıl mesele, ekonomik etkinlikle vergi adaleti arasında makul bir denge kurulabilmesidir.
Türkiye açısından da tartışılması gereken konu budur.
Vergi sistemimizin yatırımcılar açısından ne kadar rekabetçi olduğu kadar, çalışanlar, emekliler, küçük esnaf ve düşük gelirli kesimler açısından ne kadar adil olduğu da sorgulanmalıdır.
Peki Türkiye'de vergi adaleti kaçıncı sırada?
Araştırmayı incelerken aklıma gelen asıl soru bu oldu. Türkiye'nin vergi sistemi Avrupa'da 13'üncü sırada.
Peki vergi adaletinde kaçıncı sıradayız?
Ücretlilerin vergi yükünde kaçıncı sıradayız?
Dolaylı vergilerin düşük gelirli kesimler üzerindeki etkisinde kaçıncı sıradayız?
Servet üzerinden alınan vergilerin gelir dağılımını düzeltme gücünde kaçıncı sıradayız?
Vergi sisteminin ödeme gücü ilkesine uygunluğunda kaçıncı sıradayız?
Bu soruların yanıtlarını söz konusu araştırmada bulamıyoruz. Çünkü araştırmanın amacı bunları ölçmek değil.
Dolayısıyla Türkiye'nin 13'üncü sırada olmasını tek başına bir başarı göstergesi olarak sunmak eksik bir değerlendirme olur.
Vergi sisteminin başarısı, yalnızca yatırımcının ne kadar vergi ödediğiyle değil, aynı zamanda toplumun farklı kesimlerinin vergi yükünü nasıl paylaştığıyla da ilgilidir.
Anayasa'nın 73'üncü maddesinde yer alan mali güce göre vergilendirme ilkesi de bu bakımdan önemlidir.
Herkesin kamu giderlerini karşılamak üzere mali gücüne göre vergi ödemesi, yalnızca hukuki bir ilke değil, aynı zamanda vergilemede adaletin temel dayanaklarından biridir.
Bir vergi sisteminin rekabetçi bulunması, bu ilkeye uygun olduğu anlamına gelmez.
Aynı şekilde ekonomik etkinlik bakımından olumlu sonuçlar doğurması da vergi yükünün adil dağıtıldığını göstermez.
Sonuç olarak...
Tax Foundation'ın araştırmasına göre Türkiye, Avrupa'nın en rekabetçi 13'üncü vergi sistemine sahip.
Bu, araştırmanın kendi ölçütleri bakımından dikkate değer bir sonuç.
Ancak benim için asıl husus Türkiye'nin kaçıncı sırada olduğu değil, bu sıralamanın neyi ölçtüğü.
Çünkü vergi sistemlerinin başarısını yalnızca rekabetçilik üzerinden tartıştığımızda, verginin toplumsal yönünü gözden kaçırma tehlikesiyle karşı karşıya kalıyoruz.
Oysa vergi yalnızca ekonomik bir araç değildir. Aynı zamanda toplumsal bir paylaşım meselesidir.
Bir ülkede vergilerin yatırımları ne kadar etkilediği önemlidir. Ancak o vergilerin kimlerden, hangi ölçüde ve hangi ekonomik koşullar altında toplandığı da en az bunun kadar önemlidir.
Bu nedenle Türkiye'nin vergi sistemini değerlendirirken yalnızca Avrupa sıralamasındaki yerine bakmak yerine, vergi yükünün toplumun farklı kesimleri arasında nasıl dağıldığını da sorgulamalıyız.