
İlan kapsamına giren vergi borcunuzun bulunup bulunmadığını vergi dairenize başvurarak veya internet vergi dairesinden öğrenmenizi ve eğer kapsama giren vergi borçlarınız nedeniyle kamuoyuna ilan edilmek istemiyorsanız, bu borçlarınızı 20 Kasım 2026 tarihine kadar ödemenizi öneririm
Değerli okurlar, Vergi Usul Kanunu'nun vergi mahremiyetini düzenleyen 5 inci maddesinin dördüncü fıkrasına göre, mükelleflerin vergi tarhına esas olan beyanları, kesinleşen vergi ve cezaları ile vadesi geçtiği halde ödenmemiş bulunan vergi ve ceza miktarları Hazine ve Maliye Bakanlığı'nca (Bakanlık) açıklanabilir.
Hazine ve Maliye Bakanlığı bilgilerin açıklanmasıyla ilgili usulleri belirlemeye yetkilidir.
Bu hüküm uyarınca, ikmalen, re’sen veya idarece yapılan tarhiyatlar dolayısıyla kesinleşen vergi ve cezalar ile vadesi geçtiği halde ödenmemiş vergi ve cezaların açıklanmasına ilişkin usuller 27/1/2001 tarihli ve 24300 sayılı Resmî Gazete’de yayımlanan Vergi Usul Kanunu Genel Tebliği (Sıra No: 293) ile tespit edilmiştir.
1. Hangi borçlar ilan edilecek?
İki tür vergi borcu açıklamaya konu ediliyor:
* İkmalen, re’sen veya idarece yapılan tarhiyatlar dolayısıyla kesinleşen vergi ve cezalar,
* Vadesi geçtiği halde ödenmemiş vergi ve cezalar.
Son 10 yılda (2016–2026) parasal sınır 250 bin TL'den 5 milyon TL'ye yükseltilmiş ve ilan takvimi yaz aylarından yıl sonuna doğru kaydırılmıştır. 2020–2023 yılları arasında ise pandemi ve peş peşe çıkarılan yapılandırma kanunları nedeniyle kamuoyuna liste ilanı yapılmamıştır.
2. Son 10 yılda ilan edilen borç sınırları ve ilan takvimleri
Hazine ve Maliye Bakanlığı tarafından son 10 yılda yayımlanan tebliğlerle belirlenen yıllık ilan sınırları/eşikleri ve takvimleri aşağıdaki tablodaki gibidir:
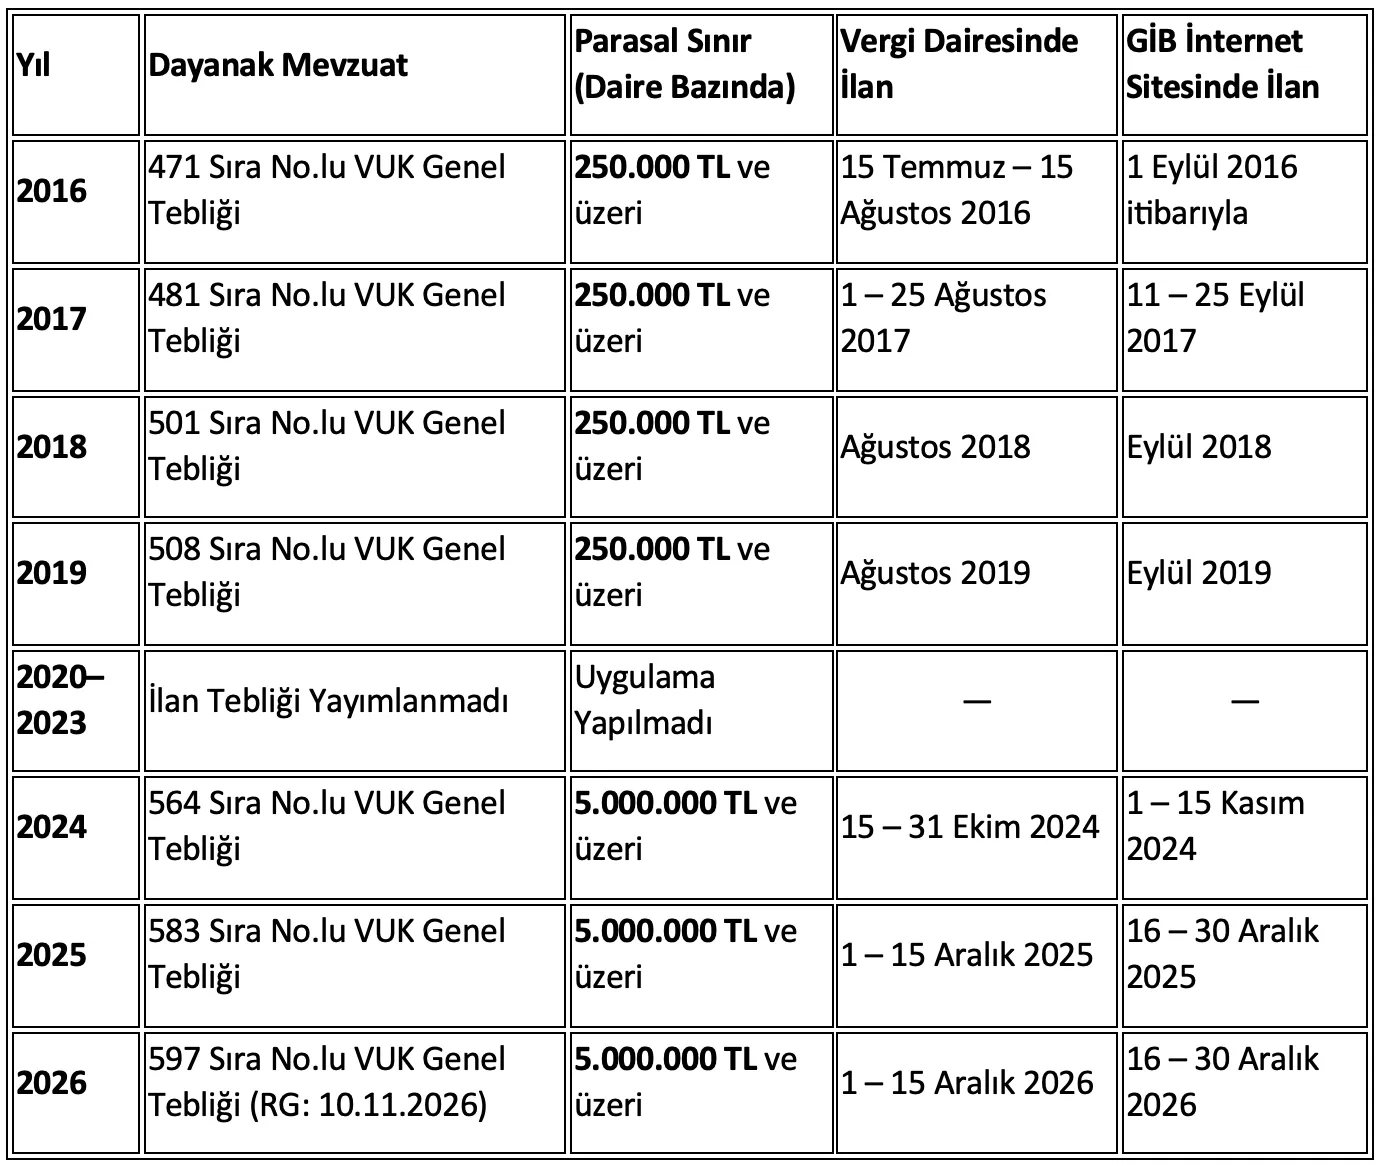
Bence ilan sınırları her yıl enflasyon oranına göre güncellenerek belirlenmelidir.
3. 2026 yılı için ilan uygulamasına ilişkin detaylar
3.1. 2026 yılında ilan kapsamına giren borçlar
2026 yılında kamuoyuna açıklanacak borçlular için 5 milyon TL ve üzeri sınırı esas alınmıştır.
Buna göre, her bir vergi dairesine;
- 1 Aralık 2025 itibarıyla vadesi geldiği hâlde 20 Kasım 2026 tarihine kadar ödenmemiş olan 5 milyon TL ve üzerinde borcu bulunan mükellefler ile,
- 1 Haziran 2025 ile 31 Mayıs 2026 tarihleri arasında kesinleşen 5 milyon TL ve üzeri tarhiyata muhatap olan mükellefler ilan edilecektir.
Birden fazla vergi dairesinde mükellefiyet kaydı bulunan mükelleflerin açıklanacak borçlarının olup olmadığının belirlenmesinde, bu vergi dairelerine olan borçları birleştirilmez. Tutar itibariyle açıklama kapsamına giren alacaklar alacaklı vergi daireleri itibariyle ayrı ayrı dikkate alınır.
Açıklamaya konu borç her bir vergi dairesi için ayrı ayrı dikkate alınacağından, belirlenen tutarın altında alacağı olan vergi dairesince mükellef hakkında açıklama yapılmaz.
5 milyon TL’lik haddin hesabında; henüz tarh edilmemiş olanlarla, davası devam edenler dikkate alınmaz. 31 Mayıs 2026 tarihinden sonra kesinleşen borçlar da ilan kapsamına girmez.
Haddin hesabında yalnızca vergi aslı değil, kesilen cezalar ile hesaplanan gecikme faizi ve gecikme zamları da dikkate alınır.
Kesinleşmeden kasıt;
Beyan üzerine (beyanname ile) tarh edilen vergiler: Beyannamenin verildiği tarihte tahakkuk eder ve vade tarihinde ödenmezse kesinleşir.
İkmalen, re'sen veya idarece tarh edilen vergiler: Mükellefe tebliğ edilen vergi/ceza ihbarnamesine karşı 30 günlük yasal sürede dava açılmazsa kesinleşir. Tarhiyatların dava konusu edilmesi halinde kesinleşme, yargı yolunun tükenmesi halinde gerçekleşir.
Uzlaşma veya indirim başvurusu yapılan durumlar: Uzlaşma talep edilip uzlaşma tutanağının imzalanması veya VUK Madde 376 kapsamındaki indirim taleplerinin sonuçlanmasıyla da borç kesinleşir.
3.3. İlan yerleri ve takvimi
2026 yılında yapılacak açıklamalar,
- Vergi dairelerinin ilan koymaya mahsus yerlerinde asılmak suretiyle 1/12/2026 ile 15/12/2026 tarihleri (bu tarihler dâhil) arasında Türkiye genelindeki vergi dairelerinde,
- 16/12/2026 ile 30/12/2026 tarihleri (bu tarihler dâhil) arasında ise Gelir İdaresi Başkanlığı'nın internet sitesinde yapılacaktır.
3.4. Tecil edilmiş borçlarda durumu
İlan edilecek borcun tespitinde 6183 sayılı Tahsilat Kanununun 48 inci maddesi uyarınca tecil edilmiş olup, tecil şartlarına uygun olarak ödenmekte olan alacaklar dikkate alınmaz. Tecil şartlarının ihlal edilmiş olması halinde ise mükellefin tecil şartlarını ihlal ettiği borçları da ilan edilir.
İlan tarihinden önce 6183 sayılı Kanunun 10 uncu maddesinde sayılan teminatlardan banka teminat mektubunu ilgili tahsil dairesine vererek tecil talebinde bulunan ve ilan tarihi itibariyle talepleri henüz değerlendirme aşamasında bulunan mükelleflerin, banka teminat mektubu ile teminat altına alınan borçları da ilan kapsamına alınmaz.
3.5. Mükellefin nakden veya mahsuben iade talebinin bulunması halinde yapılması gereken işlem
Nakden veya mahsuben iade yapılabilmesi için ilgili mevzuat gereğince istenilen belgelerin açıklama tarihinden önce mükellef tarafından eksiksiz olarak vergi dairelerine ibraz edilmiş olması gerekir.Bu belgelerin tam olması koşuluyla nakden veya mahsuben iadesi talep edilen miktar, kesinleşip kesinleşmediğine bakılmaksızın borç toplamından indirilir. Kalan borç, belirlenen tutarın üzerinde ise açıklama kapsamına alınır.
3.6. Ödeme emri ya da cebren takip aşamasındaki borçlar
Ödeme emri ya da cebren takip aşamasındaki borçlarla ilgili olarak verilmiş yürütmenin durdurulması kararı varsa, bu borçlar ilan edilmez.
3.7. İlan kapsamına alınmayan borçlar
Aşağıdaki alacaklar ilan kapsamına alınmamıştır:
a) 5216 sayılı Büyükşehir Belediyesi Kanununun geçici 3 üncü maddesi ve 5393 sayılı Belediye Kanununun geçici 5 inci maddesi kapsamında yaptıkları takas ve mahsuba ilişkin başvuruları kabul edilen, büyükşehir belediyeleri/belediyelerden ve bunlara bağlı kuruluşlar ile sermayesinin %50’sinden fazlası büyükşehir belediyelerine/belediyelere ait şirketlerden vadesi 31/12/2004 tarihi ve öncesine rastlayan alacaklar,
b) 5216 sayılı Kanunun geçici 3 üncü maddesi kapsamında daha önce uzlaşmaya girmemiş olan büyükşehir belediyeleri ve bağlı idareleri ile üyeleri belediyelerden oluşan mahalli idare birliklerinden 6111 sayılı Bazı Alacakların Yeniden Yapılandırılması ile Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu ve Diğer Bazı Kanun ve Kanun Hükmünde Kararnamelerde Değişiklik Yapılması Hakkında Kanunun 167 nci maddesine istinaden başvuruda bulunmuş olanlara ait vadesi 31/12/2004 tarihi ve öncesine rastlayan alacaklar,
c) 6736 sayılı Bazı Alacakların Yeniden Yapılandırılmasına İlişkin Kanun hükümlerine göre yapılandırılması devam eden alacaklar,
ç) 7020 sayılı Bazı Alacakların Yeniden Yapılandırılması ile Bazı Kanunlarda ve Bir Kanun Hükmünde Kararnamede Değişiklik Yapılmasına Dair Kanun kapsamında yapılandırılması devam eden alacaklar,
d) 7143 sayılı Vergi ve Diğer Bazı Alacakların Yeniden Yapılandırılması ile Bazı Kanunlarda Değişiklik Yapılmasına İlişkin Kanun kapsamında yapılandırılması devam eden,
e) 7256 sayılı Bazı Alacakların Yeniden Yapılandırılması ile Bazı Kanunlarda Değişiklik Yapılması Hakkında Kanuna göre yapılandırılması devam eden alacaklar,
f) 7326 sayılı Bazı Alacakların Yeniden Yapılandırılması ile Bazı Kanunlarda Değişiklik Yapılmasına İlişkin Kanuna göre yapılandırılması devam eden alacaklar,
g) 7440 sayılı Bazı Alacakların Yeniden Yapılandırılması ile Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanuna göre yapılandırılması devam eden alacaklar.
4. Mükelleflere önerim…
İlan kapsamına giren vergi borcunuzun bulunup bulunmadığını vergi dairenize başvurarak veya internet vergi dairesinden öğrenmenizi ve eğer kapsama giren vergi borçlarınız nedeniyle kamuoyuna ilan edilmek istemiyorsanız, bu borçlarınızı 20 Kasım 2026 tarihine kadar ödemenizi öneririm.