
1. Sistemin hukuki yapısı
Hasılat esaslı uygulama, KDV ile gelir ve kurumlar vergisi bakımından iki ayrı düzenlemeye dayanır. KDV Kanununun 38 inci maddesi ödenecek KDV’nin hesaplanmasını; Gelir Vergisi Kanununun 113 üncü maddesi ise vergiye tabi kazancın belirlenmesini düzenler. Bir uygulamaya kabul edilmek, diğerine kendiliğinden geçiş sağlamaz. Başvuru, kapsam, başlangıç ve çıkış şartları her vergi bakımından ayrı değerlendirilmelidir. [1–4]
KDV’de kapsam dahilindeki işletmeler, KDV dahil işlem bedeline belirlenen oranı uygulayarak vergi hesaplar; alış KDV’sini bu vergiden indiremez. Kazanç tespitinde ise kapsamdaki gayrisafi hasılatın %10’u vergiye tabi kazanç sayılır. Bu %10, gelir veya kurumlar vergisinin oranı değildir. Bulunan kazanç üzerinden mükellefin tabi olduğu vergi tarifesi veya kurumlar vergisi oranı uygulanır. [1, 2]
|
Konu |
KDV yönünden |
Gelir ve kurumlar vergisi yönünden |
|
Dayanak |
KDVK 38 |
GVK 113 |
|
Hesaplanan tutar |
Kapsamdaki KDV dahil hasılat × %1,5 |
Kanunda tanımlanan gayrisafi hasılat × %10 |
|
Sonuç |
Ödenecek KDV |
Vergiye tabi kazanç |
|
Başlangıç |
Uygunluk yazısının tebliğ edildiği ayı izleyen ay |
Genel olarak uygunluk yazısının tebliğini izleyen yılın başı |
2. Kapsam ve faaliyet şartları
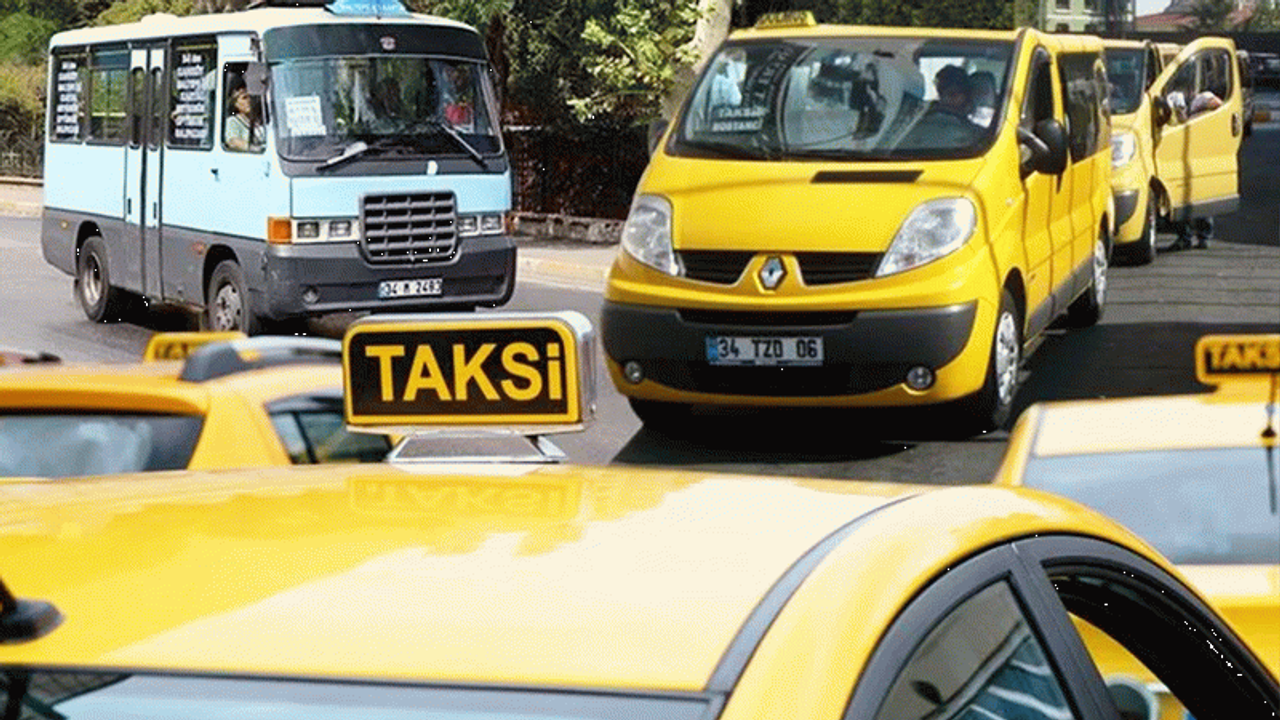
KDV uygulaması bütün işletmelere açık değildir. 718 sayılı Cumhurbaşkanı Kararı ve 6775 sayılı değişiklik uyarınca, karar ve tebliğde tanımlanan otobüs ve dolmuş işletmeleri kapsamdadır. İl sınırları içindeki toplu taşıma, hasılatın tamamının elektronik ücret toplama sistemleri aracılığıyla elde edilmesi ve faaliyete ilişkin diğer koşullar birlikte aranır. Otobüsler bakımından belediye ruhsatı veya kararda belirtilen hizmet ilişkisi ve sürücü dahil en az 18 oturma yeri şartı dikkate alınır. Belediye işletmeleri ile belediye sermaye payı doğrudan veya dolaylı olarak %51 ve üzerinde olan şirketlere ilişkin kapsam dışı hükümler de gözetilmelidir. [3, 4]
3. Kazanç tespitinde kapsam ve taksiler için yeni hüküm
GVK 113 kapsamında, şehir içi yolcu taşımacılığı yapan ve bu faaliyetin hasılatını tamamen elektronik ücret toplama sistemleri üzerinden elde eden gelir ve kurumlar vergisi mükellefleri talepleri üzerine yararlanabilir. KDV uygulamasındaki münhasır faaliyet koşulu bu düzenlemeye aynı biçimde taşınamaz. Başka faaliyetlerin bulunması halinde kapsam içi ve dışı hasılat, maliyet ve giderler ayrı izlenir; taşımacılık giderleri diğer kazançlardan düşülmez. Buna karşılık KDV’de, karar kapsamı dışındaki ek faaliyetler uygulamadan yararlanmaya engel olabilir. [1, 2, 3]
1 Temmuz 2026 tarihinde yürürlüğe giren 7587 sayılı Kanunun 5 inci maddesiyle taksi işletmeciliği için GVK 113’e özel bir fıkra eklenmiştir. Taksiyle yolcu taşımacılığı hasılatının tamamını, elektronik ücret toplama sistemi kullanmaksızın, zorunlu taksi mali cihazla tespit ve belgelendirenler de talep halinde hasılat esaslı kazanç tespitinden yararlanabilir. Süre, talep tarihini takip eden yılın başından itibaren en fazla üç yıldır. Örneğin 2026’da talep eden ve şartları sağlayan bir taksi işletmecisi için kanuni üst sınır 2027–2029 dönemidir. [5]
Bu değişiklik kazanç tespitine ilişkindir. Taksilere kendiliğinden %1,5 KDV uygulanacağı sonucu çıkarılamaz; KDV kapsamı ayrıca belirlenir. Genel iki yıllık usulde kalma kuralı ile taksilere özgü üç yıllık azami süre birlikte dikkate alınmalı, cihaz ve başvuruya ilişkin uygulama düzenlemeleri ayrıca izlenmelidir. [1, 3, 5]
4. Başvuru ve uygulamaya geçiş
KDV yönünden başvuru
Bağlı olunan vergi dairesine yazılı başvuru yapılır. Uygunluk yazısının tebliğ edildiği tarihi içine alan vergilendirme dönemini izleyen dönemden itibaren hasılat esaslı KDV uygulanır. Örneğin uygunluk yazısı 23 Ekim 2026’da tebliğ edilmişse başlangıç Kasım 2026’dır. Yeni işe başlayanlar işe başlama bildirimiyle birlikte talepte bulunabilir. KDV’ye geçişi sonraki yılın başına bağlamak doğru değildir. [3]
Kazanç tespiti yönünden başvuru
Gelir veya kurumlar vergisi yönünden bağlı olunan vergi dairesine dilekçe ve şartları gösteren bilgi ve belgeler sunulur. 309 Seri No.lu Tebliğe göre başvuru bir ay içinde incelenir ve sonuç yazılı bildirilir. Genel başlangıç, uygunluk yazısının tebliğini izleyen yılın başıdır. Aralık ayında başvurup uygunluk bildirimi ertesi yıl yapılanlarda, şartlar sağlanıyorsa bildirimin yapıldığı yılın başından itibaren uygulama mümkündür. Taksiler için kanundaki talep tarihini izleyen yıl ve en fazla üç yıl kuralı ayrıca esastır. [2, 5, 6]
5. Hasılat ve verginin hesaplanması
KDV hesabı ve belge üzerindeki oran
Kapsamdaki otobüs ve dolmuş işletmelerinin ödeyeceği KDV, KDV dahil toplam hasılata %1,5 uygulanarak hesaplanır. Bu oran, yolcuya düzenlenen belgede hizmetin tabi olduğu KDV oranının yerine geçmez. Belgede işlemin kendi oranıyla KDV hesaplanır; hasılat esaslı vergi ayrıca bulunur. Akaryakıt, bakım, araç ve diğer alışlar nedeniyle yüklenilen KDV bu vergiden indirilemez. Tutarlar işlemin niteliğine göre gider veya maliyet olarak izlenir. Araç gibi amortismana tabi bir kıymete ait tutarın mutlaka doğrudan dönem gideri olacağı söylenemez. [3, 4]
Aylık KDV dahil hasılat 100.000 TL ise ödenecek hasılat esaslı KDV 1.500 TL’dir. Örnekte hizmetin tabi olduğu KDV oranının %20 olduğu varsayılırsa belge toplamının 83.333,33 TL’si hizmet bedeli, 16.666,67 TL’si belge üzerinde hesaplanan KDV’dir. Beyan edilecek 1.500 TL, bu 16.666,67 TL’den alış KDV’si çıkarılarak bulunmaz.
Kazanç tespitinde esas alınacak hasılat
GVK 113’e göre genel oran %10’dur. KDVK 38 kapsamında vergilendirilenlerde, hesaplanan KDV dahil tutar esas alınır. KDV’sini genel usulde hesaplayanlarda ise hesaplanan KDV, bu amaçla gayrisafi hasılata eklenmez. Dolayısıyla her mükellef için koşulsuz olarak “KDV dahil hasılatın %10’u” denilmesi doğru değildir. [1, 2]
|
Aylık örnek |
Her iki uygulama birlikte |
Yalnız GVK 113 uygulanırsa |
|
Toplam bedel |
100.000 TL |
100.000 TL |
|
Belge KDV oranı varsayımı |
%20 |
%20 |
|
Kazanca esas hasılat |
100.000 TL |
83.333,33 TL |
|
Vergiye tabi kazanç |
10.000 TL |
8.333,33 TL |
|
KDV hesabı |
1.500 TL |
Genel usulde hesaplanan KDV ve indirim kuralları |
Tablo karşılaştırma amaçlıdır; her iki durumda da mükellefin ilgili uygulama şartlarını sağladığı varsayılmıştır. Yalnız KDVK 38’i seçip GVK 113’ü seçmeyen bir işletmede ise kazanç, KDVK 38’in gelir ve gider kuralları gözetilerek genel kazanç tespiti hükümleriyle belirlenir.
GVK 113 uygulanıyorsa gerçek giderler, amortismanlar ve muhasebede izlenen hasılat esaslı KDV tutarı %10 ile bulunan kazançtan ayrıca düşülemez. Bu kazanca indirim ve istisna uygulanmaz. Ödenen geçici verginin yıllık vergiden mahsubu ise matrah indirimiyle karıştırılmamalıdır. İşletmenin ticari zararı bulunması, hasılat varsa bu yöntemle kazanç hesaplanmasını tek başına engellemez. [1, 2]
6. Muhasebe kayıtları ve belge düzeni
Hasılat esaslı usul, defter tutma, belge alma ve düzenleme, muhafaza ve ibraz yükümlülüklerini kaldırmaz. VUK ve ilgili elektronik belge düzenlemelerine göre kayıtlar sürdürülür. Giderin matrahtan indirilememesi, belgesinin alınmayacağı veya muhasebede izlenmeyeceği anlamına gelmez. [3]
Aşağıdaki kayıtlar, bilanço esasına göre defter tutan ve KDVK 38 kapsamında bulunan bir işletme için açıklayıcı örneklerdir. Kullanılacak alt hesaplar işletmenin hesap planına göre belirlenir. İşletme hesabı veya Defter Beyan kayıt düzeni bu yevmiye örnekleriyle birebir aynı değildir.
Hasılat kaydı
KDV dahil 100.000 TL hasılatın brüt gelir yaklaşımıyla izlenmesinde 102 Bankalar veya tahsilatın niteliğine uygun alacak hesabı borçlandırılır; 600 Yurtiçi Satışlar hesabı 100.000 TL alacaklandırılır. Belge üzerinde hesaplanan KDV’nin ayrıca izlenebilmesi ve KDVK 38 uyarınca gelirle ilişkisinin kurulması gerekir. Henüz bankaya geçmeyen kartlı hasılat doğrudan banka mevcudu gibi gösterilmemelidir.
Akaryakıt gideri
10.000 TL bedel ve 2.000 TL KDV içeren akaryakıt alımında örnek kayıt: 740 Hizmet Üretim Maliyeti 12.000 TL borç; 320 Satıcılar veya ödeme hesabı 12.000 TL alacak. KDVK 38 kapsamında 2.000 TL, indirilecek KDV olarak kullanılmaz. Aktifleştirilmesi gereken alımlarda ilgili varlık hesabı esas alınır.
Hasılat esaslı KDV tahakkuku ve ödeme
100.000 TL hasılat üzerinden hesaplanan 1.500 TL için örnek kayıt: faaliyete uygun 740 veya ilgili gider hesabının “Hasılat Esaslı KDV” alt hesabı 1.500 TL borç; 360 Ödenecek Vergi ve Fonlar 1.500 TL alacak. Ödemede 360 borç, 102 Bankalar alacak kaydedilir. Bu tutarın 611 Satış İndirimleri hesabına alınması satış indirimi niteliği taşımadığı için uygun değildir; olağan faaliyetle ilgili tahakkukun 689 hesabına yönlendirilmesi de genel bir kural olarak önerilemez.
Bu hesap seçimi açıklayıcı muhasebe önerisidir; mevzuat belirli bir 7’li hesap kodunu zorunlu kılmaz. GVK 113 de uygulanıyorsa muhasebe sonucu ile hasılatın %10’u üzerinden bulunan mali kazanç arasında beyanname mutabakatı yapılır. Muhasebede gider kaydı bulunması, aynı giderin hasılat esaslı kazançtan ayrıca indirilebileceğini göstermez.
7. Beyan öncesinde yapılacak kontroller
Elektronik ücret toplama raporları, düzenlenen belgeler ve banka hesapları karşılaştırılır. Komisyon kesildikten sonra bankaya yatan net tutarın hasılat sayılması önlenir; brüt taşıma bedeli, komisyon ve kesintiler ayrı izlenir. İptal ve iadeler belgeleriyle doğrulanır. Araç veya demirbaş satışı gibi işlemler, taşıma hasılatına otomatik eklenmeden kendi vergi hükümleriyle değerlendirilir. [3, 7]
8. Beyannameler ve süreler
|
Beyanname |
Hesaplama ve dönem |
Genel beyan ve ödeme zamanı |
|
4 No.lu KDV |
Aylık KDV dahil hasılata kapsamdaki oran uygulanır |
İzleyen ayın 28 inci günü sonuna kadar; ödeme aynı sürede |
|
Geçici vergi |
Mükellefiyet varsa 3, 6, 9 ve 12 aylık birikimli kazanç; ilgili vergi oranı uygulanır |
Dönemi izleyen ikinci ayın 17 nci günü sonuna kadar; ödeme aynı sürede |
|
Yıllık gelir vergisi |
Yıllık hasılat esaslı kazanç ve beyana tabi diğer gelirler |
İzleyen yıl Mart sonuna kadar beyan; Mart ve Temmuzda iki taksit |
|
Yıllık kurumlar vergisi |
Hasılat esaslı kazanç ve diğer kurum kazançları |
Takvim yılı hesap döneminde izleyen yıl Nisan sonuna kadar beyan ve ödeme |
Tablodaki süreler genel kuralları gösterir. Tatil günleri, idari süre uzatımları, özel hesap dönemleri ve mücbir sebep düzenlemeleri ayrıca dikkate alınır. GİB’in güncel takvimi kontrol edilmelidir. 7566 sayılı Kanunla dördüncü geçici vergi dönemi yeniden sisteme dahil edilmiştir; 2026 için yalnız ilk dokuz ayı esas alan anlatım eksik kalır. [8–11]
Geçici vergi, her çeyreği bağımsız değerlendiren nihai bir vergi değildir. Yıl başından dönem sonuna kadar birikimli hasılat üzerinden kapsamdaki kazanç hesaplanır, ilgili oran uygulanır ve önceki dönemlere ait hesaplanan geçici vergi dikkate alınır. Ödenmiş geçici vergiler yıllık beyannamede kanuni şartlarla mahsup edilir.
4 No.lu KDV beyannamesinin hazırlanması
Önce mükellefiyetin başlangıç dönemi, vergi dairesi ve dönem bilgileri doğrulanır. Kapsama giren aylık KDV dahil hasılat ilgili alana aktarılır; oran ve hesaplanan vergi kontrol edilir. Alış KDV’leri bu vergiden mahsup edilmez. Elektronik kontrol ve onay sonrasında tahakkuk fişi ile ödeme belgesi saklanır. Damga vergisi, KDV matrahına veya hasılat esaslı KDV tutarına eklenerek hesaplanmaz; varsa ayrı tahakkuk kalemi olarak takip edilir.
Elektronik beyanname uygulamalarındaki ekran adları ve alanlar zamanla değişebilir. Bu nedenle anlatım belirli bir BDP sekme adına veya oranın her koşulda otomatik getirileceği varsayımına bağlanmamalıdır. Esas kontrol, doğru mükellefiyet, doğru dönem ve brüt hasılatın beyanıdır.
9. Devreden KDV ve vergi sorumluluğu
Genel usulden hasılat esaslı KDV’ye geçişte, geçiş beyannamesindeki devreden KDV artık indirim yoluyla kullanılamaz; gelir veya kurumlar vergisi uygulamasında gider ya da maliyet niteliği değerlendirilir. GVK 113 de uygulanıyorsa bu tutar hasılat esaslı kazançtan ikinci kez indirilemez. Genel usule dönüşte, önceki devreden KDV ve hasılat esaslı dönemde yüklenilen KDV yeniden indirilecek KDV’ye taşınamaz. [3]
Hasılat esaslı KDV mükellefinin satışlarında alıcılar tarafından KDV tevkifatı yapılmaz. Buna karşılık mükellefin tevkifata tabi alımlarında sorumlu sıfatıyla beyan yükümlülüğü devam edebilir. Bu usul, KDV iadesi veya indirim hakkını genel usuldeki gibi kullanma imkânı sağlamaz. [3]
10. Uygulamadan çıkış ve şartların kaybı
İsteğe bağlı çıkış
KDV’de uygulamaya geçişten itibaren en az 24 ayın tamamlanması gerekir. Sonrasında vergi dairesine başvurulursa başvuru ayını izleyen vergilendirme döneminden itibaren genel usule dönülür. Örneğin Kasım 2026’da başlayan ve şartları koruyan bir işletmede 24 ay Kasım 2026–Ekim 2028 dönemlerini kapsar; çıkış talebinin zamanı ve mükellefiyet başlangıcı buna göre belirlenir. [3]
Kazanç tespitinde de iki yıl geçmeden isteğe bağlı çıkış mümkün değildir. İki yıllık sürenin tamamlanması kaydıyla vergi dairesine verilen dilekçeyi izleyen yılın başından itibaren çıkılır. Başvurunun yalnız Aralık ayında yapılabileceğine ilişkin genel bir zorunluluk yoktur. Taksilere özgü en fazla üç yıllık süre ayrıca uygulanır. [1, 2, 5]
İncelenen düzenlemelerde, her türlü çıkıştan sonra koşulsuz biçimde iki yıl yeniden giriş yasağı öngören genel bir hüküm bulunmadığından böyle bir kural kurulamaz. Yeniden yararlanma talebinde güncel şartlar ve varsa özel yararlanamama hükümleri değerlendirilir.
Belge cezaları ve tahsilat şartının kaybı
GVK 113 uyarınca VUK 353 ün birinci ve ikinci fıkrası kapsamındaki belge düzenine ilişkin cezaların bir takvim yılı içinde iki kez kesilmesi, cezanın kesildiği yıl ve izleyen iki takvim yılı için uygulamadan yararlanmayı engeller. 309 Seri No.lu Tebliğ, ikinci cezanın kesildiği yılın başından itibaren çıkışı öngörür. Örneğin kapsamdaki ikinci ceza 2028’de kesilirse, 2028, 2029 ve 2030 kazançları için yararlanılamaz. [1, 2]
Elektronik ücret toplama koşuluna tabi şehir içi taşımacılıkta hasılatın bir bölümünün sistem dışında tahsil edilmesi de ilgili yılın başından itibaren kazanç tespiti uygulamasından çıkış sonucunu doğurur. Nakit tahsilatın mutlaka belgesiz olması gerekmez; belgeli olsa da elektronik sistem şartının ihlali önem taşır. Taksilerdeki mali cihaz istisnası bu genel tahsilat kuralından ayrı değerlendirilir. KDV yönünden şartların kaybının sonuçları kendi mevzuatına göre incelenir. [2, 3, 5]
Geçmiş beyanların düzeltilmesi, eksik vergi, vergi ziyaı cezası ve faiz yönünden sonuç doğabilir. İşe son verme veya işletme devri ise olayın niteliğine göre mükellefiyet ve devir hükümleri çerçevesinde ele alınmalıdır.
11. Tercih öncesinde ekonomik değerlendirme
Tercih, gerçek kâr marjı, yatırım planı, devreden ve alışlarda yüklenilecek KDV ile birlikte değerlendirilmelidir. Araç yenileyen veya düşük kârla çalışan işletmede indirim hakkının kaybı ve hasılat üzerinden kazanç hesaplanması toplam yükü artırabilir. Karşılaştırma yalnız %1,5 KDV’ye bakılarak yapılmamalıdır. Uygun yöntem, her vergi için ayrı kapsam kontrolü yapıp en az zorunlu kalış süresini kapsayan maliyet ve nakit akışı hesabıyla belirlenmelidir.
Mehmet Özdoğru CPA
Kurucu Ortak
Sorumlu Bağımsız Denetçi
Kaynaklar
Mevzuat kontrol tarihi 23 Ekim 2026. Metin içindeki numaralar aşağıdaki kaynaklara ilişkindir.
1 193 sayılı Gelir Vergisi Kanunu 113 üncü madde ve ilgili hükümler
https://www.gib.gov.tr/mevzuat/kanun/433
2 309 Seri No.lu Gelir Vergisi Genel Tebliği, RG 3 Aralık 2019, 30967
https://www.gib.gov.tr/mevzuat/kanun/433/teblig/6681
3 KDV Genel Uygulama Tebliği V A 2 bölümü; 25 Seri No.lu değişiklik
https://gib.gov.tr/mevzuat/kanun/436/teblig/9077
4 46 Seri No.lu KDV Genel Uygulama Tebliği değişikliği; 718 ve 6775 sayılı Cumhurbaşkanı Kararları
https://gib.gov.tr/mevzuat/kanun/436/teblig/9056
5 7587 sayılı Kanun 5 inci madde; RG 1 Temmuz 2026, 33297
https://gib.gov.tr/mevzuat/kanun/661/madde/13928
6 GİB 12 Ekim 2020 tarihli Hasılat Esaslı Kazanç Tespiti Usulü konulu özelge; başvuru ve Aralık ayı istisnasına ilişkin açıklama
https://gib.gov.tr/mevzuat/kanun/433/ozelge/21822
7 GİB 2 Haziran 2025 tarihli E 97726449 130 97024 sayılı özelge; araç satışının ayrıca değerlendirilmesi
https://gib.gov.tr/mevzuat/kanun/436/ozelge/38971
8 GİB Beyanname Verme ve Ödeme Süreleri tablosu ve 149 No.lu VUK Sirküleri
https://cdn.gib.gov.tr/api/gibportal-file/file/getFileResources?objectKey=arsiv%2Fyardim-kaynaklar%2Fyararli-bilgiler%2FBeyannameVermeveOdemeSureleri.pdf
9 7566 sayılı Kanun 2 nci madde ve GVK mükerrer 120
https://www.gib.gov.tr/mevzuat/kanun/651
10 GİB Vergi Takvimi; 2026 III geçici vergi dönemi
https://gib.gov.tr/vergi-takvimi?selectedDate=2026-11-17
11 GİB Kurumlar Vergisinin Beyanı açıklaması; yıllık beyan dönemi
https://www.gib.gov.tr/vergi-konulari/2_isletme_ve_girisimci/19_kurumlar_vergisinin_beyani/19
Özelgeler somut olaya ve muhatabına özgüdür; genel kuralın yerine geçmez. Muhasebe örnekleri açıklayıcıdır. Başvuru ve beyan tarihinde yürürlükteki kararlar ile idari süre uzatımları ayrıca kontrol edilmelidir.