
2027 yılı Merkezi Yönetim Bütçe Kanun Teklifi, TBMM Plan ve Bütçe Komisyonu'na sevk edildi. Komisyondaki görüşmelerin ardından teklif, TBMM Genel Kurulu'nda ele alınacak ve kabul edilmesi hâlinde Cumhurbaşkanı'nın onayına sunulacak.
Bütçe teklifinde hem gelirlerin hem de giderlerin önceki yıla göre arttığı görülüyor. 2027 yılı için ret ve iadeler öncesinde 22 trilyon 139 milyar TL vergi geliri elde edilmesi hedefleniyor. Bu tutar, 2026 yılı için öngörülen 15 trilyon 631 milyar TL'lik hedefin yaklaşık 6 trilyon 508 milyar TL, yani yüzde 41,6 üzerinde.
Ancak bunlar ret ve iadeler öncesindeki rakamlar. Vergi gelirlerinden ret ve iadeler düşüldüğünde 2027 yılı için yaklaşık 19 trilyon 906 milyar TL, 2026 yılı için ise 13 trilyon 783 milyar TL net vergi geliri öngörülüyor.
Peki, bu gelirler nasıl elde edilecek? Elbette bütçe gelirlerinin tamamı maktu vergi, harç ve cezalardan oluşmuyor. Ancak bunların önemli bir kısmı da her yıl yeniden değerleme oranına bağlı olarak artırılıyor.
2027 yılında uygulanacak vergi, harç ve ceza tutarlarının hesaplanmasında esas alınacak yeniden değerleme oranı yüzde 27,83 olarak belirlendi. Bu oran, Türkiye İstatistik Kurumunun açıkladığı veriler üzerinden hesaplanıyor. Vergi Usul Kanunu'nun mükerrer 298'inci maddesi uyarınca Hazine ve Maliye Bakanlığınca Resmî Gazete'de ilan edilmesi gerekiyor. Yazının hazırlandığı tarih itibarıyla bu ilan henüz yapılmadı.
Buna göre aşağıda ele alacağım bazı maktu vergi, harç ve cezalar, 1 Ocak 2027'den itibaren yüzde 27,83 oranında artırılarak uygulanabilecek.
Ancak burada önemli bir ayrıntı var. İlgili kanunlarda Cumhurbaşkanına, yeniden değerleme oranına göre yapılacak artışları belirli sınırlar içerisinde değiştirme yetkisi verilmiş olabiliyor. Dolayısıyla şimdiden bütün tutarların kesin olarak yüzde 27,83 oranında artacağını söylemek doğru değil.
Cumhurbaşkanı, kanunlarda kendisine tanınan yetkiyi kullanarak bazı tutarların daha düşük oranda artırılmasına karar verebilir ya da bu yetkisini hiç kullanmayabilir. Bu nedenle 2027 yılında uygulanacak kesin tutarları görmek için yıl sonuna kadar yayımlanacak Cumhurbaşkanı kararlarını ve ilgili tebliğleri beklemek gerekecek.
Yeniden değerleme oranı
VUK mükerrer m.298 uyarınca yeniden değerleme oranı, ekim ayında (ekim ayı dahil) bir önceki yılın aynı dönemine göre üretici fiyatları genel endeksinde (ÜFE) meydana gelen ortalama fiyat artış oranıdır. Bu oran Hazine ve Maliye Bakanlığı'nca ilan edilmekte ve Resmi Gazete'de yayımlanmaktadır. Ancak henüz ilan edilmedi.
Aşağıdaki tabloda son 27 yılın yeniden değerleme oranları bulunmaktadır.
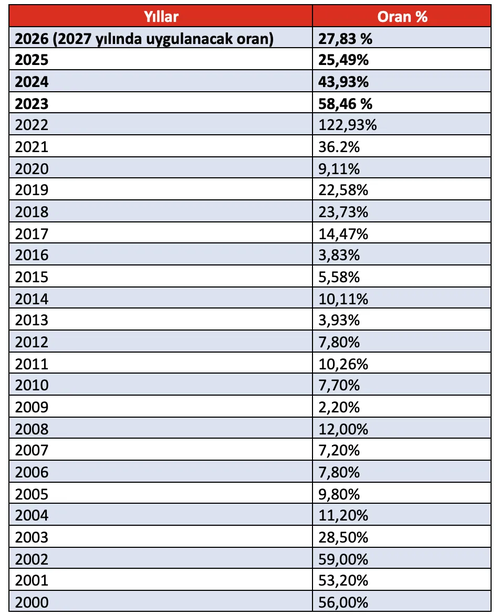
2027 yılında uygulanmak üzere bu oran yüzde 27,83 olarak belirlendi. 2000 yılından bugüne kadar en yüksek oran 2022 yılında uygulanan oran idi. Son 26 yılda ikinci en yüksek 2002 ve üçüncü en yüksek oran 2023’te uygulandı.
Daha tebliğ yayımlanacak
Vergi Usul Kanunu'nun mükerrer 298'inci maddesinin (B) fıkrası uyarınca 2026 yılı yeniden değerleme oranı yüzde 27,83olarak açıklandı. Vergi mevzuatımızda yer alan birçok maktu vergi, harç, ceza ve istisna tutarı ile çeşitli hadler, 2027 yılında bu oran esas alınarak artırılacak. Ancak bazı kanunlarda Cumhurbaşkanına, yeniden değerleme oranına göre yapılacak artışı belirli sınırlar içerisinde değiştirme yetkisi verilmiştir.
Daha basit bir ifadeyle, Cumhurbaşkanı kanunlarda kendisine açıkça yetki verilmişse bu orana göre yapılacak artışı, kanunda belirtilen sınırlar içerisinde artırabilir veya azaltabilir. Bu yetkinin anayasal dayanağı Anayasa'nın 73'üncü maddesinin son fıkrasıdır. Söz konusu yetkinin kapsamı ve sınırları ise ilgili kanunlarda ayrı ayrı düzenlenmiştir.
Dolayısıyla her vergi, harç, ceza veya istisna tutarı için aynı kural geçerli değildir. Bazılarında Cumhurbaşkanının artış oranını azaltma yetkisi bulunurken bazılarında artırma yetkisi de bulunmaktadır. Bazılarında ise böyle bir yetki hiç verilmemiştir.
Aşağıda, ilgili kanunlar ve maddeleri itibarıyla yeniden değerleme oranında artırılacak tutarlar ile Cumhurbaşkanının bu artışları hangi sınırlar içerisinde değiştirebileceği gösterilmiştir.
Bir kez daha vurgulamakta fayda var: Cumhurbaşkanının yeniden değerleme oranını değiştirme yetkisi yoktur. İlgili kanunda açıkça yetki verilmediği sürece bu orana bağlı olarak yapılacak artışı da değiştiremez.
Bu nedenle 2027 yılında uygulanacak kesin tutarların belirlenmesi için ilgili Cumhurbaşkanı kararlarının ve tebliğlerin yayımlanmasını beklemek gerekecek.
Maktu harçlar zamlanacak
Harçlar Kanunu kapsamında alınan maktu harçlar, 2027 yılında yeniden değerleme oranına bağlı olarak artacak. Harçlar Kanunu'nun mükerrer 138'inci maddesi uyarınca maktu harç tutarları, 2026 yılı için belirlenen yüzde 27,83'lük yeniden değerleme oranında artırılarak uygulanacak. Bu artış, sabit parasal tutar olarak belirlenen maktu harçların yanı sıra nispi harçların asgari ve azami tutarlarını belirleyen parasal hadleri de kapsayacak.
Buna göre yargı harçları, tapu ve kadastro harçları, noter harçları, vergi yargısı harçları, konsolosluk harçları, gemi ve liman harçları, diploma harçları ve trafik harçları yeniden değerleme oranından etkilenecek.
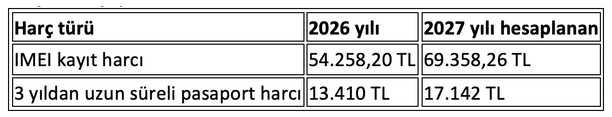
Yurt dışından getirilen cep telefonları için ödenen IMEI kayıt harcı da artacak. 2026 yılında 54.258,20 TL olan bu harç, yüzde 27,83 oranında artırıldığında yaklaşık 69.358 TL'ye yükselecek.
Özellikle noterde çok işi olanların biraz daha hazırlıklı olmaları gerekecek. İlk defa avukatlık ruhsatı alacaklar, pasaport çıkaracaklar, dava açacaklar, ehliyet veya ruhsat alacaklar da 2027 yılında daha yüksek harç ödeyecek.
Harçlar Kanunu'nun mükerrer 138'inci maddesi uyarınca Cumhurbaşkanı'nın yeniden değerleme oranına göre artırılan maktu harç tutarlarını değiştirme yetkisi bulunuyor. Cumhurbaşkanı bu yetkisini kullanarak harç tutarlarının artışını yeniden değerleme oranının altında tutabilir. Dolayısıyla aşağıdaki hesaplamalar, yüzde 27,83'lük oranın aynen uygulanacağı varsayımına dayanıyor.
2027 yılında uygulanacak bazı harç tutarları
2026 yılına ait harç tutarları yüzde 27,83 oranında artırıldığında bazı önemli harçların 2027 yılı karşılıkları şöyle olacak:
Özel iletişim vergisi de artacak
Gider Vergileri Kanunu'nun 39'uncu maddesi uyarınca, mobil telefon aboneliğinin ilk tesisinde alınan maktu özel iletişim vergisi de yeniden değerleme oranında artırılacak.
2026 yılında 710 TL olduğu esas alınan bu tutar, yüzde 27,83 oranında artırıldığında 2027 yılı için 907,59 TL olarak hesaplanıyor.
Cumhurbaşkanı'nın bu vergiye ilişkin maktu tutarı değiştirme yetkisi de bulunuyor.
Yurt dışına çıkış harcı da artacak
Yurt dışına çıkış harcı da 2027 yılında artacak. 9 Eylül 2025 tarihli ve 10381 sayılı Cumhurbaşkanı Kararı ile 710 TL'den 1.000 TL'ye yükseltilen harç, 2026 yılında 1.250 TL olarak uygulanıyor.
Bu tutar yüzde 27,83 oranında artırıldığında 1.597,88 TL'ye ulaşıyor. İlgili küsurat kuralı uygulandığında 2027 yılı için 1.590 TL olarak hesaplanıyor.
Böylece Eylül 2025 öncesinde 710 TL olan yurt dışına çıkış harcı, 2027 yılında 1.590 TL'ye ulaşmış olacak. Bu da yaklaşık 16 aylık dönemde yüzde 124'lük bir artış anlamına geliyor.
Vergi cezaları da artacak
Vergi Usul Kanunu'nda düzenlenen idari para cezaları da Kanun'un mükerrer 414'üncü maddesi uyarınca 2027 yılında yeniden değerleme oranında artırılacak. Buna göre 2026 yılında uygulanan maktu ceza tutarları, yüzde 27,83 oranında artırılarak 1 Ocak 2027 tarihinden itibaren uygulanacak. Hesaplanan maktu had ve miktarların yüzde beşini aşmayan kesirler dikkate alınmayacak.
Fiş ya da fatura almazsanız, fiş ya da fatura vermezseniz, kiranızı banka aracılığıyla ödemezseniz, elektronik beyanname verme yükümlülüğünüzü yerine getirmezseniz, işe başladığınızı veya iş yeri ya da adres değişikliğinizi süresinde vergi dairesine bildirmezseniz idari para cezasıyla karşılaşabilirsiniz. Üstelik bu cezaların tutarları da 2027 yılında artacak.
Vergi Usul Kanunu'nun mükerrer 414'üncü maddesi uyarınca Cumhurbaşkanının yeniden değerleme oranına göre artırılan maktu had ve miktarları yarısına kadar indirme yetkisi bulunuyor. Dolayısıyla aşağıdaki tutarlar, Cumhurbaşkanının bu yetkisini kullanmadığı varsayımıyla hesaplandı.
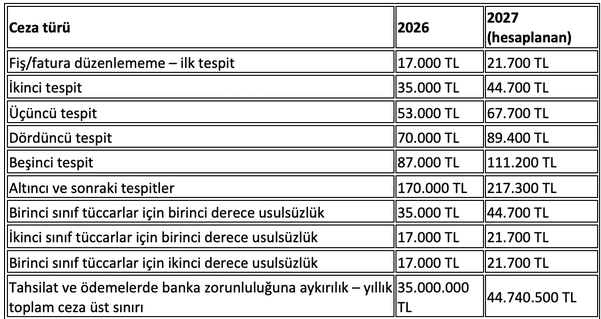
Örneğin 2026 yılında fiş veya fatura düzenlememenin ya da almamanın ilk tespitinde uygulanan 17 bin liralık özel usulsüzlük cezası, 2027 yılında yaklaşık 21 bin 700 liraya yükselecek. İkinci tespitte uygulanan 35 bin liralık ceza yaklaşık 44 bin 700 liraya, üçüncü tespitte uygulanan 53 bin liralık ceza ise yaklaşık 67 bin 700 liraya çıkacak.
Birinci sınıf tüccarlar ile serbest meslek erbabı için 2026 yılında 35 bin lira olan birinci derece usulsüzlük cezası da yaklaşık 44 bin 700 liraya yükselecek.
Ayrıca tahsilat ve ödemelerini banka veya benzeri finans kurumları aracılığıyla yapma zorunluluğuna uymayanlara uygulanacak özel usulsüzlük cezalarının bir takvim yılı içindeki toplam üst sınırı da 35 milyon liradan yaklaşık 44 milyon 740 bin liraya çıkacak.
2027 yılı için hesaplanan bazı ceza tutarları
Trafikte daha dikkatli olmak lazım artık
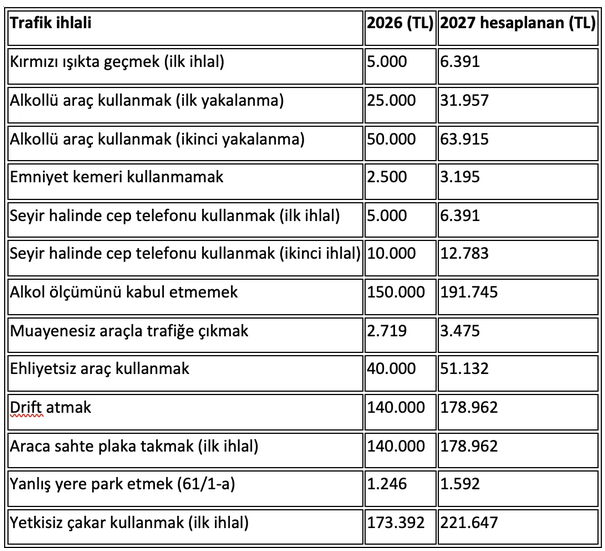
Trafik para cezaları da 2027 yılında artacak. Yüzde 27,83'lük yeniden değerleme oranı esas alınarak yapılan hesaplamaya göre kırmızı ışık ihlalinde 2026 yılında 5 bin lira olan ceza yaklaşık 6 bin 392 liraya, emniyet kemeri kullanmama cezası 2 bin 500 liradan yaklaşık 3 bin 196 liraya, alkollü araç kullanmanın ilk tespitindeki 25 bin liralık ceza ise yaklaşık 31 bin 958 liraya yükselecek.
Ehliyetsiz araç kullanmanın 40 bin liralık cezası yaklaşık 51 bin 132 liraya, drift atmanın 140 bin liralık cezası da yaklaşık 178 bin 962 liraya ulaşacak.
Ancak bu tutarlar, yüzde 27,83'lük yeniden değerleme oranının ilgili cezalara aynen uygulanması varsayımıyla hesaplanmıştır. 2027 yılında uygulanacak kesin tutarlar ilgili mevzuat ve resmî ceza tarifesi çerçevesinde belirlenecek.
Motorlu taşıtlar vergimiz de artacak
Motorlu Taşıtlar Vergisi Kanunu'nun 10'uncu maddesi uyarınca motorlu taşıtlar vergisi tutarları ve taşıt değerleri her yıl yeniden değerleme oranında artırılarak uygulanmaktadır. Buna göre 2027 yılında motorlu taşıtlar vergisi yüzde 27,83 oranında artacak. Yani 2026 yılında 1.000 TL MTV ödediyseniz, 2027 yılında yaklaşık 1.278 TL ödeyeceksiniz.
Ancak Motorlu Taşıtlar Vergisi Kanunu'nun 10'uncu maddesi Cumhurbaşkanı'na bu oranı değiştirme yetkisi de vermektedir. Cumhurbaşkanı, yeniden değerleme oranına göre belirlenen vergi tutarlarını yüzde 20'sinden az olmamak üzere yeniden belirleyebilir veya yüzde 50'sine kadar artırabilir.
Dolayısıyla 2027 yılında MTV'nin ne kadar artacağı, Cumhurbaşkanı'nın bu yetkisini kullanıp kullanmayacağına bağlı olarak değişebilecektir.
Vergi mevzuatımızda uygulanan maktu istisna tutarları da artacak
Vergi mevzuatımızda konut kira gelirleri, değer artışı kazançları ve arızi kazançlar gibi bazı gelirler için maktu istisna tutarları uygulanmaktadır. Bu istisnalar mükelleflerin lehinedir ve her yıl yeniden değerleme oranına bağlı olarak artırılmaktadır. Cumhurbaşkanı'nın bu tutarları değiştirme yetkisi de bulunmaktadır.
Buna göre konut kira gelirlerine uygulanan istisna tutarı (GVK m.21), iş yerinde veya müştemilatında yemek verilmeyen durumlarda çalışanlara sağlanan günlük yemek bedeli istisnası (GVK m.23/8), değer artışı kazançları ve arızi kazançlara ilişkin istisnalar 2027 yılında da artacak.
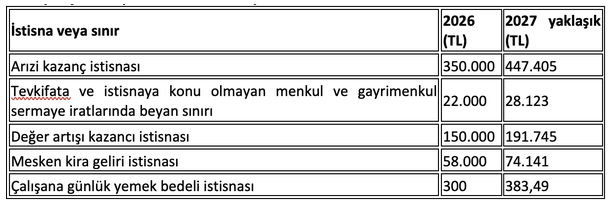
Örneğin 2026 yılında 58 bin TL olan konut kira geliri istisnası, yüzde 27,83'lük yeniden değerleme oranı esas alındığında yaklaşık 74 bin TL'ye yükselecek. Değer artışı kazançlarına uygulanan 150 bin TL'lik istisna yaklaşık 192 bin TL, arızi kazançlara uygulanan 350 bin TL'lik istisna ise yaklaşık 447 bin TL olacak.
Çalışanlara sağlanan günlük yemek bedeli istisnası da 300 TL'den yaklaşık 383 TL'ye yükselecek.
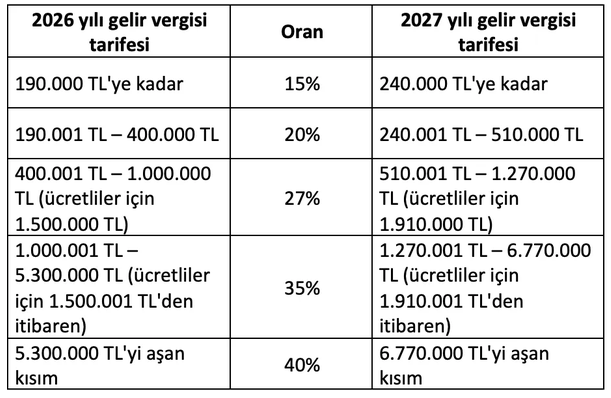
Özellikle ücretlileri ve gelir vergisi mükelleflerini yakından ilgilendiren gelir vergisi tarifesindeki dilimler de (GVK m.103) yeniden değerleme oranına göre artırılacak. Böylece gelirlerin daha yüksek vergi oranlarına tabi olmaya başladığı sınırlar da yükselecek.
Aşağıda 2026 yılında uygulanan bazı istisna ve beyan sınırları ile 2027 yılı için hesaplanan tutarlar bulunmaktadır.
2027 yılı için hesaplanan istisna ve beyan sınırları
Vergi dilimleri de değişecek
Ücretliler dahil gelir elde eden gerçek kişilere uygulanan gelir vergisi tarifesindeki dilimler de 2027 yılında yüzde 27,83 oranında artırılacak. Ancak hesaplanan tutarlarda yüzde 5'i aşmayan kesirler dikkate alınmayacak.
Buna göre Gelir Vergisi Kanunu'nun 103'üncü maddesi uyarınca 1 Ocak 2027'den itibaren uygulanacak gelir vergisi tarifesinin ilk dilimi 240 bin TL olacak.
Yani 2026 yılında ücret gelirleri toplamı 190 bin TL'yi aştığında yüzde 20'lik vergi dilimine geçilirken, 2027 yılında bu sınır 240 bin TL'ye yükselecek. Başka bir ifadeyle, 2027 yılında ücret gelirlerinin 240 bin TL'yi aşan kısmı yüzde 20 oranında vergilendirilmeye başlanacak.
Maktu damga vergisi de arttı
Damga Vergisi Kanunu mük.m.30 uyarınca maktu damga vergisi YDO oranında artırılır ve Cumhurbaşkanı'nın bu tutarları farklı oranlarda değiştirme yetkisi vardır.