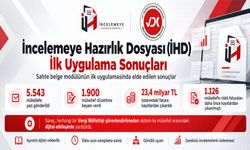
O gün yazıyı VUK m.148 kapsamında bir bilgi isteme olarak görmüş ve en azından yazı gönderilen mükelleflerin bir kısmı (İncelemeye Hazırlık Dosyası uygulaması mükellef nezdinde bir vergi incelemesi başlatılmadaan işletilmişsse) için henüz başlamış bir inceleme olmadığı kanısını dile getirmiştik. VDK, 23 Ekim'de uygulamanın ilk bilançosunu açıkladı.
Öncelikle ve tüm netliği ile belirtmek isterim ki VDK nın elektronik ortamı, verileri kullanarak yaptığı risk değerlendirme çalışmaları neticesinde, çok sayıda riskli gördüğü mükellefle gördüğü riski paylaşması ve inceleme öncesi mükelleflere gönüllü düzeltme imkanı veren yollar açması yerinde bir uygulama.
Denetimsiz ve cezasız uyum mümkün değil. Sürekli aflarla desteklenmiş denetimsizlik ortamında gönüllü uyum beklemek hayaldir. Geldiğimiz noktada denetim, kurallara uyum, uymayanların cezalandırılması konusunun daha önce de çeşitli vesilelerle ifade ettiğimiz gibi Devletin tüm birimlerince ve herkese karşı ödünsüz uygulanması halinde başarı şansı bulunmaktadır.
Sadece bir kurumun çok başarılı olması çok başarılı sonuçlar üretilmesi sonucunu yaratamaz. Devletin mükelleflerinden kepçeyle topladığı kamu kaynaklarının, kurumların görevlerini layıkıyla yerine getirmemesi nedeniyle, kazanla birilerine adeta sunulduğu, kanunlara aykırı hareket edenlerin müeyyidesiz kaldığı ortamlarda , başarılı uygulamalar belki de adaletsizliği derinleştirme sonucunu veya başarılı sonuçların oluşması veya benimsenmesini engelleyen psikolojik direnci doğurur.
Toplum olarak hep birlikte eskilerin deyimiyle takkeyi önümüze koyup düşünmememiz gerekiyor. Bütün bunları tekrarlamamın nedeni, özellikle bu son fon rezaletinde olan bitenleri gördükten sonra kendimi, yaptığımız işi sorgulamamdan da kaynaklanıyor. Biz ne yapıyoruz? Vergi kanunlarının doğru yorumu, uygulanması için didinirken, ortaya dökülen kaba ve vahşi hukuksuzluklar karşısında insan yaptığı işten adeta soğuyor.
Bu köşenin, yazılarımızın amacı da tamamen bu. Gerek Mali İdarenin gerekse mükelleflerin hukuki uygulama ve uyum süreçlerine destek olma, birbirlerini anlamalarına köprü-tercüman olma çabasındayız.
Bu kadar iç dökme yeter. Yine kaldığımız yerden, doğru, iyi, hukuki uygulamaların yapılması için uyarı, eleştiri, görüş paylaşma desteği vermeye devam edelim.
Rehber kanunu daraltır mı?
VDK İnelemeye Hazırlık Yazıları programının ilk sonuçlarını paylaştı. Açıklamaya göre sahte belge kullanımı riski taşıyan 5.543 mükellefe e-tebligatla "İncelemeye Hazırlık Yazısı" gönderilmiş. 1.900 mükellef düzeltme beyannamesi vermiş ve toplam 23,4 milyar TL tutarındaki faturayı kayıtlarından çıkarmış. Bu, mükellef başına ortalama 12 milyon TL'nin üzerinde demek. 622 mükellef düzeltme yapmadan açıklama ve belge sunmuş. 1.126 mükellef ise riskli faturaları yazıdan önce kendiliğinden çıkardığını bildirmiş.
Bu üç grubu toplayınca 3.648 eder. Geriye kalan 1.895 mükellefin ne yaptığı açıklamada yer almıyor. Üstelik süreç tek bir vergi müfettişi görevlendirilmeden ( dolayısıyla bu mükellefler nezdinde henüz vergi incelemesine başlatılmadan), tamamen sistem üzerinden yürütülmüş.
Yazı bilgi isteme yetkisine (m.148) dayanılarak gönderilmiş. VDK'nın İHD rehberinde, İHD konusu riskler için pişmanlık hükümlerinden yararlanılamayacağını belirtiliyor . Oysa m.371’e göre, pişmanlığı esas olay hakkında ihbar yapılmış ya da vergi incelemesine başlanmış olması hallerinde pişmanlık hükümleri uygulanamıyor. Bilgi isteme yazısı bu hallerden biri değil ve tek başına "kendiliğinden haber verme" şartını da ortadan kaldırmıyor. İncelemenin başlaması için inceleme başlama bildirimi gerekiyor.
Bir rehber, kanunun tanıdığı bir hakkı ortadan kaldıramaz. Anayasa m.73'ün üçüncü fıkrası vergiyle ilgili ödevleri kanunla sınırlıyor. Bu hakkın sınırları da ancak kanunla çizilebilir. İdare, kanunda olmayan bir aşama yaratıp o aşamaya kanunda olmayan bir sonuç bağlıyorsa, ortada bir normlar hiyerarşisi sorunu var demektir.
"Bilmediğinizi kanıtlayın"
Satıcının sahte belge düzenleyicisi olduğunun tespit edilmesi, o faturayı otomatik sahte belge yapmaz. Vergi incelemelerinde de sürdürülen yaklaşım İHD de de sürdürülüyor. Bilerek veya bilmeden kullanma tartışması ancak alıcının faturasının o mükelleften alınmadığının sabit olduğu durumlarda yapılması gereken bir tartışma. O satıcı gerçek mal ve hizmet satışı yanında sahte belge de düzenliyor olabilir. Alış faturalarının sahte olması tüm satış faturalarını da otomatik sahte belge yapmaz. Satıcı nezdinde varılan sonuç sonrasında alıcılar ne yaparsa yapsın, hangi belgelerle işlemin gerçekliğini ve faturanın o şirketten alındığını ortaya koymaya çalışırsa çalışsın itibar edilmediğini, mükellefe sadece bilerek mi bilmeden mi kullandı şeklinde değerlendirme yapılmaya çalışıldığını müşahede etmekteyiz. Tabi bu bizim belki oldukça sınırları sayıda mükelleflerdeki gözlemlerimiz. Bu gözlemlerimizi genelleştirme iddiasında da değiliz.
Danıştay'ın yerleşik yaklaşımı da bu yönde. Faturaya konu mal veya hizmetin gerçekte o mükelleften alınmadığının somut tespitlerle ortaya koymak idarenin görevi. Alıcı nezdinde karşıt inceleme ve mal akışının araştırılması bu tespitin parçası.
İHD ise bu araştırmayı müfettişsiz bir ekrana bırakıyor. Malı gerçekten almış, bedelini bankadan ödemiş bir alıcı bile kendine şu soruyu soruyor: Uzun bir inceleme mi, yoksa faturayı kayıttan çıkarıp kapatmak mı? 1.900 düzeltmenin ne kadarı gerçekten sahte belge kabulü, ne kadarı incelemenin maliyetinden kaçış? Bunu bilmiyoruz.
Yazı geldiyse ne yapmalı?
VDK'nın erken uyarı ve gönüllü uyum hedefi doğru. Uzun incelemeler ne idareye ne mükellefe yarıyor. Ama gönüllü uyum, kuralları önceden bilinen bir zeminde kalıcı olur. İHD'nin hukuki niteliği, pişmanlıkla ilişkisi ve ceza sonuçları bir kanun hükmüyle ya da en azından bir genel tebliğle açıkça düzenlenmeli. Rehberdeki bir soru-cevap bu yükü taşıyamaz.
O zamana kadar yazı alan mükellef için önerilerim şunlar:
Fatura fatura değerlendirin. Toptan bir düzeltme kararı yerine her faturanın mal akışını, sevk ve taşıma belgelerini ve banka ödemesini ayrı ayrı kontrol edin.
Gerçek alımı belgeleyin. Malı gerçekten aldığınızı gösterebiliyorsanız faturayı kayıttan çıkarmadan önce iki kez düşünün.
Açıklamayı bir dava dilekçesi gibi hazırlayın. Sisteme yüklediğiniz her belge, olası bir incelemede ve davada aleyhinize de kullanılabilir.
Pişmanlık, düzeltme ve ihtirazi kayıt seçeneklerini karar vermeden tartın. Ağustos'taki yazımızdaki dört ölçüt hâlâ geçerli: ceza riski, ödeme gücü, dava niyeti ve uyumlu mükellef indirimi.